


La utilización de la capacidad industrial disminuyó 1,1 puntos porcentuales respecto de agosto de 2025. Ocho de los doce bloques productivos registraron retrocesos interanuales, con las mayores caídas en metalmecánica, automotores y minerales no metálicos. La refinación de petróleo y la industria química mostraron un comportamiento diferente.
La industria manufacturera argentina utilizó el 58,5% de su capacidad instalada en agosto de 2026, frente al 59,6% registrado en el mismo mes del año anterior, según el informe difundido este jueves por el Instituto Nacional de Estadística y Censos (INDEC). El resultado representa una caída interanual de 1,1 puntos porcentuales y confirma que una parte importante de la capacidad productiva disponible permanece sin utilizar.
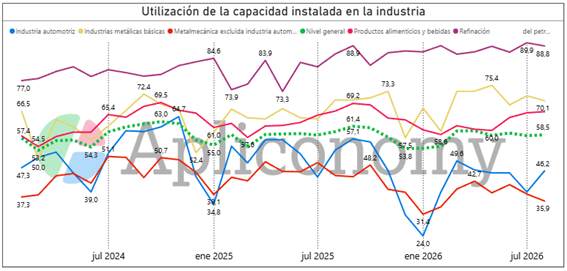
La evolución reciente tampoco muestra una recuperación sostenida. Después de alcanzar el 59,9% en abril, el indicador se ubicó en 58,3% en mayo, 59,1% en junio, 58,2% en julio y 58,5% en agosto. Aunque el último registro supera levemente al del mes anterior, la serie no está desestacionalizada, por lo que esa diferencia debe interpretarse con cautela. En comparación con agosto de 2025, ocho de los doce bloques industriales redujeron la proporción de capacidad utilizada.
Metalmecánica y automotores, entre los sectores más afectados
La situación más comprometida corresponde a la metalmecánica excluida la industria automotriz, que operó al 35,9% de su capacidad instalada, frente al 44,6% de agosto de 2025. La disminución de 8,7 puntos porcentuales estuvo relacionada, principalmente, con los menores niveles de producción de maquinaria agropecuaria y aparatos de uso doméstico. De acuerdo con el Índice de Producción Industrial Manufacturero (IPI), la fabricación de maquinaria agrícola retrocedió 37,9% interanual, mientras que la de electrodomésticos cayó 28,0%.
La industria automotriz también registró un deterioro significativo. La utilización de su capacidad instalada pasó del 53,3% al 46,2%, una reducción de 7,1 puntos porcentuales, asociada a la menor fabricación de vehículos. Por su parte, los productos minerales no metálicos, vinculados principalmente con materiales utilizados en la construcción, operaron al 54,5%, frente al 58,5% del año anterior. El INDEC relacionó esa caída con una menor elaboración de cemento y vidrio.
Otros sectores también permanecieron por debajo del promedio industrial. La fabricación de productos textiles utilizó el 44,6% de su capacidad, mientras que la industria del caucho y plástico alcanzó el 40,9%. En ambos casos, los registros fueron inferiores a los de agosto de 2025. Este comportamiento muestra que la menor utilización de la capacidad no se limita a una sola rama productiva, sino que comprende actividades orientadas tanto al consumo final como a la provisión de insumos para otras industrias.
Alimentos y bebidas: estabilidad del indicador, con diferencias internas
La industria de alimentos y bebidas registró una utilización del 66,4%, prácticamente sin cambios respecto del 66,6% de agosto de 2025. Sin embargo, esa estabilidad del indicador sectorial convive con retrocesos en determinadas actividades. El INDEC señaló que la producción de carne vacuna disminuyó 8,1% interanual, mientras que el volumen destinado al mercado interno, medido a través del consumo aparente, se redujo 13,2%. Estos datos reflejan diferencias dentro de una rama que, considerada en conjunto, se mantiene por encima del promedio manufacturero.
En contraste, la refinación del petróleo alcanzó una utilización del 88,8%, el nivel más elevado entre los bloques relevados, frente al 86,1% de agosto de 2025. También se destacó la industria de sustancias y productos químicos, cuya capacidad utilizada aumentó del 60,1% al 65,2%, impulsada principalmente por una mayor elaboración de detergentes, jabones y productos personales. Las industrias metálicas básicas operaron al 70,1%, ligeramente por debajo del año anterior, mientras que papel y cartón alcanzó el 61,3%.
La producción industrial continúa por debajo de 2025
Los datos de capacidad instalada son consistentes con el comportamiento del Índice de Producción Industrial Manufacturero. En agosto, la producción industrial aumentó 1,9% respecto de julio en la serie desestacionalizada, pero se mantuvo 3,2% por debajo del nivel de agosto de 2025. En el acumulado de los primeros ocho meses del año, la actividad manufacturera registró una contracción del 2,7% interanual. La construcción, otro sector relevante para la demanda de productos industriales, mostró una caída de 4,4% frente al mismo mes del año anterior.
La combinación de menor producción interanual y baja utilización de la capacidad disponible constituye una señal relevante para las pequeñas y medianas empresas industriales. Cuando una planta produce por debajo de su capacidad habitual, los costos fijos deben distribuirse entre un volumen menor de unidades. Dependiendo de la estructura de cada empresa, esto puede presionar los costos unitarios, reducir márgenes y limitar los recursos disponibles para inversión, renovación de maquinaria y capital de trabajo. El efecto puede ser especialmente importante en actividades con instalaciones y equipamiento que requieren inversiones elevadas.
La información también plantea diferencias importantes entre sectores. Mientras las actividades vinculadas con la refinación de petróleo y determinadas producciones químicas presentan mayores niveles de utilización, ramas como metalmecánica, automotores, textiles y productos de caucho y plástico continúan operando con una proporción considerable de capacidad disponible. Estas divergencias indican que la evolución de la industria no es homogénea y que una mejora del indicador general no necesariamente implica una recuperación extendida a todas las actividades.
El dato de agosto deja, así, un problema central para la actividad manufacturera: la industria dispone de capacidad productiva que todavía no logra utilizar de manera sostenida. Para las PyMEs, la evolución de los próximos meses dependerá no solo de las condiciones de financiamiento y de los costos de producción, sino también de la posibilidad de recuperar volúmenes de ventas y mantener una escala de actividad que permita aprovechar mejor sus instalaciones y equipos.


