


El Informe de Contexto Internacional de noviembre de 2026 analiza los principales acontecimientos económicos y financieros que condicionan las perspectivas de la economía mundial y sus efectos sobre Argentina. El documento examina la evolución del crecimiento y la inflación en las principales economías, las decisiones de los bancos centrales, los precios internacionales de las materias primas, los tipos de cambio y el riesgo país. Además, aborda el escenario político y económico de Brasil tras las elecciones presidenciales y sus posibles consecuencias para la integración regional. A partir de estos indicadores, el informe identifica riesgos, oportunidades y escenarios para las pymes argentinas, con especial atención a los costos, el comercio exterior, el financiamiento y las decisiones de inversión.
Panorama económico internacional
Octubre mostró una economía mundial capaz de sostener el crecimiento, pero con una composición menos confortable para las empresas: energía cara, inflación nuevamente presionada en varias economías y tasas que dejaron de bajar con la rapidez que se esperaba meses atrás. Las seis dimensiones siguientes distinguen datos observados, estimaciones preliminares y proyecciones, y explican sus canales de transmisión hacia Argentina.
1. Crecimiento global
El FMI actualizó en octubre su escenario global. El World Economic Outlook proyecta que el producto mundial crecerá 3,1% en 2026 y 3,4% en 2027. Para las economías avanzadas estima 2,1% y 1,8%, respectivamente; para América Latina y el Caribe, 2,3% en 2026 y 2,5% en 2027. El organismo caracteriza el desempeño como resiliente, pero cada vez más desigual, y advierte que los países importadores de energía que no participan de manera intensa en la cadena tecnológica enfrentan un panorama especialmente exigente. Las proyecciones del capítulo principal se construyeron con información disponible hasta el 1 de octubre, por lo que el escenario del FMI es una referencia de mediano plazo y no una lectura en tiempo real de las últimas semanas del mes.
Estados Unidos aportó la principal sorpresa positiva de actividad. Según el Bureau of Economic Analysis (BEA), el PIB real del tercer trimestre aumentó 3,4% a tasa anualizada en la estimación preliminar publicada el 29 de octubre. La inversión, el consumo y el gasto público contribuyeron positivamente, mientras las exportaciones disminuyeron y las importaciones aumentaron. Las ventas finales reales a compradores privados internos, una medida que resume consumo e inversión fija privada, crecieron 4,9% anualizado. Es un registro fuerte, pero debe interpretarse con cautela: se trata de una estimación preliminar que será revisada el 25 de noviembre y parte de la expansión de la inversión provino de inventarios y equipos. Para empresas argentinas exportadoras, el dato reduce por ahora el riesgo de una caída abrupta de la demanda estadounidense, aunque no garantiza igual desempeño por sector.
El mercado laboral estadounidense ofrece una señal menos expansiva. En septiembre se crearon 29.000 empleos no agrícolas y la tasa de desempleo se ubicó en 4,2%, mientras el dato de agosto fue revisado a 133.000 puestos. La próxima publicación, correspondiente a octubre, está prevista para el 6 de noviembre. Al mismo tiempo, el informe de ingreso y gasto personal del BEA mostró que en septiembre el consumo real prácticamente no creció en el mes y el ingreso disponible real cayó 0,3%. Esta combinación —PIB trimestral firme, contratación más lenta y gasto real mensual débil— aconseja no extrapolar el 3,4% anualizado como una velocidad permanente. Para la política monetaria, la cuestión relevante es si la demanda se modera lo suficiente como para aliviar la inflación sin generar un deterioro brusco del empleo.
En la eurozona, Eurostat publicó el 30 de octubre la estimación rápida del PIB del tercer trimestre de 2026: una expansión del 0,4% trimestral y del 1,3% interanual. El dato indica una desaceleración frente al 0,6% trimestral del segundo trimestre, aunque se mantiene el crecimiento interanual. Las estimaciones rápidas son preliminares y no incluyen todavía un desglose completo de los componentes de la demanda. La región enfrenta una dificultad adicional: la inflación de septiembre se aceleró al 3,8% y el BCE señaló que las condiciones de financiación se endurecieron. Para exportadores argentinos, esto implica que un crecimiento europeo moderado debe evaluarse junto con la sensibilidad de los compradores a precios, energía y crédito.
China confirma la necesidad de distinguir capacidad productiva de demanda interna. El PIB del tercer trimestre aumentó 4,5% interanual y 4,6% en los primeros nueve meses. En septiembre, la producción industrial de empresas de tamaño relevante creció 5,5% interanual y la manufactura 6,0%, mientras las ventas minoristas avanzaron solo un 1,1%. La inversión fija acumulada cayó un 7,2% interanual entre enero y septiembre y el sector inmobiliario continuó débil. Para Argentina, un crecimiento chino del orden del 4% al 5% no debe traducirse automáticamente en una previsión uniforme de mayores compras: los efectos dependen del producto, del ciclo de inventarios, de los precios internacionales y de la composición de la inversión china. En América Latina, además, la exposición a energía cara y al financiamiento externo es muy diferente entre economías exportadoras e importadoras netas.
Crecimiento por región
| Región | 2026 / 2027 | Fuente y fecha | Vulnerabilidad principal |
| Mundo | 3,1% / 3,4% | FMI; octubre | Conflictos, energía, comercio y vulnerabilidades fiscales. |
| Estados Unidos | 2,3% / 2,3% | FMI; octubre | Inflación persistente con actividad todavía firme. |
| Eurozona | 1,1% / 1,2% | FMI; octubre | Energía cara y condiciones financieras más duras. |
| China | 4,5% / 4,0% | FMI; octubre | Debilidad de demanda interna e inversión. |
| América Latina y Caribe | 2,3% / 2,5% | FMI; octubre | Heterogeneidad comercial y dependencia del financiamiento. |
2. Inflación internacional
En Estados Unidos, la inflación de septiembre volvió a mostrar presión visible en el índice de precios al consumidor. El Consumer Price Index (CPI) aumentó 0,6% mensual desestacionalizado y 3,7% interanual. El componente de energía subió 5,2% en el mes y la gasolina 9,1%, explicando más de la mitad del incremento mensual del índice general. La inflación núcleo, que excluye alimentos y energía, avanzó 0,3% mensual y 2,6% interanual. La diferencia entre el dato general y el núcleo sugiere un shock concentrado parcialmente en energía, pero no permite concluir que el problema sea transitorio: su persistencia dependerá del traslado a servicios, alquileres, salarios, márgenes y expectativas.
El Personal Consumption Expenditures Price Index (PCE), medida de precios relevante para la meta de la Reserva Federal, reforzó la señal de cautela. El BEA informó el 29 de octubre que el índice PCE aumentó 0,5% mensual en septiembre y 3,6% interanual; excluyendo alimentos y energía, las variaciones fueron 0,3% y 3,1%, respectivamente. Estos datos se conocieron un día después de la decisión del Federal Open Market Committee (FOMC) y, por lo tanto, no pudieron formar parte de la votación del 28 de octubre. En la estimación preliminar del PIB, el PCE del tercer trimestre había aumentado 2,1% a tasa trimestral anualizada y el núcleo 2,5%, cifras inferiores a las del segundo trimestre. Aunque las variaciones trimestrales anualizadas y las interanuales no son directamente comparables, la moderación de la primera medida contrasta con la aceleración mensual más reciente. Esta combinación muestra por qué la Fed evita comprometer una trayectoria automática de tasas.
En la eurozona, Eurostat confirmó para septiembre una inflación armonizada de 3,8% interanual, frente a 3,2% en agosto. La energía fue el componente con mayor aporte al incremento anual y explicó 1,71 puntos porcentuales de la inflación total; los servicios aportaron 1,52 puntos. El BCE destacó el 29 de octubre que los precios energéticos continuaron subiendo y que una perturbación más intensa o prolongada puede elevar la inflación y reducir el crecimiento. Al mismo tiempo, señaló que la inflación subyacente se mantuvo hasta ahora relativamente estable y que no se observaba una respuesta salarial sustantiva. Es una combinación que obliga a diferenciar el impacto directo del shock de sus posibles efectos de segunda vuelta.
En Reino Unido, el CPI aumentó 3,5% interanual en septiembre, frente a 3,1% en agosto; el transporte, y especialmente los combustibles, realizó la mayor contribución al alza. El núcleo se ubicó en 2,8%. China presenta una estructura distinta: el IPC aumentó solo un 0,9% interanual y el núcleo 1,0%, pero los precios industriales a la salida de fábrica (IPP) crecieron un 5,0% y los precios de compra de insumos industriales, un 6,9%. Dentro de estos últimos, combustibles y energía aumentaron 13,6% y materias primas químicas 12,6%. Para una empresa argentina que compra a proveedores chinos, la baja inflación del consumidor chino no garantiza menores costos de maquinaria, componentes, químicos o transporte internacional.
El nuevo Commodity Markets Outlook del Banco Mundial amplía la lectura de los índices nacionales. El organismo prevé que los precios de energía aumenten 32% en 2026 y que los fertilizantes lo hagan 14%, mientras los alimentos subirían alrededor de 10% en el año y otro 7% en 2027. Estas cifras son proyecciones sujetas a supuestos y no cotizaciones. Su utilidad para la gestión está en advertir que un shock energético prolongado puede propagarse a transporte, agroquímicos y alimentos incluso si los indicadores núcleo de algunas economías se mantienen más moderados.
Inflación de las principales economías
| Economía / índice | Último dato interanual | Publicación | Lectura |
| EE.UU.: IPC | General 3,7%; núcleo 2,6% | 14/10; BLS | Energía y gasolina impulsaron la aceleración mensual. |
| EE.UU.: PCE | General 3,6%; núcleo 3,1% | 29/10; BEA | Medida central para la evaluación de la Fed. |
| Eurozona: IAPC | General 3,8% | 16/10; Eurostat | Energía fue el principal aporte a la inflación. |
| Reino Unido: IPC | General 3,5%; núcleo 2,8% | 21/10; ONS | Combustibles elevaron la tasa anual. |
| China: IPC / productor | 0,9% / 5,0% | 15/10; NBS | Consumo moderado con fuerte presión de costos industriales. |
3. Política monetaria de la Reserva Federal y otros bancos centrales
La Reserva Federal decidió el 28 de octubre mantener el rango objetivo de la tasa de fondos federales en el 3,75%-4,00%. La votación fue de diez votos a favor y dos en contra: Lisa Cook y Beth Hammack prefirieron elevar el rango en 25 puntos básicos. El comunicado describió una actividad económica que continúa expandiéndose a un ritmo sólido, gasto interno resistente, crecimiento fuerte de la productividad e inversión de capital robusta. También señaló que la inflación permanece elevada y que la incertidumbre sigue siendo alta, en parte por los acontecimientos geopolíticos. La decisión debe leerse como una pausa después del aumento de septiembre, no como el inicio confirmado de un ciclo de recortes.
La información disponible al momento de la reunión ofrecía argumentos en direcciones opuestas. Por un lado, la creación de empleo se había desacelerado y el desempleo se mantenía en 4,2%. Por otro, el CPI de septiembre había acelerado y la economía mostraba señales de demanda interna resistente.
El shock energético limita lo que puede lograr la política monetaria. Una tasa más alta no repara oleoductos, no reduce riesgos de navegación y no aumenta de inmediato la producción de petróleo. Su canal de acción pasa por la demanda, el crédito y las expectativas. Si el encarecimiento de la energía se filtra hacia salarios, servicios y contratos, los bancos centrales pueden mantener una postura restrictiva por más tiempo; si el shock permanece acotado y la actividad se debilita, el costo de una política demasiado dura aumenta. Esta tensión aparece explícitamente tanto en la comunicación de la Fed como en la del BCE y explica por qué las decisiones no deben interpretarse sólo a partir del precio del crudo.
El PIB de 3,4% anualizado sugiere una economía más fuerte, mientras el PCE de 3,6% interanual confirma una inflación superior al objetivo. Para la próxima reunión de la Fed, estos registros se combinarán con nuevas publicaciones de empleo e inflación; el resultado dependerá del conjunto, no de una regla basada en un solo indicador.
Los rendimientos de largo plazo continúan siendo una fuente adicional de presión. La serie H.15 de la Reserva Federal muestra que el rendimiento del Treasury nominal a diez años es 5,05% al día 28. Esa tasa incorpora expectativas de inflación, prima por plazo, oferta y demanda de títulos y evaluación de riesgos futuros. Por ello, incluso con una Fed sin cambios, el costo base utilizado para valorar proyectos o refinanciar deuda de largo plazo puede variar de manera significativa.
Las tasas relativas también influyen sobre los tipos de cambio, pero la relación no es automática. Un rendimiento estadounidense elevado puede sostener la demanda de dólares, aunque la paridad final depende de expectativas sobre otras economías, flujos comerciales y decisiones de sus bancos centrales. Para una pyme argentina, una cobertura natural existe únicamente cuando ingresos y egresos coinciden razonablemente en moneda y fecha; facturar en moneda extranjera no elimina el descalce si los cobros llegan después de los pagos.
En Argentina, el costo externo se superpone con la prima soberana y con el riesgo propio de cada deudor. Como aproximación conceptual, una emisión en dólares puede tomar como referencia un Treasury de plazo comparable y añadir una prima soberana, a la que se suman otros factores de riesgo y condiciones específicas de la operación, como la liquidez, el tamaño de la emisión, las garantías y las cláusulas contractuales. No corresponde sumar mecánicamente el EMBI a cualquier tasa para obtener el costo de una pyme, pero el aumento del spread argentino suele endurecer las condiciones de acceso a crédito corporativo y provincial. Con un rendimiento del Treasury estadounidense a diez años del 5,05% al 28 de octubre y un riesgo país argentino de 787 puntos básicos al cierre del día 30, las condiciones financieras internacionales continuaban siendo exigentes. Ambos indicadores constituyen referencias relevantes para evaluar el costo del financiamiento, aunque no permiten determinar directamente la tasa que pagaría una empresa argentina.
El BCE mantuvo el 29 de octubre sus tres tasas oficiales: 2,50% para la facilidad de depósito, 2,65% para las operaciones principales de financiación y 2,90% para la facilidad marginal de crédito. Su comunicación subrayó que los precios de la energía siguieron subiendo y que las condiciones de financiación se endurecieron desde la reunión anterior. El Consejo de Gobierno reiteró un enfoque dependiente de los datos y reunión por reunión, sin comprometer una trayectoria de tasas. Para empresas vinculadas con Europa, esto implica que una eventual moderación del crecimiento no se traducirá necesariamente en un alivio inmediato del costo financiero.
El Banco de Inglaterra presenta un calendario distinto. La última decisión disponible es la del 17 de septiembre, cuando mantuvo Bank Rate en 3,75% por seis votos contra tres; los disidentes preferían elevarla a 4,00%. El siguiente anuncio está previsto para el 5 de noviembre. Desde esa reunión, la inflación de septiembre aumentó a 3,5% interanual y los combustibles explicaron una parte importante de la aceleración. En consecuencia, no resulta prudente anticipar el resultado de noviembre: el dato disponible muestra que el Reino Unido también enfrenta la tensión entre energía, inflación y actividad.
La comparación entre bancos centrales confirma que un mismo shock no produce decisiones idénticas. Estados Unidos y la eurozona mantuvieron sus tasas en octubre, mientras el Reino Unido tenía prevista su siguiente reunión para el 5 de noviembre. Para una pyme argentina, lo relevante es que ninguna de estas trayectorias asegura una caída rápida y sincronizada de las tasas internacionales. Conviene modelar refinanciaciones con escenarios diferenciados de tasa base, spread soberano y margen bancario, y verificar qué parte del proyecto sigue siendo viable si el alivio monetario llega más tarde de lo esperado.
Tasas de bancos centrales
| Banco central | Decisión más reciente disponible | Señal dominante |
| Reserva Federal | 28/10: sin cambios; 3,75%-4,00%; votación 10-2. | Actividad firme e inflación todavía elevada. |
| Banco Central Europeo | 29/10: sin cambios; depósito 2,50%. | Riesgo inflacionario por energía y financiación más estricta. |
| Banco de Inglaterra | 17/09: sin cambios; 3,75%; votación 6-3. | Próxima decisión 05/11; inflación de septiembre subió. |
4. Precios de commodities e impacto sobre Argentina
La serie diaria de la EIA muestra que el Brent spot FOB se ubicó en USD 123,10 por barril el 27 de octubre. El WTI Cushing cerró en USD 103,37 por barril en la misma fecha. En octubre el Brent volvió a superar USD 130 en algunos registros diarios y mantuvo una volatilidad elevada, de modo que una sola cotización no representa adecuadamente el costo esperado de un contrato de varios meses. Para presupuestar combustibles o transporte conviene combinar la referencia internacional con la estructura local de impuestos, refinación, logística, moneda y plazo de pago.
El Short-Term Energy Outlook de octubre de la EIA, publicado el día 6, describió un mercado afectado por ataques a infraestructura y buques en Medio Oriente y registró un promedio de Brent de USD 114 por barril en septiembre. La EIA elevó su previsión anual a USD 96 para 2026 y USD 84 para 2027. Sin embargo, el propio organismo aclara que el modelo cerró sus insumos el 1 de octubre y no incorpora específicamente acontecimientos posteriores.
El Banco Mundial publicó el 28 de octubre una proyección diferente, Brent promedio de USD 91 para 2026 y USD 79 para 2027, bajo el supuesto de que los conflictos que afectan la oferta global no se intensifiquen de manera significativa. En un escenario adverso, el organismo contempla valores considerablemente mayores. La distancia entre las cifras de EIA y Banco Mundial no constituye necesariamente una inconsistencia metodológica: usan fechas de corte, supuestos y modelos distintos.
Para granos y fertilizantes, las cotizaciones mensuales utilizadas corresponden a los promedios de septiembre de la Pink Sheet del Banco Mundial, difundida en octubre. La soja de referencia se ubicó en USD 524 por tonelada, el maíz en USD 239,6, el trigo estadounidense en USD 347 y la urea de Europa oriental en USD 407,5. Frente a agosto, estas referencias aumentaron. A nivel agregado, el Banco Mundial informó que en septiembre el índice de energía subió 25,7%, el de alimentos 3,8% y el de fertilizantes 0,4%. El promedio mensual no debe confundirse con el precio disponible para una compra puntual ni con el costo de importación puesto en Argentina.
El movimiento de fertilizantes merece atención aun cuando el índice agregado mensual haya variado poco. La urea de referencia aumentó respecto de agosto y el informe de perspectivas del Banco Mundial proyecta para 2026 un encarecimiento anual de 14% para los fertilizantes. En una explotación agropecuaria o agroindustrial, el margen depende también de fertilización, combustibles, flete, almacenamiento y financiamiento del ciclo productivo. Una mejora del precio de soja o maíz puede quedar parcial o totalmente absorbida si los costos se ajustan antes o si la campaña requiere más capital de trabajo.
Para Argentina, el shock energético tiene efectos en direcciones opuestas. El aumento del precio internacional favorece el ingreso unitario de exportadores de crudo y gas, y en septiembre el sector energético aportó USD 1.600 millones de superávit comercial. Al mismo tiempo, encarece combustibles, transporte y numerosos insumos para industria, comercio y agro. El resultado macroeconómico positivo del complejo energético no debe trasladarse mecánicamente a cada empresa: una firma puede operar en un país con superávit energético y, aun así, sufrir una suba de costos por logística, seguros o derivados. La evaluación relevante es el margen neto y la caja de cada actividad.
Precios de commodities
| Referencia | Último valor | Fecha / naturaleza | Lectura para Argentina |
| Brent, spot FOB | USD 123,10/barril | 27/10; EIA | Ingreso exportador y costos energéticos en sentidos opuestos. |
| WTI, spot Cushing | USD 103,37/barril | 27/10; EIA | Referencia distinta del Brent; alta volatilidad mensual. |
| Urea, Europa oriental | USD 407,5/t | Promedio septiembre; BM | Subió frente a agosto; no es precio puesto en Argentina. |
| Soja | USD 524/t | Promedio septiembre; BM | Mejora de referencia junto con mayores costos de insumos. |
| Maíz | USD 239,6/t | Promedio septiembre; BM | Mayor precio internacional no garantiza mayor margen. |
| Trigo estadounidense HRW | USD 347/t | Promedio septiembre; BM | Calidad específica; usar cotización efectiva para contratos. |
5. Tipo de cambio de socios comerciales
Al cierre del 30 de octubre, las referencias disponibles muestran movimientos de distinta magnitud frente al cierre de septiembre. La PTAX de venta del Banco Central de Brasil fue de 5,4212 reales por dólar, frente a 5,1809 reales por dólar el 30 de septiembre, lo que representa un aumento del 4,6% en la cotización del dólar medida en reales y, por lo tanto, una depreciación nominal de la moneda brasileña. El Banco Central Europeo publicó una referencia de 1,1172 dólares por euro, frente a 1,1355 al cierre de septiembre, y de 7,4326 yuanes por euro, frente a 7,6130 en la misma fecha. El cruce de ambas referencias equivale aproximadamente a 6,6529 yuanes por dólar, frente a 6,7045 al cierre del mes anterior, lo que indica una apreciación nominal del yuan frente al dólar. Estas paridades son referencias y no cotizaciones comerciales garantizadas. Tampoco permiten determinar por sí solas la evolución de la competitividad bilateral, que depende, entre otros factores, de los precios internos y del tipo de cambio del peso argentino.
Para una empresa argentina, el dato cambiario útil depende de la moneda efectiva de facturación y de los costos asociados. Una depreciación del real frente al dólar puede modificar la competitividad bilateral con Brasil, pero el efecto real exige considerar también la inflación de ambos países y la evolución del peso. Del mismo modo, una compra cotizada en yuanes puede contener componentes logísticos o financieros dolarizados. La gestión debe identificar qué parte del precio está fijada, qué parte se revisa y en qué moneda se produce cada ajuste, en lugar de utilizar una sola paridad nominal como indicador suficiente.
Tipo de cambio de socios comerciales
| Moneda | Referencia del 30/10 | Fuente / naturaleza | Exposición empresarial |
| Real brasileño | 5,4212 BRL por USD | BCB; PTAX venta | Ventas a Brasil y compras regionales. |
| Yuan chino | ≈ 6,6529 CNY por USD | Cruce de referencias BCE EUR/CNY y EUR/USD | Insumos y bienes de capital chinos. |
| Euro | 1,1172 USD por EUR | BCE; referencia diaria | Compras o cobros denominados en euros. |
Comercio exterior argentino
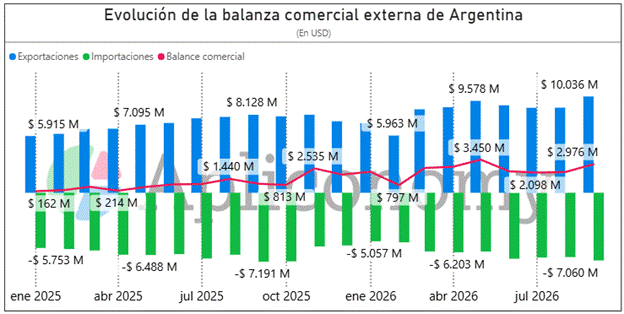
El INDEC publicó el 19 de octubre las cifras estimadas del comercio de bienes de septiembre. Las exportaciones alcanzaron USD 10.036 millones y crecieron 23,5% interanual; las importaciones sumaron USD 7.060 millones y disminuyeron 1,8%. El superávit mensual fue de USD 2.976 millones y el intercambio total llegó a USD 17.095 millones. Entre enero y septiembre, las exportaciones acumularon USD 77.267 millones, las importaciones USD 56.069 millones y el saldo positivo USD 21.198 millones. Se trata del trigésimo cuarto mes consecutivo con superávit comercial. El dato es favorable para la disponibilidad potencial de divisas, pero la caída interanual de las importaciones también exige observar su composición y su vínculo con la inversión y la actividad interna.
La composición por socios y sectores muestra que el resultado agregado no es uniforme. En septiembre, el saldo bilateral fue deficitario en USD 831 millones con China y en USD 169 millones con Brasil; en el acumulado enero-septiembre, los déficits alcanzaron USD 5.901 millones y USD 2.216 millones, respectivamente. En sentido opuesto, el sector energético registró un superávit de USD 1.600 millones en septiembre y de USD 9.427 millones en los primeros nueve meses; las exportaciones energéticas del mes fueron USD 1.781 millones y las de aceite crudo de petróleo USD 1.127 millones. Para las pymes, estos datos sugieren que el alivio externo se concentra en determinadas cadenas y no implica igual disponibilidad de insumos o crédito para todos los sectores.
El superávit de bienes no equivale a una entrada automática y simultánea de reservas ni garantiza estabilidad cambiaria. Entre el registro aduanero y la liquidez efectiva intervienen fechas de cobro y pago, servicios, intereses, amortizaciones y decisiones financieras. Tampoco debe inferirse de la baja de importaciones que todos los costos en dólares estén cayendo: el precio de la energía, el flete y el financiamiento pueden aumentar aun con menores volúmenes importados. Para una pyme, la señal externa favorable debe utilizarse como contexto, sin sustituir el análisis de los costos de reposición, las necesidades de divisas y los vencimientos concretos de cada operación.
Indicadores del sector externo argentino
| Indicador | Septiembre de 2026 | Acumulado enero-septiembre / lectura |
| Exportaciones de bienes | USD 10.036 millones | USD 77.267 millones; +21,6% interanual. |
| Importaciones de bienes | USD 7.060 millones | USD 56.069 millones; -2,5% interanual. |
| Saldo comercial | USD 2.976 millones | USD 21.198 millones. |
| Saldo energético | USD 1.600 millones | USD 9.427 millones. |
| Exportaciones de crudo | USD 1.127 millones | 11,2% de las exportaciones totales de septiembre. |
| Saldos con Brasil / China | -USD 169 / -USD 831 millones | Acum.: -USD 2.216 / -USD 5.901 millones. |
6. Riesgo país comparado y spread soberano
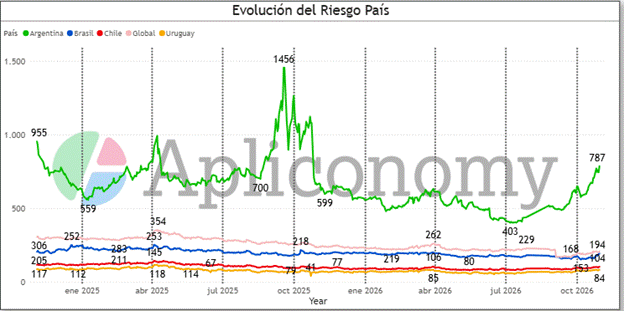
El riesgo país argentino volvió a aumentar durante octubre. El cierre disponible del EMBI de Argentina fue de 787 puntos básicos el 30 de octubre, frente a los 607 puntos del 30 de septiembre. La diferencia es de 180 puntos básicos, aproximadamente un 29,7%. Durante el mes, el indicador había alcanzado 765 puntos el día 26 y 763 el día 28, antes del nuevo repunte de fin de mes. El movimiento revirtió parte de la mejora observada a mediados de 2026 y elevó la sensibilidad de la economía argentina a un contexto internacional en el que las tasas base de Estados Unidos siguen altas.
La comparación regional continúa siendo desfavorable para Argentina. Para series mensuales homogéneas, los últimos promedios disponibles de septiembre aproximadamente 166 puntos básicos para Brasil, 89 para Chile y 168 para el agregado de economías emergentes. Se comparan promedios mensuales de socios regionales con un cierre diario argentino, por lo que no se trata de observaciones estrictamente homogéneas. La conclusión más sólida es cualitativa: Argentina continúa pagando una prima sustancialmente mayor que economías comparables de la región.
El riesgo país y el rendimiento del Tesoro estadounidense son componentes distintos del costo financiero. El Treasury a diez años refleja una tasa libre de riesgo de referencia en dólares (aunque su rendimiento incorpora plazo e inflación esperada), mientras el EMBI mide un diferencial de rendimiento de deuda soberana emergente respecto de instrumentos estadounidenses comparables. Si ambos aumentan, el costo de acceso a mercados puede deteriorarse por dos vías simultáneas. Sin embargo, la tasa que finalmente paga una empresa no se obtiene sumando mecánicamente ambos números: intervienen plazo, liquidez, estructura del bono, garantías y riesgo corporativo.
El aumento del spread tampoco equivale a una probabilidad directa de incumplimiento. Los precios de los bonos incorporan expectativas, liquidez, posicionamiento de inversores y percepción sobre necesidades futuras de financiamiento. Las calificaciones crediticias cumplen otra función, ordenan riesgo en categorías discretas y suelen moverse con menor frecuencia que los precios de mercado.
Es necesario separar riesgo soberano de accesibilidad al mercado de acciones. La clasificación de Argentina como mercado standalone en la revisión de accesibilidad de MSCI de junio de 2026 evalúa condiciones de inversión y operación, no capacidad de pago del soberano. Una eventual reclasificación futura podría modificar flujos de cartera. El indicador más inmediato para la financiación en dólares sigue siendo el costo efectivo que enfrenta el deudor, que puede permanecer alto incluso si mejoran otros indicadores financieros.
Para la gestión financiera, el mensaje de octubre es conservar holgura. Un spread soberano más alto puede transmitirse a bancos, provincias, grandes empresas y proveedores, y terminar afectando a pymes a través de tasas, plazos o condiciones de venta. Conviene comparar ofertas por costo financiero total, moneda, vencimiento final, garantías y posibilidad de prepago; además, debe simularse qué ocurre si la refinanciación se renueva a una tasa mayor. La liquidez disponible en la fecha de vencimiento es más importante que un resultado contable anual favorable.
Riesgo país comparado
| Referencia | Último dato | Período / naturaleza |
| Argentina | 787 pb | 30/10; último cierre mensual disponible del EMBI. |
| Brasil | 166 pb | Septiembre; promedio mensual, último comparable BCRP. |
| Economías emergentes | 168 pb | Septiembre; promedio mensual, último comparable BCRP. |
Elecciones presidenciales Brasil
La reelección de Luiz Inácio Lula da Silva en la segunda vuelta del 25 de octubre de 2026, con el 51,79% de los votos válidos frente al 48,21% de Flávio Bolsonaro, abre un nuevo mandato de continuidad en la política económica brasileña. Su análisis requiere considerar los resultados de la gestión iniciada en 2023 y las diferencias respecto de la presidencia de Jair Bolsonaro (2019-2022), padre del candidato derrotado. Durante el gobierno de Lula, Brasil mantuvo una trayectoria expansiva, con un crecimiento del PIB de 3,2% en 2023, 3,4% en 2024 y 2,3% en 2025, aunque con señales de desaceleración durante 2026. Uno de los resultados más relevantes fue la mejora sostenida del mercado laboral: la tasa de desempleo descendió del 9,6% en 2022 al 5,6% en 2025, prolongando la recuperación iniciada tras la pandemia. La inflación también se moderó respecto de los elevados registros de 2021 y 2022, aunque persistieron presiones sobre los precios y condiciones monetarias restrictivas. Sin embargo, estos resultados conviven con limitaciones estructurales: la inversión representó el 16,8% del PIB en 2025, mientras que la deuda pública bruta aumentó desde aproximadamente el 72% del PIB al cierre de 2022 hasta el 82,9% en septiembre de 2026. En consecuencia, la continuidad del crecimiento y las mejoras laborales no eliminan las restricciones fiscales, financieras y productivas que enfrentará el nuevo mandato, cuyo inicio está previsto para enero de 2027.
Una diferencia significativa respecto de la administración anterior se encuentra en la orientación de la política industrial. Mientras que durante el gobierno de Bolsonaro predominó una estrategia más favorable a las reformas de mercado y a la participación privada, Lula impulsó una mayor intervención estatal mediante programas de financiamiento, innovación y desarrollo de capacidades productivas. La iniciativa Nova Indústria Brasil, presentada en 2024, constituye una expresión de este cambio al promover sectores estratégicos vinculados con la agroindustria, la salud, la transformación digital, la movilidad sostenible y la transición energética. La continuidad presidencial permite considerar la profundización de esta orientación como una posibilidad relevante para los próximos años, aunque sus resultados dependerán de la capacidad de incrementar la inversión productiva y la competitividad industrial en un contexto de elevadas tasas de interés y crecientes compromisos fiscales. Para Argentina, esta estrategia representa simultáneamente una oportunidad de inserción en cadenas regionales de valor y un desafío competitivo, en la medida en que el fortalecimiento de proveedores brasileños podría desplazar compras industriales realizadas a la Argentina.
Desde la perspectiva del intercambio bilateral, las oportunidades para Argentina dependerán tanto del dinamismo de la demanda brasileña como de la composición sectorial de su crecimiento. Una expansión de la producción manufacturera y de la inversión podría favorecer especialmente a las exportaciones argentinas de vehículos, autopartes, bienes intermedios y productos metalmecánicos. No obstante, una estrategia industrial brasileña orientada prioritariamente al desarrollo de proveedores nacionales podría intensificar las asimetrías existentes dentro del Mercosur. La continuidad política ofrece posibilidades de coordinación en materia de infraestructura, financiamiento e integración productiva, pero no asegura una distribución equilibrada de sus beneficios. Para las pymes industriales argentinas, el desafío será identificar oportunidades concretas de complementariedad, mejorar su competitividad y anticipar cambios en las condiciones de acceso al mercado brasileño. En términos estratégicos, el interrogante central para los próximos años será si la nueva etapa de desarrollo industrial brasileño contribuirá a una estructura productiva regional más integrada o acentuará la competencia entre proveedores de ambos países.
Implicancias para pymes
La combinación de energía cara y financiamiento exigente vuelve a colocar el capital de trabajo en el centro de la gestión. Si aumentan fletes, seguros o tasas mientras los clientes extienden plazos, una empresa rentable puede quedar sin caja.
En abastecimiento, la prioridad es distinguir insumos críticos de insumos sustituibles. Para los primeros, el costo de una ruptura puede ser mucho mayor que el costo financiero de mantener cierto inventario de seguridad. La decisión debería considerar tiempo real de reposición, concentración de proveedores, rutas utilizadas y posibilidad técnica de sustitución. En un contexto de alta volatilidad energética, no basta con comparar precios unitarios: también importa la probabilidad de entrega en la fecha necesaria.
Los presupuestos de importación deben separar mercadería, flete, seguro, derechos, gastos de despacho y financiamiento. Cada componente puede tener una moneda y una fecha de revisión diferente. Una oferta de vigencia corta no debería respaldar sin ajustes una venta a precio fijo y entrega lejana. Resulta útil identificar qué partidas son firmes, cuáles están indexadas y qué cláusulas trasladan demoras o aumentos. Cuando el contrato sea relevante, la interpretación jurídica de esas cláusulas debe revisarse con asesoramiento especializado.
En deuda, conviene construir un calendario de vencimientos por moneda y por tipo de tasa. El ejercicio debe incluir capital, intereses, comisiones y eventuales garantías exigibles. Una obligación a tasa fija protege frente a nuevas subas durante su vigencia, pero puede concentrar un refinanciamiento costoso al final; una tasa variable distribuye el ajuste a lo largo del tiempo. La decisión correcta depende de la capacidad de caja y no sólo de cuál alternativa presenta la cuota inicial más baja.
Las coberturas cambiarias o de tasa pueden reducir incertidumbre, pero tienen costo y pueden requerir garantías. Antes de contratarlas es necesario identificar la exposición económica que se busca cubrir, el monto, la fecha y la moneda. Una cobertura sobredimensionada puede crear un riesgo nuevo en lugar de eliminarlo. Para pymes sin acceso habitual a instrumentos complejos, puede ser más eficiente primero reducir descalces naturales, negociar plazos y diversificar proveedores o clientes, y luego evaluar coberturas financieras disponibles.
Para exportadores agroindustriales y energéticos, los altos precios internacionales representan una oportunidad sólo si mejoran el margen neto. En septiembre subieron referencias de soja, maíz, trigo y urea al mismo tiempo, mientras el petróleo continuó elevado. Por ello, el análisis debe incorporar rendimiento físico, insumos, logística, financiación y calendario de cobros. Ampliar capacidad de forma irreversible únicamente por una cotización coyuntural puede ser riesgoso; conviene definir qué nivel de margen y qué estabilidad de demanda justifican la inversión.
En actividades orientadas al mercado interno, el traslado de costos debe evaluarse producto por producto. Aumentar toda la lista de precios en la misma proporción puede reducir ventas rentables; absorber todos los aumentos puede deteriorar el capital de trabajo. Un tablero sencillo debería separar volumen, margen de contribución, costo de reposición y plazo de cobro. Esa información permite negociar condiciones comerciales y detectar cuándo el crecimiento nominal de la facturación no se traduce en una mejora económica real.
Para decisiones de inversión, el escenario de prueba debería combinar ventas más lentas, insumos más caros y financiamiento más costoso que en el caso base. No es necesario adivinar un único precio futuro del dólar o del petróleo: resulta más robusto evaluar rangos y puntos de quiebre. Las inversiones divisibles o ejecutables por etapas preservan opciones cuando la incertidumbre es alta. La pregunta de gestión es concreta: ¿qué parte del proyecto sigue generando caja suficiente si el alivio energético y financiero se demora varios meses? Esa respuesta debería definir el ritmo de compromiso de recursos.
TABLERO EJECUTIVO
Señales para la gestión empresarial
| Indicador | Dato de referencia | Estado | Impacto principal para pyme |
| Irán y Ormuz | La Energy Information Administration (EIA) mantiene un escenario de oferta y transporte vulnerable; el Brent siguió por encima de USD 120/barril en el último dato disponible. | ALERTA | Abastecimiento, fletes y seguros expuestos a disrupciones. |
| Petróleo Brent | USD 123,10/barril; spot del 27/10, último dato disponible de EIA. | ALERTA | Presión sobre combustibles, transporte y costos indirectos. |
| Fertilizantes | Urea: USD 407,5/t; promedio de septiembre, Pink Sheet del Banco Mundial. | ATENCIÓN | Mayor costo de campaña y capital de trabajo agroindustrial. |
| Riesgo país argentino | 787 pb al 30/10; cierre mensual del EMBI (JP Morgan, vía series públicas). | ALERTA | Prima financiera elevada, adicional a la tasa base. |
| Reserva Federal | Sin cambios el 28/10: rango 3,75%-4,00%. | ALERTA | No se materializó un alivio del costo de refinanciación. |
| Inflación internacional | EE.UU. PCE 3,6%; eurozona IAPC 3,8%; Reino Unido CPI 3,5% (septiembre). | ALERTA | Presupuestar persistencia y dispersión de aumentos. |
| Sector externo argentino | Superávit comercial USD 2.976 M; energético USD 1.600 M en septiembre. | FAVORABLE | Amortiguador externo, no equivale a liquidez empresaria. |
Perspectivas
El escenario base para noviembre supone que el mercado energético continúa tensionado, aunque sin una nueva interrupción sistémica, y que los principales bancos centrales mantienen tasas elevadas mientras evalúan la persistencia de la inflación. Este supuesto es consistente con la cautela expresada por la Fed y el BCE y con el hecho de que el Brent permanece por encima de los niveles previos al shock. Para Argentina, el saldo comercial y el aporte energético ofrecen capacidad de absorción externa, pero el aumento del spread soberano limita la medida en que esa mejora puede transformarse en mejores condiciones de financiamiento para empresas.
El escenario optimista requiere más que una caída transitoria del petróleo: supone una normalización efectiva y sostenida de rutas, infraestructura y seguros, acompañada por una moderación verificable de los componentes de inflación vinculados a energía. Si esas condiciones se consolidaran, podrían disminuir costos de transporte y reposición y, con rezago, abrirse espacio para tasas menos restrictivas. En Argentina, la mejora sería más visible para actividades importadoras y consumidoras de energía; los exportadores petroleros, en cambio, deberían evaluar el efecto de precios internacionales más bajos sobre sus ingresos unitarios.
El escenario adverso combina una nueva escalada geopolítica, menor disponibilidad de petróleo y granos, presiones adicionales sobre fertilizantes y una respuesta monetaria más dura. El Banco Mundial señala que sus proyecciones de base suponen que los conflictos no se intensifican de manera sustantiva; por lo tanto, una ruptura de ese supuesto puede generar resultados considerablemente peores. Para las pymes argentinas, el impacto podría aparecer simultáneamente en fletes, insumos, capital de trabajo, refinanciación y demanda externa, incluso en actividades que no compran petróleo de manera directa.
El escenario mixto contempla una reducción parcial de los precios físicos de energía, pero sin una mejora equivalente en el costo del dinero ni en el riesgo soberano argentino. Es un escenario particularmente relevante para presupuestar porque evita asumir que todos los canales se corrigen al mismo tiempo. La gestión debe seguir la operación completa y no un único indicador internacional.
En los cuatro escenarios conviene establecer señales observables que indiquen cuándo revisar el presupuesto.
Escenarios considerados
| Escenario | Supuesto central | Efecto global | Efecto para Argentina |
| Base | Energía cara y volátil; Fed y BCE mantienen cautela. | Crecimiento desigual y crédito exigente. | Superávit externo con presión financiera y de costos. |
| Optimista | Normalización logística sostenida e inflación energética en baja. | Menores costos y posible flexibilización posterior. | Alivio para importadores; menor ingreso unitario energético. |
| Adverso | Nueva escalada geopolítica y shock extendido de oferta. | Más inflación, menor actividad y tasas altas por más tiempo. | Tensión simultánea sobre insumos, demanda y refinanciación. |
| Mixto | Mejora la oferta física, pero no el riesgo ni el crédito. | Precios y condiciones financieras se corrigen a ritmos distintos. | Menores insumos no compensan necesariamente el costo financiero. |
Resumen ejecutivo
Durante octubre no se consolidó una normalización del frente energético: el Brent continuó en niveles elevados y la volatilidad siguió asociada a interrupciones de infraestructura y transporte en Medio Oriente. La Energy Information Administration (EIA) registró un Brent spot de USD 123,10 por barril el 27 de octubre, último dato publicado al cierre utilizado aquí. A su vez, el Commodity Markets Outlook del Banco Mundial, difundido el 28 de octubre, estimó que el índice de energía aumentaría 32% en 2026 y advirtió que la reducción de inventarios deja al mercado más expuesto a nuevas perturbaciones. Para la gestión empresaria conviene, por lo tanto, separar tres planos: el precio spot observado, las proyecciones de organismos y el costo efectivo puesto en destino. Ninguno de ellos puede sustituir a los otros cuando se presupuestan combustibles, fletes, seguros o insumos intensivos en energía.
En política monetaria se produjo un cambio de tono respecto del mes anterior, pero no un alivio financiero. La Reserva Federal mantuvo el 28 de octubre el rango de la tasa de fondos federales en 3,75%-4,00%, después del aumento de 25 puntos básicos de septiembre. La decisión fue aprobada por diez votos contra dos; los disidentes preferían una nueva suba. El Banco Central Europeo también mantuvo sin cambios sus tasas el 29 de octubre, con la facilidad de depósito en 2,50%, y destacó que el encarecimiento energético aumenta simultáneamente los riesgos de inflación y de menor crecimiento. El Banco de Inglaterra, cuya última reunión disponible es la del 17 de septiembre, conserva una tasa de 3,75% y volverá a decidir el 5 de noviembre. La ausencia de nuevas subas en Estados Unidos y la eurozona no equivale a una política expansiva: el rendimiento del Tesoro estadounidense a diez años fue 5,05% el 28 de octubre y las condiciones de financiación permanecen exigentes.
La actividad mundial continúa mostrando contrastes. El FMI, en su World Economic Outlook de octubre, proyectó un crecimiento global de 3,1% para 2026 y de 3,4% para 2027, con riesgos inclinados a la baja por conflictos, tensiones comerciales y vulnerabilidades fiscales. Estados Unidos sorprendió por la fortaleza del tercer trimestre: la estimación preliminar del Bureau of Economic Analysis (BEA), publicada el 29 de octubre, informó un crecimiento anualizado de 3,4%, frente a 2,2% en el segundo trimestre; las ventas finales reales a compradores privados internos avanzaron 4,9%. China, en cambio, combinó un PIB del tercer trimestre 4,5% superior al de un año antes con una expansión de apenas 1,1% de las ventas minoristas de septiembre y una caída acumulada de la inversión fija. La eurozona publicó el 30 de octubre una estimación preliminar del tercer trimestre: +0,4% trimestral y +1,3% interanual, tras +0,6% y +1,2%, respectivamente, en el segundo trimestre. El escenario no es el de una contracción global homogénea, sino el de una expansión desigual y vulnerable a shocks de costos.
Para Argentina, octubre reforzó una combinación igualmente mixta. El INDEC informó para septiembre exportaciones por USD 10.036 millones, importaciones por USD 7.060 millones y un superávit comercial de USD 2.976 millones; entre enero y septiembre el saldo positivo acumuló USD 21.198 millones. Dentro de ese resultado, el sector energético registró en septiembre un superávit de USD 1.600 millones y exportaciones por USD 1.781 millones. Sin embargo, el riesgo país argentino volvió a deteriorarse: el EMBI cerró octubre en 787 puntos básicos el 30 de octubre, frente a 607 al cierre de septiembre (una suba de 180 puntos básicos, equivalente al 29,7%). Para una pyme, la mejora externa del país no elimina el riesgo de caja.
Cuadro resumen de indicadores
| Indicador | Último dato publicado | Período | Lectura |
| Crecimiento mundial | 3,1% en 2026; 3,4% en 2027 | FMI, WEO octubre | Crecimiento moderado y riesgos inclinados a la baja. |
| PIB de EE.UU. | +3,4% anualizado | 3T26; preliminar 29/10 | Aceleración, sujeta a revisión el 25/11. |
| PIB de la eurozona | +0,4% trimestral; +1,3% interanual | 3T26; estimación rápida 30/10 | Se desaceleró frente al 2T; datos preliminares. |
| Empleo de EE.UU. | +29.000 puestos; desempleo 4,2% | Septiembre; último dato disponible | Contratación más débil que la actividad agregada. |
| PCE de EE.UU. | 3,6% interanual; núcleo 3,1% | Septiembre; 29/10 | Inflación relevante para la evaluación de la Fed. |
| Tasas oficiales | Fed 3,75%-4,00%; BCE depósito 2,50%; BoE 3,75% | Decisiones disponibles al 29/10 | Pausa monetaria sin relajación financiera generalizada. |
| Tesoro de EE.UU. | Rendimiento a 10 años: 5,05% | 28/10; H.15 del 29/10 | Referencia de largo plazo distinta de la tasa Fed. |


