


El Informe Macroeconómico de octubre de 2026 de Apliconomy analiza las principales variables de la economía argentina y su impacto sobre las empresas y pymes. Inflación, tasas de interés, actividad económica, situación fiscal, comercio exterior, dólar y reservas configuran un escenario de mayor estabilidad nominal, pero todavía condicionado por una demanda interna débil y un costo financiero elevado.
1. Política monetaria
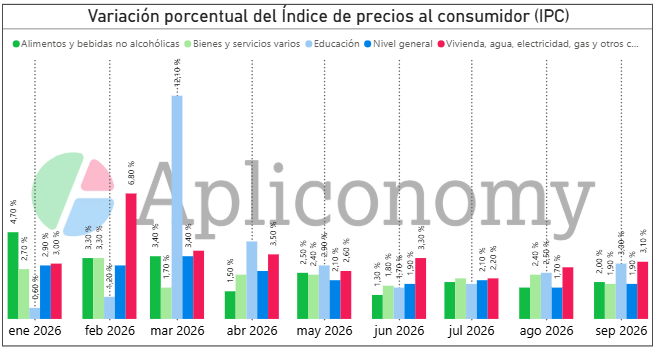
El último IPC oficial disponible registró en septiembre una variación mensual de 1,9%, levemente superior al 1,7% de agosto. La inflación núcleo se ubicó en 1,7%, los precios regulados aumentaron 2,3% y los estacionales 2,9%. En términos interanuales, la inflación pasó de 33,5% en agosto a 33,4% en septiembre, mientras que el acumulado de los primeros nueve meses alcanzó 23,6%. El dato muestra que la inflación permanece en niveles relativamente bajos, aunque sin una desaceleración lineal mes a mes. La composición también resulta relevante para la gestión empresarial: los servicios aumentaron 2,4%, frente a 1,7% de los bienes, mientras que Vivienda, agua, electricidad, gas y otros combustibles fue la división de mayor incremento, con 3,1%. A su vez, los últimos datos disponibles de agosto mostraron un avance mensual de 2,1% del IPIM, de 2,9% de los productos importados y de 2,5% del costo de la construcción del Gran Buenos Aires. La brecha entre índices confirma que la evolución de los costos de una empresa puede diferir significativamente del IPC general.
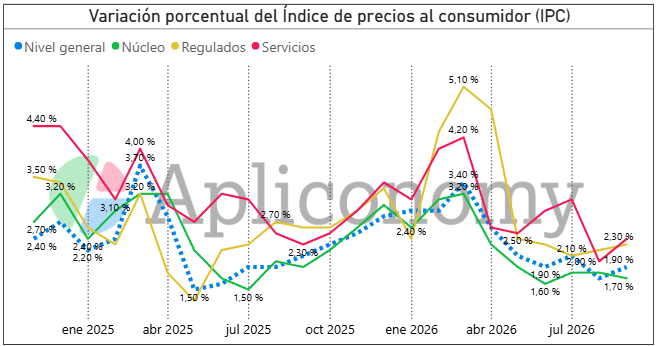
Por ese motivo, la lectura relevante para una pyme no es simplemente que “la inflación fue de 1,9%”, sino qué parte de su estructura de costos se ajusta con cada componente. En septiembre, por ejemplo, los servicios aumentaron 2,4%, mientras que los bienes lo hicieron 1,7%; además, vivienda y servicios asociados subieron 3,1%. Los negocios intensivos en insumos importados, materiales, logística, energía o tarifas pueden registrar una inflación propia diferente —e incluso superior— al promedio minorista. La recomendación operativa es desagregar la estructura de costos y evitar utilizar el IPC general como único indexador de precios y presupuestos.
El REM publicado por el BCRA el 6 de octubre había proyectado para septiembre una inflación mensual de 1,9% en el nivel general y de 1,8% para la inflación núcleo. El dato finalmente informado por el INDEC coincidió exactamente con la estimación del nivel general, mientras que la inflación núcleo resultó una décima inferior, en 1,7%, valor que había anticipado el Top 10 de analistas. Para octubre, el relevamiento proyecta una inflación general de 1,7% mensual. A partir de la publicación del IPC de septiembre, por lo tanto, el 1,9% deja de ser una expectativa y pasa a constituir un dato observado; la referencia del REM conserva relevancia para octubre y los meses siguientes.
Dinero, crédito y costo de liquidez
El Informe Monetario Mensual de septiembre, publicado por el BCRA el 7 de octubre, muestra una recuperación moderada de los agregados monetarios reales. El M2 privado transaccional aumentó apenas un 0,5% mensual en términos reales y desestacionalizados frente a agosto, luego de la estabilidad observada en agosto, mientras que la base monetaria creció 2,6% real desestacionalizada. Por su parte, los préstamos en pesos al sector privado se contrajeron 0,8% real, por lo que la mayor liquidez monetaria todavía no se traduce en una expansión generalizada del crédito. La dinámica indica que los préstamos en pesos al consumo disminuyeron 1,6% real y los comerciales 0,9%, mientras que los créditos con garantía real crecieron 2,2%, impulsados por los hipotecarios, que avanzaron 3,2% mensual y acumulan más de dos años de variaciones mensuales positivas.
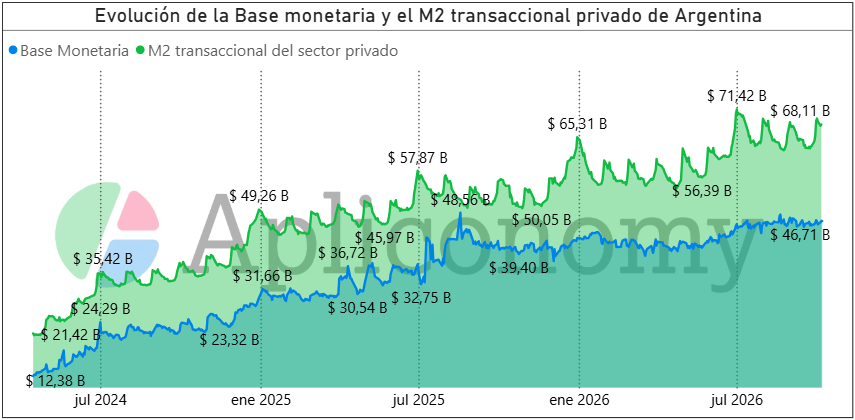
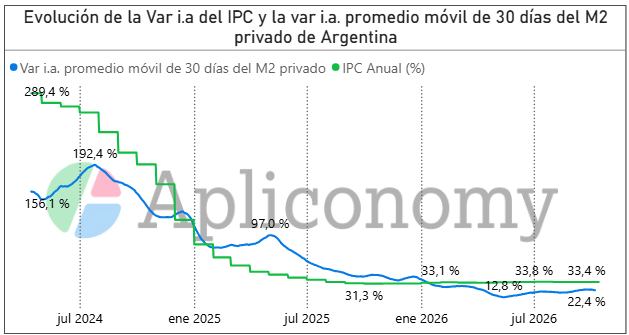
Tanto la inflación como el crecimiento nominal del M2 privado se desaceleraron con fuerza respecto de los niveles de 2024, pero en los últimos meses la cantidad de dinero transaccional viene aumentando a un ritmo inferior al de los precios. El IPC todavía registra una variación interanual cercana al 33,4%, mientras que el crecimiento interanual del M2 privado, medido por su promedio móvil de 30 días, se ubica alrededor del 22%. La diferencia implica una contracción en términos reales de la liquidez transaccional respecto de un año atrás y ayuda a explicar por qué la desaceleración de la inflación todavía convive con una demanda interna débil y con menores niveles de crédito al consumo y a las empresas.
En materia de tasas durante septiembre se observó cierta descompresión: la tasa TAMAR de bancos privados promedió 23,8% TNA en el mes y cerró septiembre en 24,1%, frente al 24,7% registrado al cierre de agosto. El REM de septiembre proyecta una TAMAR de 23,56% TNA para octubre, equivalente a una tasa efectiva mensual de 1,94%, y de 23,50% TNA para diciembre. En este contexto, la distancia entre tasas nominales pasivas de referencia e inflación esperada se ha reducido sensiblemente, aunque el costo efectivo del financiamiento empresario puede ser bastante mayor según el instrumento utilizado, las comisiones y el plazo de la operación.
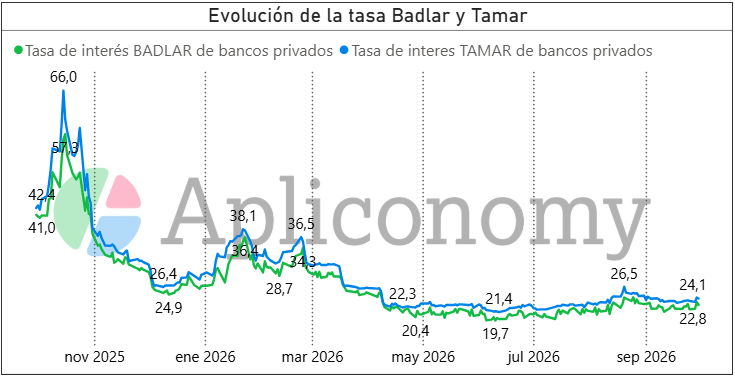
Para la tesorería empresaria, este escenario consolida un cambio respecto de los períodos de inflación mensual elevada. La conveniencia de acumular inventarios exclusivamente como cobertura frente al aumento de precios pierde importancia relativa, mientras que adquieren mayor peso el costo financiero del stock, su velocidad de rotación y el margen obtenido sobre el capital inmovilizado. Una línea de corto plazo puede ser razonable para cubrir una brecha transitoria de caja o financiar mercadería de rápida salida, pero resulta más riesgosa cuando sostiene inventarios de baja rotación. Por eso, la comparación relevante no es entre la tasa nominal anual y la inflación anual, sino entre el costo financiero efectivo correspondiente al plazo real de financiamiento y el margen incremental que la empresa puede generar utilizando esos fondos.
Reforma de la Carta Orgánica del BCRA
En el plano institucional, el Senado aprobó el 24 de septiembre, con modificaciones, la reforma de la Carta Orgánica del BCRA, por lo que el proyecto regresó a la Cámara de Diputados. Entre sus principales ejes se mantienen la preservación del valor de la moneda como objetivo central y mayores restricciones al financiamiento monetario del Tesoro, mientras que el Senado introdujo cambios vinculados con la designación y remoción de las autoridades de la entidad. Su relevancia económica radica en el intento de reforzar la autonomía del Banco Central y separar con mayor claridad la política monetaria de las necesidades fiscales y de las decisiones del Poder Ejecutivo. Sin embargo, la credibilidad de ese objetivo dependerá no sólo de lo que establezca la norma, sino también del grado de autonomía efectiva con que opere el BCRA respecto del Poder Ejecutivo en sus decisiones, de la consistencia de la política fiscal y de la solidez de su posición patrimonial y externa.
Si la reforma termina sancionándose, el principal efecto para el sector privado sería institucional y de mediano plazo, no una baja inmediata de tasas. Menor riesgo de dominancia fiscal puede reducir la prima de inflación futura, pero el precio del crédito seguirá respondiendo a la demanda de pesos, la liquidez bancaria, el costo soberano y el riesgo crediticio de cada empresa. Por eso, una pyme debería valorar la mejora de reglas sin anticipar en sus presupuestos una caída brusca del costo financiero antes de que aparezca en las tasas efectivamente ofrecidas por los bancos.
| Indicador | Dato de referencia | Lectura técnica |
|---|---|---|
| IPC oficial | Septiembre: +1,9% mensual; núcleo +1,7%; regulados +2,3%; estacionales +2,9%. Acumulado +23,6%; i.a. +33,4%. | La inflación permanece debajo del 2% mensual, aunque aceleró 0,2 p.p. respecto de agosto. La núcleo, en cambio, bajó de 1,8% a 1,7%. |
| Inflación REM | Septiembre: +1,9% nivel general y +1,8% núcleo. Octubre: +1,7% nivel general. | El consenso anticipa una nueva desaceleración mensual, pero sigue siendo una estimación y no un dato observado. |
| IPIM / importados | Agosto: +2,1% IPIM; +2,9% productos importados. | Presión de reposición superior al IPC para firmas con insumos transables. |
| M2 privado | Septiembre: +0,5% real desestacionalizado.La variación i.a. promedio móvil de 30 días del M2 privado se ubica 11 p.p. por debajo de la variación interanual del IPC | Se frenó la expansión transaccional observada en meses previos. |
| Base monetaria | Septiembre: +2,6% real desestacionalizado. | Aumento acotado y compatible con un régimen monetario todavía restrictivo. |
| Crédito en pesos | Septiembre: -0,8% real desestacionalizado. | El crédito en pesos continúa débil, caen consumo y algunas líneas comerciales, mientras crece el crédito con garantía real. |
| TAMAR | Septiembre: 23,8% TNA promedio; 24,1% al cierre del mes. REM octubre: 23,56%. | El costo financiero continúa siendo relevante, especialmente para operaciones de corto plazo y capital de trabajo. |
| Crédito en dólares | Septiembre: +USD 957 M; saldo USD 26.180 M. | Mantiene un fuerte dinamismo y resulta especialmente atractivo para empresas con ingresos en dólares o cobertura natural; implica mayor riesgo cambiario para firmas cuyos ingresos se concentran en pesos. |
| Carta Orgánica BCRA | Senado aprobó con cambios el 24/09; vuelve a Diputados. | La señal institucional es importante, pero todavía no cambia el marco legal vigente. |
En síntesis, octubre comienza con una combinación monetaria más estable que los picos de tensión de agosto, pero no expansiva. La inflación minorista baja no se traslada de manera homogénea a los costos empresariales y las tasas siguen exigiendo disciplina financiera. La prioridad para las pymes debería ser reducir el costo de errores, separar necesidades operativas de inversión, cotizar financiamiento por tasa efectiva total y evitar descalces de moneda. La política monetaria ofrece más previsibilidad que en años anteriores, pero todavía no una estructura de crédito suficientemente barata como para justificar inversiones por disponibilidad de fondos solamente.
2. Política fiscal
El Ministerio de Economía informó que el Sector Público Nacional obtuvo en agosto un superávit primario de $1.990.322 millones y un superávit financiero de $635.529 millones. El pago de intereses de deuda pública, neto de operaciones intra-sector público, alcanzó los $1.354.793 millones, equivalentes a aproximadamente 68% del excedente primario. En los primeros ocho meses del año, el resultado acumulado fue cercano a 1,1% del PIB en términos primarios y 0,2% del PIB luego de intereses. Frente a julio, el margen financiero fue más holgado, pero la diferencia entre ambos resultados sigue mostrando que el costo de la deuda es una variable central de sostenibilidad.
La similitud entre el crecimiento nominal de los ingresos y del gasto primario muestra que la continuidad del equilibrio fiscal depende cada vez más de la evolución de la recaudación y de la composición del gasto, y no solamente de nuevas reducciones nominales de partidas. Dentro del gasto, las prestaciones sociales crecieron 33,7% interanual y las remuneraciones 24,0%, mientras que los subsidios económicos aumentaron 36,7% hasta $1,27 billones, en un contexto en el que el Gobierno atribuyó parte de esa dinámica a mayores costos de generación energética asociados a la crisis en Medio Oriente.
El gasto de capital mostró una expansión considerable, de 90,3% interanual, hasta $403.965 millones, con incidencia de obras viales, proyectos de la CNEA y la reactivación de trabajos en el complejo hidroeléctrico La Barrancosa–Cóndor Cliff. Sin embargo, este incremento no implica por sí mismo una expansión generalizada del gasto público ya que se concentra en determinadas partidas y proyectos, por lo que resulta más apropiado interpretarlo como una recomposición selectiva de la inversión pública.
Recaudación de septiembre: mayor crecimiento nominal, composición desigual
ARCA informó que la recaudación tributaria de septiembre alcanzó los $21.358.918 millones, un 38,3% más que un año atrás en términos nominales. El mayor dinamismo se observó en Ganancias, que creció 63,3%, y en los derechos de exportación, con una suba de 99,2%. En cambio, el IVA neto avanzó 26,1% y los derechos de importación y otros conceptos apenas 2,2%. Dentro del IVA, el componente impositivo aumentó 35,5%, el aduanero 8,7% y el IVA neto de devoluciones 26,1%, una variación claramente inferior a la inflación interanual. La composición de la recaudación muestra, por lo tanto, una mejora muy heterogénea: el crecimiento total no parece apoyarse en una recuperación generalizada del consumo y las importaciones, sino en rubros específicos con comportamientos muy dispares.
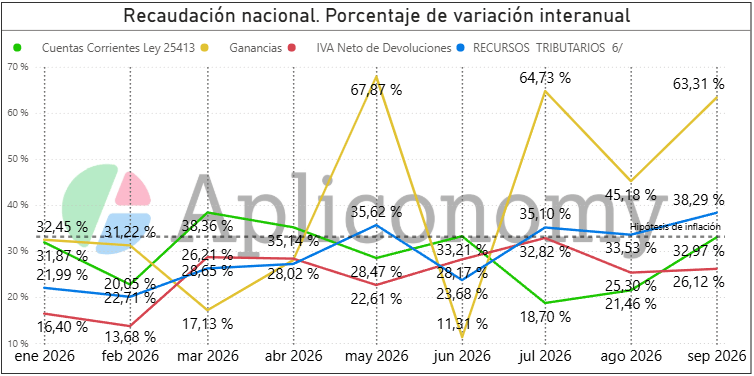
Para el análisis empresarial, esa composición refuerza la señal de demanda interna débil. Tributos vinculados a rentas y al comercio exterior están sosteniendo una parte importante del crecimiento nominal de los recursos, mientras los gravámenes más relacionados con circulación de bienes muestran una dinámica más moderada. Si la actividad del tercer trimestre termina confirmando la contracción esperada por el REM, la recaudación podría perder impulso aun con una inflación estable. La sostenibilidad fiscal dependerá entonces de que el gasto mantenga disciplina y de que la recuperación prevista para el cuarto trimestre se traduzca en empleo formal, ventas y rentabilidad gravada.
Presupuesto 2027 y riesgo de supuestos
El proyecto de Presupuesto 2027 presentado por el Poder Ejecutivo en septiembre mantiene como objetivo el superávit financiero. Para 2026 utiliza una hipótesis de crecimiento del PIB de 3% y para 2027 de 4%. El nuevo REM, en cambio, redujo la expansión esperada de 2026 a 1,5%. La brecha de 1,5 puntos porcentuales no invalida el presupuesto, pero es relevante porque el nivel de actividad condiciona la recaudación y, por lo tanto, el esfuerzo de gasto necesario para cumplir la meta fiscal. Cuanto más se acerque la economía al escenario del REM, menor será el margen para que los ingresos compensen desviaciones en intereses, subsidios o transferencias.
La lectura prudente es separar el compromiso fiscal de la precisión de los supuestos macroeconómicos. El Gobierno ha mantenido el equilibrio como ancla y el resultado de caja de agosto lo confirma; al mismo tiempo, un presupuesto es una proyección y puede requerir ajustes durante la ejecución. Para las pymes, especialmente proveedoras del Estado o sectores regulados, es más seguro trabajar con un escenario base cercano al consenso privado y tratar una expansión superior como un resultado favorable, no como un ingreso comprometido.
Refinanciamiento del Tesoro y costo de oportunidad para el crédito privado
La licitación del 28 de septiembre mostró que el Tesoro mantiene acceso al mercado local, aunque con rendimientos que siguen marcando una referencia exigente. Se adjudicaron $8,62 billones de valor efectivo sobre ofertas por $9,77 billones. El bono a tasa fija con vencimiento en enero de 2027 cortó con una TIREA de 29,36%; el instrumento CER de mayo de 2027 lo hizo a 5,97% real y el bono a tasa TAMAR de julio de 2027 a 30,84%. Además se colocaron instrumentos dólar linked. La variedad de coberturas demandadas indica que el mercado acepta refinanciar, pero exige remuneración y protección frente a distintos riesgos.
Para el sector privado, la consecuencia es indirecta pero importante. Cuando el soberano paga tasas reales positivas o ofrece protección por CER y tipo de cambio, bancos e inversores comparan cualquier crédito o instrumento corporativo contra esa alternativa. Las empresas más pequeñas, que ya parten de un costo de riesgo superior, pueden encontrar tasas de financiamiento resistentes a la baja aun cuando la inflación mensual se desacelera. El equilibrio fiscal reduce el riesgo de una crisis de financiamiento, pero la competencia del Tesoro por el ahorro local sigue siendo un factor a considerar al proyectar el costo de capital.
Inocencia Fiscal II y formalización de dólares
En septiembre también se sancionó la denominada Ley de Inocencia Fiscal II orientada a ampliar el universo de contribuyentes que puede utilizar mecanismos simplificados y a facilitar la incorporación de fondos al sistema formal. Desde la perspectiva macroeconómica, el canal potencial es una mayor intermediación de ahorros en dólares y, eventualmente, una reducción de la tenencia fuera del sistema. Sin embargo, todavía no existe evidencia suficiente para cuantificar el efecto sobre depósitos, crédito o reservas.
| Variable | Dato de referencia | Lectura técnica |
|---|---|---|
| Resultado primario agosto | +$1,990 billones. | Confirma continuidad del ancla fiscal. |
| Resultado financiero agosto | +$0,636 billones. | El excedente luego de intereses fue positivo y mayor que en julio. |
| Intereses agosto | $1,355 billones; cerca de 68% del primario. | La carga financiera sigue siendo la principal restricción del margen fiscal. |
| Acumulado enero-agosto | Primario ~1,1% del PIB; financiero ~0,2%. | El resultado es consistente, pero requiere continuidad de ingresos y control del gasto. |
| Recaudación septiembre | $21,359 billones; +38,3% nominal i.a. | No debe confundirse crecimiento nominal con expansión homogénea de la base. |
| IVA neto | $6,918 billones; +26,1% i.a. | Señal más moderada que el total, coherente con demanda interna débil. |
| Ganancias | $4,773 billones; +63,3% i.a. | Es uno de los principales motores del crecimiento de la recaudación. |
| Derechos de exportación | $1,122 billones; +99,2% i.a. | Refuerzan recursos, aunque dependen de comercio, precios y normativa. |
| Licitación 28/09 | $8,62 billones adjudicados; tasa fija 29,36% TIREA; CER 5,97% real. | El refinanciamiento está disponible, pero conserva un costo elevado. |
| Presupuesto 2027 | PIB oficial: +3% en 2026 y +4% en 2027; objetivo de superávit financiero. | El riesgo de ejecución aumenta si la actividad se acerca al REM (+1,5% para 2026). |
La conclusión fiscal de octubre es de continuidad con una restricción cada vez más visible por el lado de la actividad. El superávit reduce uno de los principales riesgos macroeconómicos, pero no elimina la necesidad de refinanciar deuda a tasas relevantes ni garantiza una recuperación de la demanda. Para las empresas, el escenario fiscal es favorable en términos de estabilidad y menos expansivo en términos comerciales; no es esperable un impulso generalizado del gasto público.
3. Sector externo, tipo de cambio y riesgo cambiario
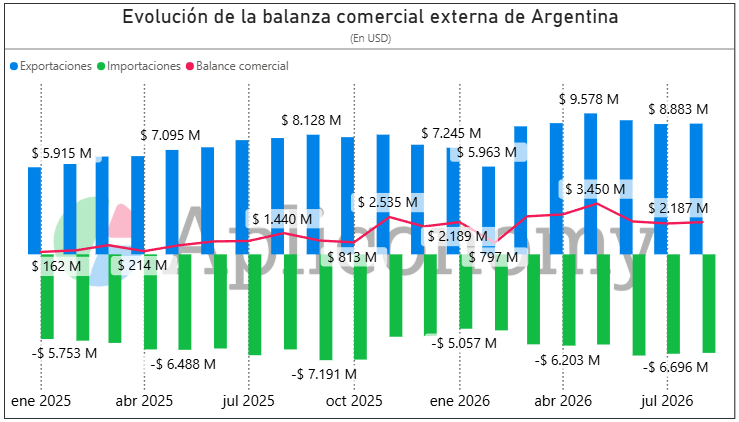
En agosto, las exportaciones de bienes alcanzaron USD 8.883 millones y crecieron 12,4% interanual, mientras que las importaciones sumaron USD 6.696 millones, con un incremento de 3,6%. Como resultado, la balanza comercial registró un superávit de USD 2.187 millones y acumuló treinta y tres meses consecutivos con saldo positivo. Entre enero y agosto, las exportaciones totalizaron USD 67.248 millones y las importaciones USD 48.999 millones, lo que permitió acumular un excedente comercial de USD 18.249 millones.
Sin embargo, la mejora en los valores comerciados estuvo explicada principalmente por los precios y no por una expansión de las cantidades. En agosto, el aumento interanual de las exportaciones respondió a un efecto precio positivo de USD 1.260 millones, mientras que el efecto cantidad fue negativo en USD 281 millones. Algo similar ocurrió con las importaciones: el incremento de su valor se explicó por un efecto precio positivo de USD 691 millones, que compensó una caída de USD 458 millones atribuible a menores cantidades importadas. Por lo tanto, aunque el frente comercial continúa aportando un superávit significativo, el dato agregado indica que tanto las cantidades exportadas como las importadas mostraron retrocesos interanuales, mientras que los mayores precios internacionales elevaron los valores nominales del comercio exterior.
En agosto, el valor total exportado creció 12,4% interanual porque los precios aumentaron 16,0%, mientras las cantidades cayeron 3,1%. La energía volvió a diferenciarse: Combustibles y Energía aumentó 41,2% en valor y 12,2% en cantidades. Las Manufacturas de Origen Industrial crecieron 18,0% en dólares, con una expansión física mucho más moderada de 1,9%; las Manufacturas de Origen Agropecuario subieron 16,7% en valor y 2,0% en volumen. Los Productos Primarios, en cambio, retrocedieron 14,2% en valor y 20,1% en cantidades. La conclusión es que el avance exportador de agosto fue en buena medida de precios, pero la energía mantuvo un impulso físico claramente superior al resto.
La mejora de las manufacturas industriales merece una lectura equilibrada. A diferencia de julio, cuando las cantidades habían caído, agosto mostró crecimiento físico. Sin embargo, un aumento de 1,9% no alcanza para hablar de una expansión significativa de las exportaciones industriales y sigue siendo muy inferior al de energía. Para una pyme proveedora, la oportunidad estructural continúa concentrándose en cadenas con expansión como petróleo y gas, minería, servicios técnicos, logística, metalmecánica y obras asociadas. La industria exportadora tradicional ofrece oportunidades, pero su recuperación es más gradual y sensible a la demanda regional y al costo local.
Del lado de las importaciones, el total aumentó 3,6% interanual. Los bienes de capital crecieron 3,1% en valor, mientras piezas y accesorios para bienes de capital cayeron 8,8%. Los combustibles y lubricantes aumentaron 68,5%, reflejando un contexto internacional de energía más costosa. Esta composición no confirma un ciclo de inversión ya que la compra de equipo mejora, pero los componentes asociados a utilización y mantenimiento muestran debilidad. Para una empresa industrial, conviene seguir cantidades importadas de bienes de capital y piezas durante varios meses antes de interpretar la suba de un período como cambio de tendencia.
Tipo de cambio y bandas: estabilidad con margen de movimiento
El tipo de cambio mayorista de referencia del BCRA se ubicó en $1.520,30 por dólar el 6 de octubre. Para el 7 de octubre, el límite superior de la banda era $1.926,72 y el inferior $721,48. Medido contra el techo, el mayorista se encontraba aproximadamente 21,1% por debajo. La distancia reduce el riesgo de una intervención automática por banda en el muy corto plazo, pero deja un espacio amplio para movimientos intrabanda. Una empresa importadora no debería traducir esa distancia en una garantía de estabilidad: el costo de reposición depende del dólar efectivo de su operación, los plazos de pago, el financiamiento y los precios internacionales.
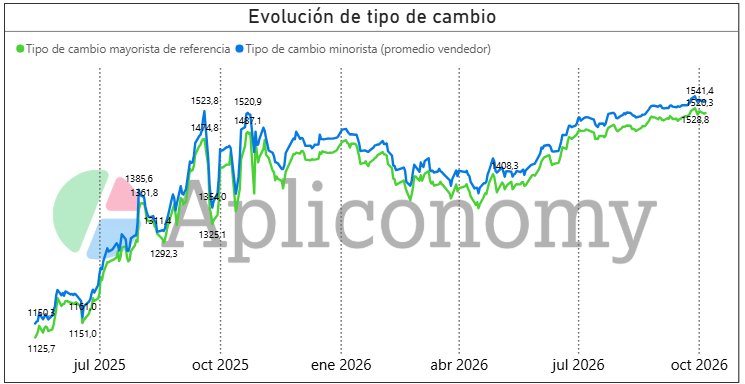
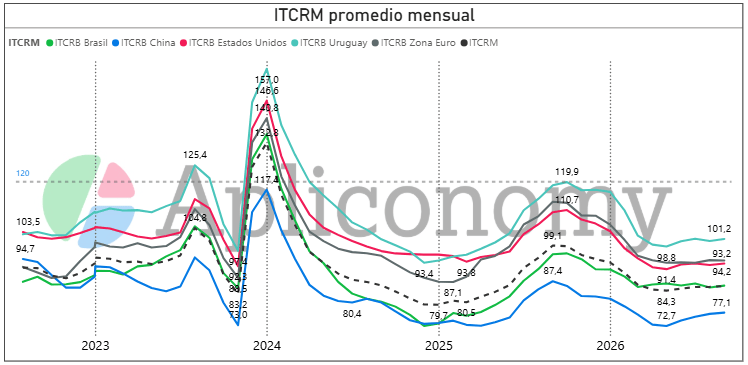
El REM de septiembre espera un tipo de cambio nominal promedio de $1.545 por dólar en octubre y de $1.614 en diciembre. La trayectoria implícita sigue siendo de depreciación moderada y, si la inflación se mantiene cerca de 2% mensual, podría continuar generando apreciación real si la depreciación nominal resulta inferior a la inflación relativa frente a los socios comerciales. Para los exportadores, la competitividad no debe evaluarse exclusivamente por el dólar nominal. El Índice de Tipo de Cambio Real Multilateral, los salarios, la productividad, la logística y el precio internacional del producto determinan el margen final. En sectores de bajo valor agregado o con costos locales rígidos, una apreciación real puede deteriorar rentabilidad aun con crecimiento de las ventas externas.
Durante 2026, el Índice de Tipo de Cambio Real Multilateral mostró una recuperación transitoria, seguida por una nueva apreciación real hacia los últimos meses de la serie. El comportamiento tampoco es homogéneo entre socios comerciales. Para una empresa exportadora, esto implica que la estabilidad del dólar nominal no garantiza por sí sola estabilidad de la competitividad: cuando los costos domésticos aumentan más rápido que el tipo de cambio efectivo frente a los mercados de destino, los márgenes pueden reducirse aun cuando las exportaciones continúen creciendo.
Reservas, demanda privada de dólares y la diferencia entre comercio y mercado de cambios
El informe cambiario del BCRA correspondiente a agosto permite distinguir varios flujos que suelen analizarse conjuntamente, pero que responden a conceptos diferentes. El balance cambiario registró ingresos netos por bienes por USD 3.176 millones, resultado de cobros de exportaciones por USD 8.795 millones y pagos de importaciones por USD 5.618 millones. Esta cifra no equivale al superávit comercial de USD 2.187 millones informado por el INDEC, ya que el primero registra cobros y pagos efectivamente cursados en el mercado de cambios y el segundo contabiliza exportaciones e importaciones según el momento en que se realiza la operación comercial.
Al mismo tiempo, las personas humanas realizaron compras netas de moneda extranjera por USD 3.366 millones. Sin embargo, este monto tampoco debe compararse de manera directa con los USD 3.176 millones ingresados netamente por bienes: se trata de categorías diferentes y la compra de moneda extranjera por parte de las personas no implica necesariamente que esos dólares hayan salido del sistema financiero o se hayan transformado en activos en el exterior. En agosto, las compras de personas humanas estuvieron explicadas principalmente por USD 2.463 millones de compras netas de billetes, USD 469 millones de transferencias de divisas sin fines específicos y USD 515 millones correspondientes a servicios y otros gastos corrientes.
El gráfico permite precisar esa diferencia. No representa exclusivamente las operaciones de personas humanas, sino las compras de billetes y las transferencias de divisas sin fines específicos de todo el sector privado no financiero, que incluye tanto personas como empresas. En agosto, la barra de compras muestra egresos brutos por aproximadamente USD 3.531 millones, mientras que, una vez descontadas las ventas de moneda extranjera, las compras netas fueron de USD 2.677 millones. Este último es el dato comparable con la serie verde del gráfico y coincide con el resultado informado por el BCRA para ese concepto. La marcada expansión de estas operaciones a partir de abril de 2025 coincide con el levantamiento de las restricciones cambiarias para las personas humanas, por lo que la comparación con el período previo debe realizarse con cautela.
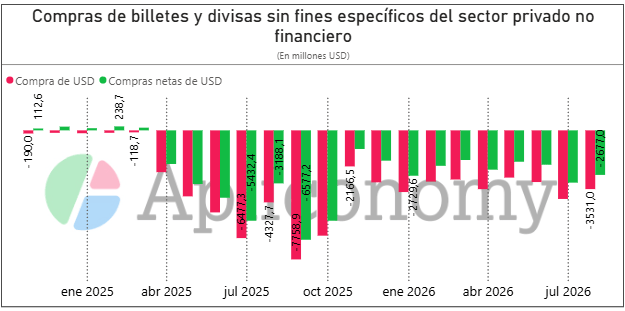
La diferencia entre los USD 2.677 millones del gráfico y los USD 3.366 millones correspondientes a personas humanas reside en que son categorías diferentes. El primer dato se refiere exclusivamente a billetes y transferencias sin fines específicos de todo el sector privado no financiero; el segundo resume el resultado cambiario total de las personas humanas e incluye también pagos de servicios y otros conceptos. Son dos cortes diferentes de las operaciones del mercado de cambios.
Tampoco los USD 2.677 millones de compras netas que muestra el gráfico deben interpretarse íntegramente como formación de activos externos. Para analizar su destino, el BCRA estima una salida neta de aproximadamente USD 2.600 millones por billetes y transferencias sin fines específicos —con algunos ajustes para evitar dobles contabilizaciones—. De ese monto, alrededor de USD 1.100 millones quedaron depositados en bancos locales, unos USD 700 millones incrementaron la posición de activos externos y aproximadamente USD 900 millones se utilizaron para cancelar consumos de servicios y otros gastos corrientes realizados con tarjetas y otros débitos. Es decir, sólo una parte del flujo puede asociarse directamente con acumulación de activos fuera del sistema.
Esta distinción ayuda a interpretar por qué un superávit comercial elevado no se transforma automáticamente en una acumulación equivalente de reservas. En agosto, el BCRA compró USD 770 millones en el mercado de cambios y las reservas internacionales aumentaron USD 660 millones, hasta USD 48.259 millones. La variación también estuvo influida por la valorización de los activos de reserva, mientras que los pagos al FMI, a otros organismos internacionales y otros movimientos actuaron en sentido contrario. Por eso, saldo comercial, saldo cambiario de bienes, demanda privada de moneda extranjera, compras del BCRA y variación de reservas deben analizarse como variables relacionadas, pero no equivalentes.
Para una pyme con pagos al exterior, el superávit comercial nacional no garantiza disponibilidad automática ni estabilidad del costo financiero en dólares. La decisión más relevante es administrar la exposición neta propia.
Riesgo país, FMI y condiciones de financiamiento externo
El riesgo país, indicador de mercado elaborado por J.P. Morgan y no una estadística oficial, cerró septiembre en 607 puntos básicos, aproximadamente 19% por encima del nivel de fines de agosto. En los primeros días de octubre mostró elevada volatilidad, cuando alcanzó 655 puntos el 2 de octubre, bajó a 573 el día 6 y el 7 de octubre se movió hasta la zona de 600, con un cierre de mercado cercano a 586 según las pantallas disponibles. La oscilación confirma que la mejora de variables fiscales y comerciales puede coexistir con un costo soberano alto cuando cambian las tasas internacionales, el apetito por emergentes o la percepción de riesgo local.
La evolución del riesgo soberano importa para las empresas porque fija una referencia para el financiamiento en moneda dura. Incluso una firma exportadora con buenos flujos debe pagar una prima adicional cuando el país se financia caro. Una reducción persistente del EMBI ayudaría a extender plazos y bajar spreads corporativos; movimientos diarios de 30 o 50 puntos, en cambio, no son suficientes para modificar decisiones de inversión de largo plazo. La señal a seguir es la tendencia y su consistencia con reservas, acceso del Tesoro al mercado y avance del programa con organismos internacionales.
Respecto del FMI, una misión técnica visitó Buenos Aires entre el 21 y el 29 de septiembre para trabajar en la tercera revisión del acuerdo EFF. El 1 de octubre el propio Fondo informó que las conversaciones continuaban para alcanzar un Staff-Level Agreement. En consecuencia, al cierre de este informe no corresponde considerar que la revisión esté aprobada ni que el desembolso asociado haya sido efectivamente habilitado. Para el escenario financiero, la diferencia es relevante: un acuerdo técnico y la posterior aprobación del Directorio serían positivos para reservas y señal de política; una demora prolongada mantendría mayor incertidumbre sobre las necesidades de divisas del sector público.
| Indicador | Dato de referencia | Lectura técnica |
|---|---|---|
| Exportaciones | Agosto: USD 8.883 M; +12,4% i.a. | El crecimiento en dólares fue impulsado principalmente por precios. |
| Importaciones | Agosto: USD 6.696 M; +3,6% i.a. | La mejora es moderada y su composición no confirma todavía un boom de inversión. |
| Saldo comercial | +USD 2.187 M en agosto; +USD 18.249 M enero-agosto. | El excedente es sólido, pero no equivale a reservas netas. |
| Cantidades exportadas | Total -3,1% i.a. en agosto. | El valor exportado puede crecer aun cuando el volumen agregado retrocede. |
| Combustibles y energía | +41,2% valor; +12,2% cantidades. | Sigue siendo el motor físico más dinámico y genera oportunidades de proveedores. |
| MOI | +18,0% valor; +1,9% cantidades. | Mejora respecto de julio, aunque el salto físico sigue siendo acotado. |
| Tipo de cambio mayorista | $1.520,30 por USD al 06/10. | El REM espera depreciación gradual, sin salto discreto en el escenario central. |
| Banda cambiaria | Techo $1.926,72; piso $721,48 al 07/10. | Existe cerca de 21% de distancia al techo, pero amplio margen intrabanda. |
| Reservas brutas | USD 48.657 M al 02/10. | El stock se mantiene estable en términos amplios pese a compras del BCRA. |
| Compras BCRA | USD 770 M en agosto. | No deben confundirse con la variación del stock de reservas. |
| Dolarización personas | Compras netas USD 3.366 M en agosto. | Absorbe una parte significativa de la oferta cambiaria del sector real. |
| Riesgo país / FMI | 607 pb al 30/09; revisión EFF aún sin Staff-Level Agreement al 01/10. | El costo externo seguirá sensible a la prima soberana y al avance de la revisión. |
El frente externo continúa siendo una de las principales fortalezas de la economía argentina, pero octubre obliga a mirar más allá del saldo comercial. La energía aporta una fuente de divisas con crecimiento físico genuino, mientras la demanda privada de dólares y los pagos externos reducen la velocidad con la que esos flujos se convierten en reservas. Para las empresas, el escenario aconseja aprovechar oportunidades de cadenas exportadoras sin abandonar la cobertura. El riesgo cambiario hoy es menor que en un régimen sin ancla fiscal o comercial, pero no desapareció y convive con una prima soberana todavía elevada.
4. Expectativas de mercado y actividad económica
El REM de septiembre, publicado por el BCRA el 6 de octubre, reunió las respuestas de 44 participantes y produjo una revisión significativa de la actividad. El consenso estima que el PIB desestacionalizado se habría contraído 1,0% en el tercer trimestre, una corrección de 2,1 puntos porcentuales frente al relevamiento anterior. Para el cuarto trimestre se espera un rebote de 1,8% y para el primero de 2027 un crecimiento de 0,7%. En promedio, la expansión proyectada para todo 2026 bajó a 1,5%, mientras el Top 10 la redujo a 1,2%. La principal novedad del relevamiento no es, por lo tanto, inflacionaria sino real: el mercado reconoce una pérdida de impulso mayor a la que esperaba un mes atrás.
El mismo relevamiento proyecta una tasa de desocupación de 7,5% para el tercer trimestre y 7,7% para el cuarto. En comercio exterior, espera exportaciones por USD 101.200 millones e importaciones por USD 75.499 millones durante 2026, con un superávit de USD 25.701 millones. Para el resultado fiscal primario, la proyección es de $15,0 billones. Estas expectativas configuran un escenario con sector externo holgado y disciplina fiscal, pero con crecimiento doméstico más débil. Para una empresa, esta divergencia es fundamental ya que muestra que el país puede mejorar su disponibilidad de divisas mientras una parte importante del mercado interno atraviesa estancamiento o caída.
Actividad económica: el rebote de agosto todavía no forma una tendencia
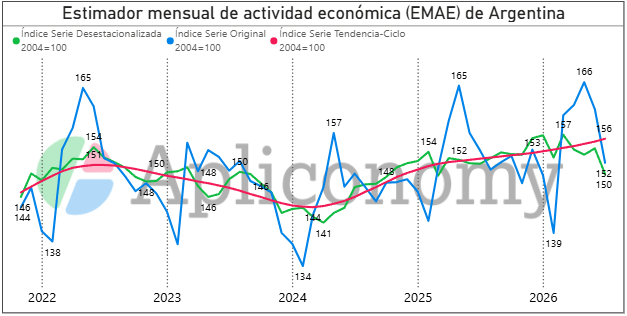
Los datos oficiales del INDEC refuerzan esa cautela en el REM. El PIB desestacionalizado cayó 0,6% en el segundo trimestre respecto del primero. En julio, el EMAE disminuyó 2,9% frente a junio y 1,4% interanual, aunque la tendencia-ciclo aumentó 0,2%. La magnitud de la baja mensual luego del rebote de junio muestra una economía con elevada volatilidad. La información más reciente por sectores, correspondiente a agosto, muestra cierta mejora en el margen, pero sin eliminar la debilidad interanual.
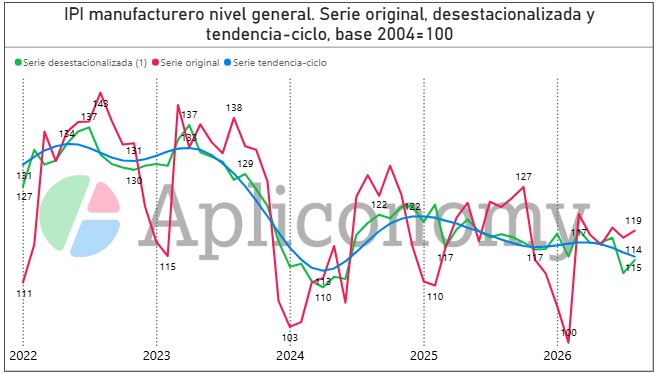
La producción industrial manufacturera cayó 3,2% frente a agosto de 2025 y acumuló una baja de 2,7% en los primeros ocho meses del año. No obstante, la serie desestacionalizada subió 1,9% respecto de julio. En construcción, la comparación interanual fue de -4,4%, mientras la serie desestacionalizada creció 0,4%. En ambos casos, la serie tendencia-ciclo volvió a registrar una variación mensual negativa: -0,6% en industria y -1,1% en construcción. La interpretación más consistente es un rebote mensual desde niveles débiles, no una recuperación consolidada.
El consumo tampoco muestra una recuperación. Las ventas de supermercados a precios constantes cayeron 2,1% interanual en julio y acumularon una baja de 2,7% en los primeros siete meses. La tasa de desocupación del segundo trimestre alcanzó 7,9% de la población económicamente activa. Estas cifras ayudan a explicar por qué la desinflación no se convierte automáticamente en un aumento de ventas: los hogares pueden enfrentar menor inflación, pero también menor empleo, más informalidad o una masa de ingresos insuficiente para recomponer consumo. Para las pymes orientadas al mercado interno, la variable de seguimiento debe ser volumen vendido y frecuencia de compra, no solo facturación nominal.
Qué cambia para la planificación de una pyme
La revisión de expectativas obliga a bajar el peso de supuestos agregados optimistas. Un PIB anual positivo puede coexistir con un trimestre contractivo y sectores que siguen por debajo de 2025. La planificación debería partir de ventas reales, morosidad, plazo de cobranza, utilización de capacidad y costo de reposición.
En inversión, tasas todavía elevadas y demanda incierta favorecen proyectos modulares con recupero verificable. La ampliación de capacidad tiene más sustento en sectores exportadores o proveedores de energía y minería, donde existe expansión física observable. En consumo, comercio, construcción o manufactura para el mercado interno, conviene priorizar productividad, reducción de desperdicios y capital de trabajo antes que grandes aumentos de capacidad dependientes de un rebote aún no confirmado.
La inflación más baja reduce la necesidad de remarcar por rutina y aumenta el costo de equivocarse al alza. A la vez, la volatilidad financiera y cambiaria exige cláusulas de revisión en presupuestos con insumos dolarizados. La gestión debería concentrarse en márgenes por producto, límites de crédito a clientes, cobertura de obligaciones en moneda extranjera y seguimiento frecuente de tasas bancarias.
| Variable de seguimiento | Dato o señal disponible | Implicancia para decisiones empresarias |
|---|---|---|
| IPC septiembre / REM octubre | IPC septiembre: +1,9% mensual; núcleo +1,7%. REM octubre: +1,7%. | Septiembre confirmó inflación inferior al 2%, aunque aceleró frente a agosto; el mercado espera una nueva desaceleración en octubre. |
| PIB Q3 2026 | -1,0% t/t s.e. según REM. | La revisión a la baja vuelve más prudente el presupuesto de ventas. |
| PIB 2026 | +1,5% promedio anual; Top 10 +1,2%. | El consenso se aleja del 3% utilizado por el proyecto de Presupuesto. |
| Tipo de cambio REM | $1.545 promedio octubre; $1.614 diciembre. | La expectativa central sigue siendo de depreciación moderada. |
| EMAE julio | -1,4% i.a.; -2,9% m/m s.e. | La caída revela fuerte debilidad en el comienzo del tercer trimestre. |
| Industria / construcción | Agosto: industria -3,2% i.a. y +1,9% m/m s.e.; construcción -4,4% i.a. y +0,4% m/m s.e. | Hay rebote mensual, pero todavía sin confirmación de tendencia expansiva. |
| Empleo y consumo | Desempleo Q2 7,9%; supermercados julio -2,1% i.a. real. | La demanda interna sigue siendo la principal restricción para empresas no exportadoras. |
Octubre muestra mejores resultados en estabilidad de precios y cuentas públicas que en actividad. El superávit comercial y la energía reducen la vulnerabilidad externa, pero la elevada demanda privada de moneda extranjera, junto con los pagos externos y otros flujos financieros, limita la velocidad de acumulación de reservas.
En este contexto, una empresa puede enfrentar dificultades aun cuando la macroeconomía muestre mejores resultados fiscales, menor inflación o superávit comercial. Si las ventas físicas permanecen estancadas, los plazos de cobranza se extienden o el costo financiero supera el margen generado por la operación, el problema pasa rápidamente de la rentabilidad a la liquidez. Por eso, la gestión financiera de corto plazo adquiere mayor importancia.
El escenario de octubre puede sintetizarse, entonces, como una estabilización macroeconómica todavía incompleta y desigual. Hay avances visibles en inflación, resultado fiscal y capacidad de generación de divisas, pero persisten restricciones en actividad, acumulación de reservas y acceso al financiamiento. Para una pyme, la cuestión central ya no consiste solamente en protegerse de la inflación, sino que pasa crecientemente por transformar ventas en flujo de caja, administrar cuidadosamente el capital de trabajo y evitar que el costo financiero absorba el margen operativo.
Análisis de escenarios a seis meses
Escenario base: desinflación lenta, actividad frágil y reservas con acumulación irregular
El escenario central para los próximos seis meses combina una inflación minorista que permanece en una zona cercana al 2% mensual con costos empresariales más heterogéneos. El dato oficial de septiembre, con una inflación mensual de 1,9%, confirma que el IPC continúa en una zona cercana al 2%, aunque la aceleración respecto del 1,7% de agosto muestra que la desinflación no sigue una trayectoria lineal. Pero los precios mayoristas, los insumos importados y la construcción muestran que el costo de reposición puede moverse por encima del IPC. Las tasas nominales de corto plazo se mantienen en la zona media de 20% TNA y el crédito se recupera de manera selectiva, sin una expansión capaz de compensar por sí sola la debilidad de la demanda. El tipo de cambio continúa dentro del esquema de bandas, con movimientos graduales, mientras el BCRA suma divisas de forma no lineal porque las compras en el mercado conviven con pagos externos, dolarización privada y cambios de valuación.
En actividad, el supuesto base no es una recesión profunda y continua, sino un tercer trimestre contractivo seguido por una recuperación parcial. Esa trayectoria coincide con el REM de septiembre y con la coexistencia de caídas interanuales en industria y construcción con rebotes mensuales durante agosto. En lo fiscal, el Gobierno preserva el superávit primario y financiero, pero el resultado exige mantener un gasto contenido y mejorar gradualmente la base tributaria. El Presupuesto 2027 parte de una hipótesis de crecimiento para 2026 superior a la del consenso privado; si la actividad termina más cerca del REM, la ejecución fiscal requerirá una administración todavía más estricta de partidas y financiamiento.
Para una pyme, el escenario base implica presupuestos comerciales con vigencia más corta en rubros dolarizados, control semanal del capital de trabajo, diferenciación entre caja operativa y fondos de inversión, y deuda nueva solo cuando el proyecto tenga repago identificable. En empresas orientadas al consumo interno conviene trabajar con objetivos de ventas conservadores y priorizar las cobranzas. En proveedores de energía, minería, agro, logística e ingeniería puede haber mejores oportunidades, aunque la decisión de invertir debe apoyarse en contratos y demanda efectiva, no solo en el crecimiento agregado de las exportaciones.
Escenario favorable: menor inflación, menor dolarización y normalización financiera
Septiembre confirmó una inflación inferior al 2% mensual. El escenario favorable requiere ahora que esa dinámica se sostenga durante octubre y los meses siguientes, que los costos mayoristas converjan hacia esa trayectoria y que la demanda privada de dólares pierda intensidad. Si, además, las exportaciones de energía mantienen su expansión física y las manufacturas consolidan el crecimiento de cantidades observado en agosto, una proporción mayor del excedente externo podría reflejarse en reservas. La finalización de la tercera revisión con el FMI y una reducción persistente del riesgo soberano fortalecerían ese proceso al ampliar las opciones de refinanciamiento y moderar el costo del capital.
Con menores primas de riesgo, las tasas de mercado podrían ubicarse por debajo del nivel actual sin generar presión cambiaria significativa. La recuperación del cuarto trimestre sería más firme que la prevista por el consenso y empezaría a trasladarse a empleo formal, consumo y crédito. Para las empresas, este escenario permitiría alargar plazos de financiamiento, recomponer inventarios de forma selectiva y adelantar inversiones con horizonte de dos o tres años. Aun así, el criterio de calce de monedas debería mantenerse: una baja de tasas en dólares no vuelve recomendable endeudarse en moneda extranjera si los ingresos son predominantemente en pesos.
Escenario adverso: demanda interna más débil y renovada presión financiera
El principal riesgo es que la desaceleración de la actividad se prolongue y coincida con una nueva suba de la dolarización privada. En ese caso, el superávit comercial podría continuar siendo alto sin traducirse en acumulación de reservas; el tipo de cambio se acercaría al límite superior de la banda y las tasas en pesos tendrían que permanecer elevadas por más tiempo. Un riesgo país sostenidamente por encima de 700 puntos básicos y una demora adicional en la revisión del FMI encarecerían el refinanciamiento soberano y corporativo. Si a esto se agrega una inflación nuevamente superior a 2,2% mensual, las empresas enfrentarían simultáneamente menor volumen de ventas, mayor costo financiero y mayor incertidumbre sobre precios de reposición.
El canal fiscal también sería más exigente, ya que una actividad menor reduce recursos vinculados al consumo y al comercio, mientras la carga de intereses limita la capacidad de absorber esa pérdida con mayor gasto. En este escenario, una pyme debería testear márgenes con una corrección cambiaria adicional de 15% a 20%, reducir exposición a deuda variable de muy corto plazo, evitar sobrestock financiado y renegociar contratos dolarizados antes de que la presión cambiaria se traslade a precios. El objetivo no sería maximizar liquidez en cualquier forma, sino preservar caja utilizable y capacidad de pago bajo supuestos de ventas más bajos.
Resumen ejecutivo
• La inflación minorista se mantiene contenida, aunque septiembre mostró una leve aceleración mensual. El IPC nacional aumentó 1,9%, frente al 1,7% de agosto, acumuló 23,6% en los primeros nueve meses del año y registró una variación interanual de 33,4%. El dato coincidió con la estimación del REM publicada por el BCRA el 6 de octubre, mientras que para octubre el relevamiento proyectó una inflación de 1,7%. La composición del índice, sin embargo, sigue mostrando heterogeneidad: los servicios aumentaron 2,4%, frente a 1,7% de los bienes. A su vez, los últimos datos disponibles de agosto mostraron una suba de 2,1% en los precios mayoristas, de 2,9% en los productos importados y de 2,5% en el costo de la construcción, por lo que la evolución de los costos empresariales continúa siendo diferente de la reflejada por el IPC general.
• El mercado de pesos mantiene una política monetaria exigente, aunque sin el episodio de tensión observado a mediados de agosto. La TAMAR de bancos privados se ubicó en 23,75% TNA al 5 de octubre, muy cerca del 23,56% que el REM proyecta para el promedio de octubre. El último Informe Monetario Mensual del BCRA indica que el M2 transaccional mostró apenas un crecimiento real marginal (0,5%), mientras que el crédito en pesos al sector privado volvió a sufrir una caída real. La baja de la inflación, por lo tanto, todavía no se traduce en financiamiento barato ni en una recuperación de la liquidez en la calle.
• El frente fiscal conserva superávit. La discusión relevante pasa por su calidad y sostenibilidad. En agosto, los intereses absorbieron cerca de 68% del resultado primario. En septiembre, la recaudación creció 38,3% nominal interanual, con Ganancias y derechos de exportación mucho más dinámicos que el IVA (+26,12% i.a.) y los derechos de importación y otros (+2,2% i.a.). La continuidad del ancla fiscal reduce el riesgo macroeconómico, aunque la debilidad de la actividad limita el margen para sostener ingresos sin nuevas correcciones del gasto.
• El sector externo sigue aportando un excedente significativo y agosto dejó el trigésimo tercer superávit comercial consecutivo. Energía continúa siendo el componente con mayor expansión física, mientras que las manufacturas industriales empiezan a mostrar una mejora de cantidades aunque mucho más moderada y un acumulado negativo. El patrón exportador se está diversificando en el margen, y en actividades extractivas, no existe evidencia de una expansión industrial.
• En agosto, las personas humanas compraron neto USD 3.366 millones en el mercado de cambios, una magnitud incluso superior al superávit cambiario de bienes del mes. El BCRA compró USD 770 millones y las reservas aumentaron USD 660 millones, pero pagos al FMI, organismos internacionales y otros movimientos absorbieron parte de la mejora. Al 2 de octubre las reservas brutas se ubicaban en USD 48.657 millones.
• La demanda interna continúa siendo el punto más débil del escenario macroeconómico. El PIB desestacionalizado cayó 0,6% en el segundo trimestre; el EMAE de julio retrocedió 2,9% frente a junio y 1,4% interanual; el desempleo alcanzó 7,9% en el segundo trimestre. Industria y construcción rebotaron mensualmente en agosto, pero siguieron por debajo de un año atrás.
• El REM de septiembre recortó el crecimiento esperado de 2026 a 1,5% y proyectó una contracción desestacionalizada de 1,0% en el tercer trimestre, seguida por una recuperación de 1,8% en el cuarto. Esta revisión vuelve más prudente el escenario de ventas y recaudación. A la vez, el riesgo país cerró septiembre en 607 puntos básicos y continuó volátil en los primeros días de octubre. La tercera revisión del acuerdo con el FMI seguía en negociación a la espera todavía de un desembolso asociado, que aún no está efectivamente aprobado o recibido.
Cuadro resumen indicadores
| Indicador | Último dato | Lectura para pyme |
|---|---|---|
| IPC nacional | Septiembre: +1,9% mensual; +23,6% acumulado; +33,4% i.a. REM: +1,7% estimado para octubre. | La inflación se mantiene por debajo del 2% mensual, aunque septiembre aceleró frente a agosto. Servicios (+2,4%) aumentaron más que bienes (+1,7%). |
| Costos mayoristas | IPIM agosto +2,1%; importados +2,9%; ICC GBA +2,5%. | Los costos de reposición pueden superar al IPC minorista; conviene usar una canasta propia. |
| Tasas de interés | TAMAR bancos privados 23,75% TNA al 05/10; REM octubre 23,56%. | La tasa en pesos continúa elevada en relación con la inflación mensual esperada. |
| Resultado fiscal | Agosto: primario +$1,990 billones; financiero +$0,636 billones. | El ancla fiscal se sostiene con carga de intereses y mayor presión sobre los ingresos derivada de la baja actividad. |
| Recaudación septiembre | $21,359 billones; +38,3% nominal interanual. | La composición es desigual: Ganancias y exportación crecen más que tributos ligados al mercado interno. |
| Comercio exterior | Agosto: exportaciones USD 8.883 M; importaciones USD 6.696 M; saldo +USD 2.187 M. | El superávit permanece alto y acumula 33 meses positivos. |
| Exportaciones: Energía vs. industria | Combustible y energía: +41,2% en valor y +12,2% en cantidades; MOI: +18,0% en valor y +1,9% en cantidades. | Energía mantiene el liderazgo físico; la industria mejora, pero con menor intensidad. |
| Tipo de cambio y banda | Mayorista $1.520,30 al 06/10; techo $1.926,72 al 07/10. | El tipo de cambio se ubica cerca de 21% por debajo del techo, con amplio margen intrabanda. |
| Reservas y mercado de cambios | Reservas USD 48.657 M al 02/10; compras BCRA agosto USD 770 M. | Compras oficiales, stock de reservas y superávit comercial responden a flujos distintos. |
| Demanda de moneda extranjera de personas humanas | Personas humanas: compras netas de USD 3.366 M en agosto. | La demanda privada de divisas sigue absorbiendo dólares del sistema. No equivale íntegramente a formación de activos externos ni a salida de reservas. |
| Actividad y empleo | PIB Q2 -0,6% t/t; EMAE julio -2,9% m/m s.e.; desempleo Q2 7,9%. | La demanda interna continúa frágil y condiciona ventas, cobranza e inversión. |
| REM y riesgo financiero | PIB 2026 +1,5%; Q3 -1,0% t/t s.e.; riesgo país 607 pb al 30/09 (dato de mercado). | El mercado recortó la actividad y mantiene una prima soberana elevada y volátil. |


