Sección 1. Entorno macro: competitividad, precios y costos
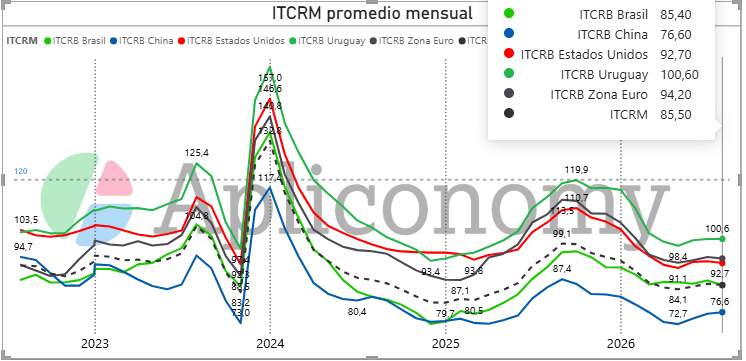
El frente cambiario se mantuvo estable durante agosto y la primera mitad de septiembre. La referencia oficial A3500 fue de $1.509,91 el 11/9 y el límite superior de la banda alcanzó $1.899,56 el 15/9. La distancia al techo reduce el riesgo cambiario inmediato, pero no implica una mejora automática de la competitividad. El ITCRM de julio promedió 85,5 puntos, según el cálculo derivado de la serie diaria, y debe leerse junto con los costos internos y la productividad.
Para las empresas que importan insumos o compiten con bienes importados, la estabilidad nominal mejora la previsibilidad pero no elimina la presión de costos locales. Una depreciación que acompaña parcialmente a la inflación puede estabilizar la reposición en pesos y, al mismo tiempo, comprimir márgenes de sectores transables si salarios, servicios y cargas internas crecen por encima de los precios de venta. Por eso, el tipo de cambio debe analizarse como un precio relativo dentro de una estructura de costos, no como un indicador aislado de competitividad.
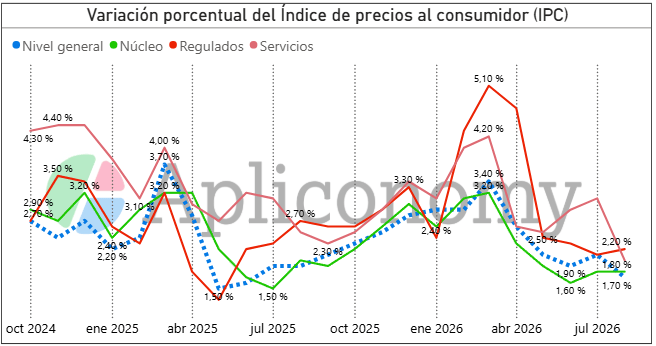
La inflación de agosto fue de 1,7% mensual, 21,3% acumulada y 33,5% interanual. La desaceleración se apoyó en estacionales (-0,9%); el núcleo se mantuvo en 1,8% y los regulados subieron 2,2%. Los servicios (+2,0%) crecieron más que los bienes (+1,4%), señal relevante para actividades con alquiler, energía, logística y servicios contratados.
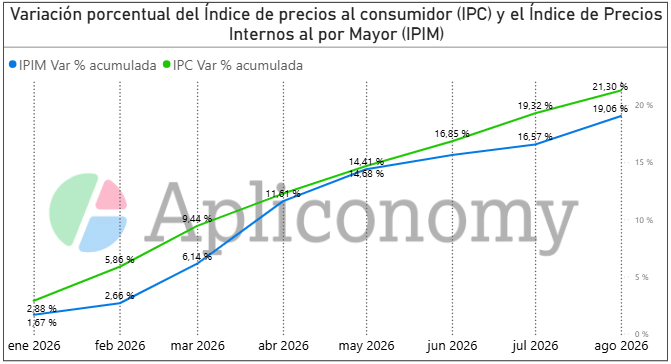
El IPIM de agosto aumentó 2,1% mensual, 29,8% interanual y 19,1% acumulado. El IPC acumuló 21,3%, de modo que la inflación mayorista quedó en 2,2 p.p. por debajo en enero-agosto, aunque en el mes el IPIM superó al IPC (2,1% vs. 1,7%). Los productos nacionales subieron 2,1% y los importados 2,9%, señal de una presión algo mayor en bienes de origen externo.
La relación entre IPC e IPIM es especialmente útil para comercio e industria porque aproxima tensiones entre precio final y costo de reposición, pero no constituye un margen empresario. En agosto, la brecha mensual se invirtió respecto del acumulado: el costo mayorista avanzó más que el IPC, aunque no de forma homogénea. El rubro petróleo crudo y gas subió 8,0%, mientras los productos refinados del petróleo aumentaron 1,0% y los químicos, 0,7%; por eso, la presión aparece más marcada en el tramo primario e importado que en el conjunto manufacturero. Esta brecha no equivale a un margen empresario ni implica un traslado automático a los precios finales.
La aceleración del IPIM desde 0,8% en julio a 2,1% en agosto eleva la presión de reposición de corto plazo. El aumento de importados (2,9%) por encima de nacionales (2,1%) y la suba de petróleo crudo y gas (8,0%) sugieren vigilar tipo de cambio y energía; al mismo tiempo, refinados (1,0%) y químicos (0,7%) no muestran un traslado de igual magnitud. Para pymes con demanda débil, el riesgo principal es una compresión de margen si los costos de reposición crecen más rápido que los precios de venta.
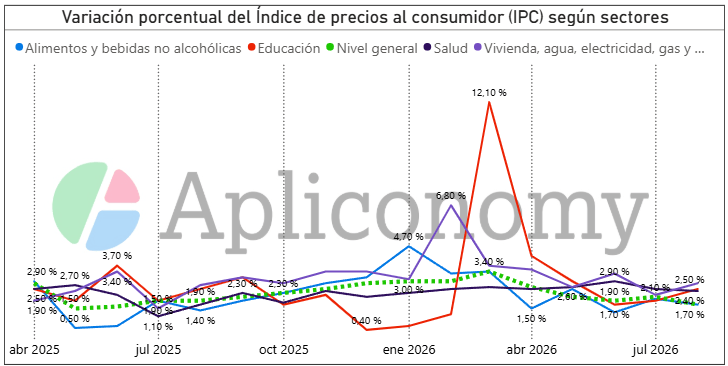
Entre las divisiones del IPC, vivienda, agua, electricidad, gas y otros combustibles aumentó 2,8% mensual y 49,1% interanual; educación 2,5%; salud y bienes y servicios varios 2,4%; comunicación 2,3%. Prendas de vestir y calzado cayeron 0,6%. Esta composición refuerza una presión de costos fijos y servicios que puede ser difícil de trasladar en mercados con demanda débil.
El contexto internacional agrega presión por energía. La serie de la EIA (Energy Information Administration / Administración de Información Energética) para el Brent spot europeo pasó de USD 87,77 el 26/8 a USD 130,80 el 15/9. El STEO (Short-Term Energy Outlook / Perspectivas de la Energía a Corto Plazo) de septiembre reportó 6,7 millones de barriles diarios de producción interrumpida en Medio Oriente durante agosto. La Reserva Federal, en su reunión del 15-16/9, elevó en 25 puntos básicos el rango objetivo de la tasa de fondos federales, a 3,75%-4,00%. Para pymes, los canales relevantes son indirectos: fletes, combustibles, petroquímicos, tasas y percepción de riesgo.
El shock energético y el endurecimiento de la política monetaria estadounidense pueden operar también por demanda. Una tasa de referencia más alta en Estados Unidos puede elevar el rendimiento exigido a activos de economías emergentes y encarecer su financiamiento.
En materia de costo laboral, el índice de salarios de junio aumentó 2,9% mensual y 35,7% interanual; los salarios registrados, 2,4% mensual y 29,7% interanual; y los del sector privado registrado, 1,9% mensual. En el primer semestre, el salario privado registrado acumuló 14,5%, frente a 16,8% del IPC. Para la empresa, la cuestión central es la relación entre salarios, productividad y volumen: con capacidad ociosa alta, el costo laboral por unidad puede aumentar aun con ajustes salariales moderados.
El mismo dato salarial tiene una segunda lectura desde la demanda. La brecha de 2,3 puntos porcentuales entre la variación acumulada del salario privado registrado y el IPC durante el primer semestre implica pérdida de poder adquisitivo para ese segmento. Si esa pérdida se extiende o no se recupera, limita el consumo financiado con ingreso corriente y vuelve más difícil sostener cuotas y obligaciones preexistentes.
Para el monitoreo empresarial interesa distinguir dos efectos simultáneos: por un lado, salarios reales más débiles pueden moderar el crecimiento del costo laboral en términos reales; por otro, reducen la demanda efectiva. En ramas con capacidad ociosa, el segundo efecto puede dominar. Aunque el salario por trabajador crezca menos que los precios, el costo laboral por unidad producida puede aumentar si cae el volumen. Esta es una de las razones por las que la estabilización de costos y la recuperación de la actividad no son equivalentes.
La previsibilidad cambiaria también modifica la formación de precios. Con menor necesidad de remarcar por cobertura, la competencia vuelve a apoyarse más en costos efectivos, productividad, plazo de reposición y capacidad de sostener margen. Esta transición es favorable para la estabilidad, pero puede ser exigente para firmas que arrastran estructuras de costos elevadas.
En síntesis, el entorno macro reduce la incertidumbre cambiaria y la inflación general, pero no elimina la presión de servicios, energía y financiamiento. La estabilidad de precios relativos será más favorable para las pymes sólo si se combina con recuperación de cantidades vendidas.
Sección 2. Actividad real: industria, construcción, durables y comercio
Los datos de julio modificaron la lectura de la actividad ya que la mejora de junio en industria y construcción no se consolidó. A la vez, los indicadores de consumo y crédito muestran que la debilidad no está distribuida de manera uniforme dado que los sectores primarios, energía y exportaciones sostienen parte del agregado, mientras varias ramas urbanas orientadas al mercado interno presentan menor dinamismo.
Demanda interna, poder adquisitivo y morosidad
El consumo privado del 2T no cayó en la comparación interanual (+0,4%), pero sí mostró un retroceso de 2,4% frente al 1T en términos desestacionalizados. Esta combinación es importante ya que describe una pérdida de dinamismo reciente. A ello se suma la pérdida relativa de poder de compra observada en el salario privado registrado durante el primer semestre y la convergencia posterior de indicadores de ventas reales, bienes durables y crédito hacia registros débiles.
El gasto público opera por un canal distinto, pero complementario. En el 2T, el consumo público cayó 4,1% interanual y 2,3% frente al trimestre anterior en términos desestacionalizados. A ello se agrega la contracción de 11,1% interanual de la Formación Bruta de Capital Fijo (-0,8% t/t s.e.), que afecta la demanda de bienes de capital, construcción y servicios asociados. No debe confundirse el consumo público de las cuentas nacionales con el gasto primario presupuestario. Para evaluar su contribución a la demanda, el dato relevante del PIB es el consumo público; para analizar los canales sectoriales, resulta útil complementarlo con obra pública, compras, transferencias y subsidios.
El vínculo con la morosidad debe plantearse como un mecanismo de contribución y retroalimentación. Menor ingreso real disponible puede reducir simultáneamente consumo y capacidad de atender deudas; pero la irregularidad también depende del nivel de endeudamiento previo, de las tasas y de las condiciones de refinanciación. Cuando la mora aumenta, entidades y comercios tienden a endurecer límites y estándares, restringiendo nuevamente el crédito disponible. El circuito potencial es: menor ingreso real y gasto público -> menor demanda interna -> menores ventas y utilización de capacidad -> menor inversión y contratación -> mayor fragilidad de ingresos -> más dificultades de pago -> crédito más restrictivo -> nueva presión sobre consumo y actividad.
Este circuito es particularmente relevante para manufacturas orientadas al mercado interno, construcción, comercio y servicios asociados, por su mayor intensidad de empleo urbano y por su dependencia de la demanda doméstica. En cambio, actividades exportadoras o ligadas a recursos naturales pueden sostener producción aun con absorción interna débil. La divergencia sectorial, por lo tanto, no contradice el canal de demanda.
El último EMAE disponible corresponde a junio: +2,7% interanual y +0,8% mensual desestacionalizado, con minería (+15,6%) y agro (+4,6%) entre los principales impulsos.
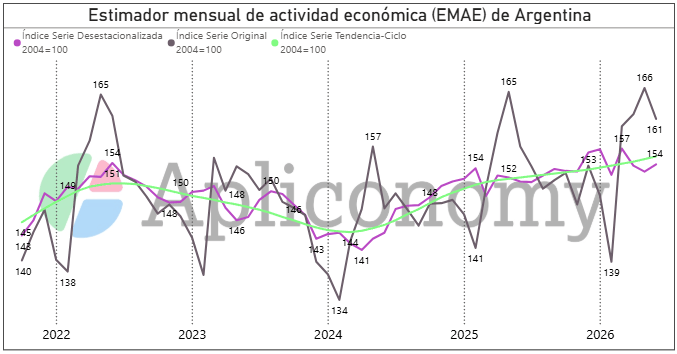
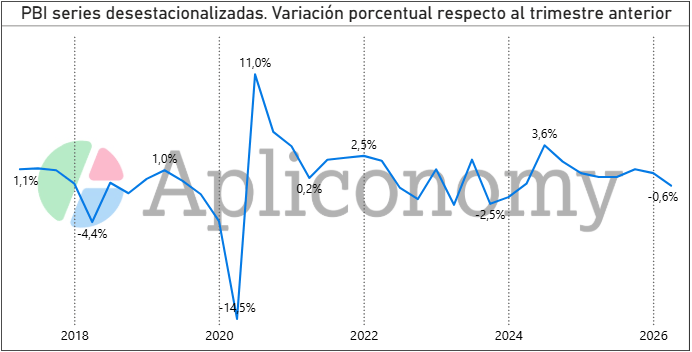
El PIB del 2T, publicado el 17/9, aumentó 2,0% interanual pero cayó 0,6% t/t desestacionalizado; en el acumulado del primer semestre creció 2,2%. La composición del dato confirma que el crecimiento agregado coexistió con una pérdida de dinamismo reciente de la demanda interna.
La composición del PIB 2T profundizó la brecha entre sectores externos/primarios y ramas ligadas al mercado interno. Agro (+6,9%) y minería (+16,4%) crecieron con fuerza, mientras industria cayó 2,1%, comercio quedó prácticamente sin variación (0,0%) y construcción avanzó apenas 0,2% interanual. Al mismo tiempo, la FBCF retrocedió 11,1% y maquinaria y equipo 15,2% interanual. Esta combinación ayuda a explicar por qué un PIB todavía positivo puede convivir con percepción de estancamiento en empresas orientadas al mercado interno.
El dato del PIB 2T fortalece la hipótesis de debilidad de la absorción interna ya que el consumo privado apenas creció 0,4% interanual y cayó 2,4% t/t s.e.; el consumo público retrocedió 4,1% i.a. y la FBCF 11,1% i.a.
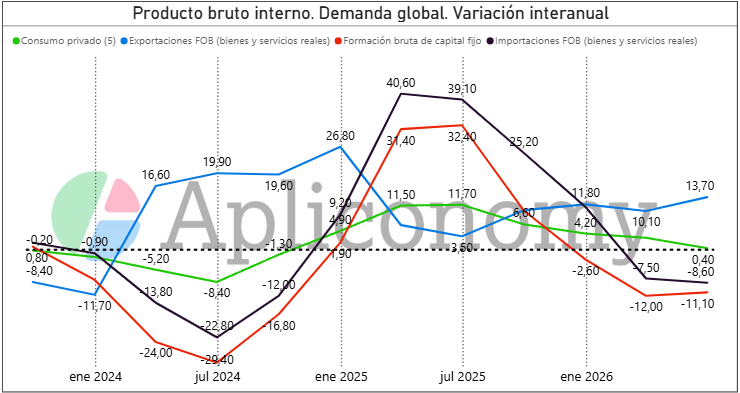
En contraste, las exportaciones aumentaron 13,7%, el agro 6,9% y la minería 16,4%. La industria cayó 2,1%, el comercio no mostró crecimiento interanual y la construcción apenas avanzó 0,2%. No se trata de una caída homogénea de la economía, sino de una divergencia entre el sostén externo/primario y una demanda doméstica más débil.
Para vincular el PIB con empleo, la combinación más relevante es consumo privado + consumo público + FBCF, junto con industria, comercio y construcción. Una mejora concentrada en exportaciones puede elevar el PIB sin producir un aumento equivalente de demanda para pymes urbanas; una mejora de los componentes internos tendría una capacidad de difusión mayor sobre el empleo.
| PIB 2T 2026 – dato observado | Dato | Interpretación a contrastar |
|---|---|---|
| PIB i.a. / t/t desestacionalizado | +2,0% i.a. -0,6% t/t | Distinguir crecimiento anual de dinámica reciente. |
| Consumo privado / público (i.a.; t/t s.e.) | +0,4% i.a; -2,4% t/t/ -4,1% i.a; -2,3% t/t | El consumo privado pierde dinamismo reciente y el público profundiza la contracción. |
| FBCF | -11,1% i.a.; -0,8% t/t s.e. | Evaluar continuidad de la contracción inversora y su impacto en construcción/maquinaria. |
| Exportaciones / importaciones (i.a.; t/t s.e.) | +13,7% i.a; +2,5% t/t/ -8,6% i.a; -3,5% t/t | La demanda externa sostiene el agregado mientras las importaciones reales retroceden. |
| Industria / comercio / construcción | -2,1% / 0,0% / +0,2% | La difusión hacia sectores intensivos en empleo urbano cae o es muy baja. |
Industria
El IPI manufacturero de julio cayó 4,9% interanual y 5,0% frente a junio en la serie desestacionalizada; la tendencia-ciclo bajó 0,9% y el acumulado enero-julio quedó en -2,6%. Doce de dieciséis divisiones retrocedieron en la variación interanual.
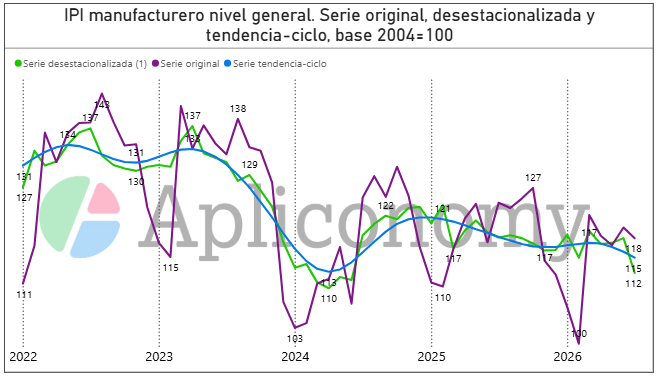
Las mayores bajas se concentraron en maquinaria y equipo (-26,7%), aparatos eléctricos (-25,0%), prendas de vestir, cuero y calzado (-15,9%), textiles (-13,0%) y minerales no metálicos (-12,6%). Refinación del petróleo (+8,1%) y metálicas básicas (+1,6%) se movieron en sentido contrario.
En automotores, la información sectorial incluida por el INDEC mostró una fuerte baja de las ventas a concesionarios junto con un mejor desempeño exportador. Este contraste es relevante para el canal de demanda: algunas ramas pueden sostener la producción mediante ventas externas aun con un mercado interno débil, mientras que otras, orientadas casi exclusivamente al consumo doméstico, no disponen de ese amortiguador.
La UCI industrial fue 58,2% en julio, frente a 59,1% en junio y 58,4% un año antes. Refinación del petróleo operó en 89,9% y metálicas básicas en 71,8%; en el extremo opuesto, metalmecánica excepto automotores registró 38,3%, automotriz 39,0% y caucho/plástico 40,2%. La capacidad ociosa elevada es compatible con insuficiencia de pedidos en varias ramas y reduce el incentivo a ampliar capacidad; también puede aumentar el costo fijo por unidad y volver más sensible el empleo a nuevas caídas de producción.
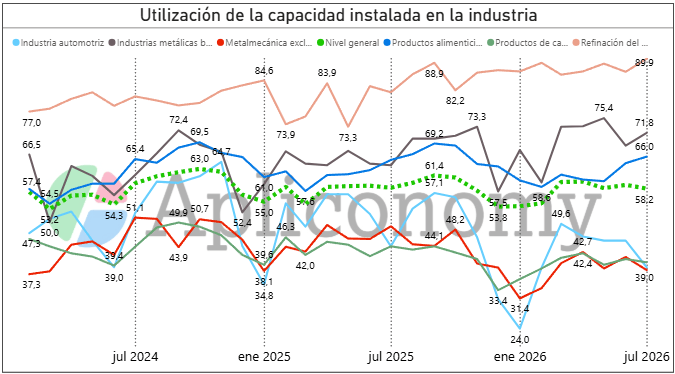
El detalle sectorial refuerza esta heterogeneidad: la maquinaria agrícola cayó 46,6% y los aparatos de uso doméstico, 20,9%, mientras la refinación y algunas ramas básicas mostraron un mejor desempeño. Es decir, la industria no presenta una caída uniforme, dado que las mayores dificultades se concentran en ramas asociadas a la inversión, el consumo durable y el mercado interno, justamente aquellas en las que una recuperación sostenida requiere ventas, financiamiento y expectativas de demanda más firmes.
Construcción
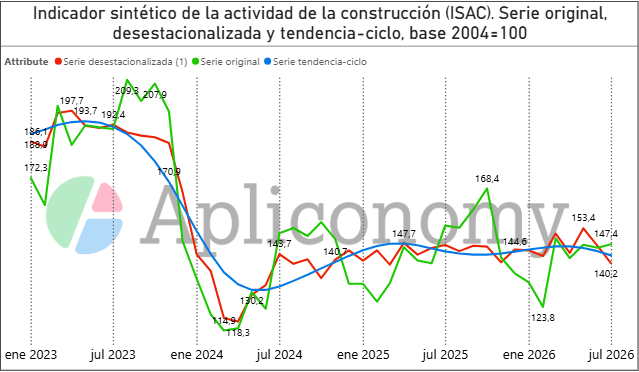
El Indicador sintético de la actividad de la construcción (ISAC) cayó 4,5% interanual y 4,6% mensual desestacionalizado en julio; la tendencia-ciclo bajó 1,1% y el acumulado enero-julio se redujo a +1,7%. Entre los insumos se destacaron bajas en asfalto (-23,1%), yeso (-21,2%), ladrillos huecos (-12,9%), hormigón elaborado (-9,5%) y cemento portland (-8,1%). La AFCP, fuente sectorial, informó para agosto despachos de cemento 8,1% inferiores a un año antes.
La construcción merece atención especial porque combina una alta sensibilidad al crédito, la obra pública, la inversión privada y las expectativas. Una baja persistente afecta no solo a las constructoras, sino también al cemento, el vidrio, los cerámicos, la metalmecánica, los corralones, el transporte y los servicios profesionales. Por esa red de encadenamientos, su debilitamiento puede amplificar el canal de demanda sobre el empleo y la actividad regional.
El Índice del Costo de la Construcción de Córdoba registró en agosto una suba de 4,4% mensual y 35,6% interanual, una aceleración respecto de julio (+1,6% mensual). El costo de referencia del metro cuadrado alcanzó $1.030.327,4. Para pequeñas constructoras y proveedores, la combinación de cantidades débiles y costos nuevamente acelerados refuerza la importancia de plazos cortos, actualización de presupuestos y control del capital de trabajo.
Las expectativas empresariales del INDEC para agosto-octubre se concentran mayoritariamente en la estabilidad del nivel de actividad. El empleo registrado en la construcción privada alcanzó 376.374 puestos en junio (+1,2% interanual), de modo que todavía no aparece un deterioro laboral equivalente al observado en actividad. Esto es consistente con un rezago habitual ya que las empresas suelen ajustar primero horas, turnos, compras y utilización de capacidad antes de modificar planteles.
Consumo durable y comercio
ACARA informó 44.415 autos 0 km en agosto (-19,1% interanual; -13,3% acumulado) y 73.566 motos (+34,2% interanual). La divergencia sugiere comportamientos diferentes entre segmentos, pero no demuestra por sí sola sustitución.
En electrodomésticos y artículos para el hogar, el último dato oficial corresponde al 2T 2026: las ventas nominales aumentaron 12,4% interanual. Al tratarse de facturación a precios corrientes, esa variación no debe interpretarse por sí sola como recuperación del volumen vendido.
En junio, las ventas reales de supermercados cayeron 3,1% interanual y 1,0% mensual desestacionalizado; autoservicios mayoristas -3,1% interanual y -1,4% mensual; centros de compras -4,9% interanual y -6,2% mensual.
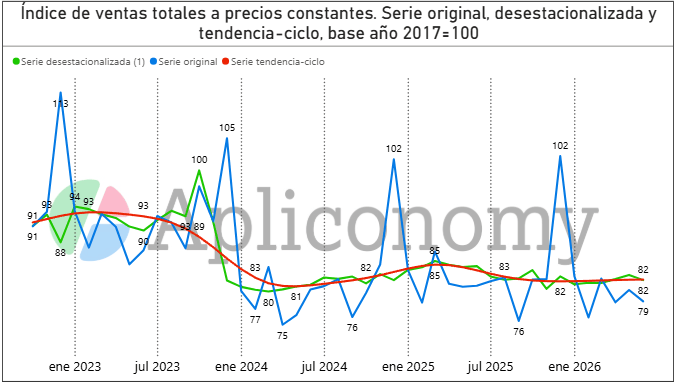
CAME informó para agosto -0,2% interanual y -2,7% mensual en ventas minoristas pyme, con un acumulado de -2,4%. Estas fuentes tienen coberturas distintas, pero convergen en una demanda final débil y sin recuperación sostenida.
Dentro del relevamiento de CAME, perfumería, indumentaria, calzado y ferretería mostraron variaciones interanuales positivas, mientras alimentos, farmacia y bienes para el hogar retrocedieron. La heterogeneidad obliga a evitar conclusiones uniformes ya que liquidaciones, estacionalidad, cambios de precios relativos y promociones pueden mejorar un rubro sin que aumente la demanda total. Para evaluar el poder de compra conviene privilegiar cantidades o ventas a precios constantes.
Dentro de supermercados, el canal físico todavía concentra casi toda la facturación, aunque pagos con billeteras y ventas online crecen a tasas nominales elevadas. En CAME, el canal online de comercios físicos aumentó 17,6% interanual. Estos datos describen cambios de canal, pero no deben confundirse con una recuperación del consumo total, dado que es posible que parte del crecimiento digital refleje redistribución de ventas entre modalidades.
El vínculo con el empleo debe monitorearse distinguiendo cantidad y calidad de la ocupación. La EPH del 2T 2026 informó una tasa de actividad de 48,9%, una tasa de empleo de 45,0% y una tasa de desocupación de 7,9% para los 31 aglomerados urbanos. Frente al mismo trimestre de 2025, la tasa de empleo pasó de 44,5% a 45,0%, variación que el INDEC no considera estadísticamente significativa; sin embargo, la composición del empleo se deterioró. La tasa de empleo formal bajó de 25,2% a 24,7% de la población, mientras la tasa de empleo informal subió de 19,2% a 20,2%, incremento estadísticamente significativo. En consecuencia, la informalidad laboral alcanzó 45,0% de los ocupados, frente a 43,2% un año antes. También aumentó el cuentapropismo: los trabajadores por cuenta propia pasaron de 23,7% a 25,5% de los ocupados y, dentro del empleo informal, su participación subió de 34,3% a 37,3%. Por lo tanto, la estabilidad del nivel agregado de empleo no equivale a estabilidad de las condiciones laborales, dado que se observa una recomposición hacia inserciones más informales y cuentapropistas, potencialmente asociadas a ingresos más inestables, menor protección social y menor capacidad de sostener consumo y crédito.
Cuadro síntesis de actividad y demanda
| Indicador | Último dato | Lectura |
|---|---|---|
| PIB / demanda | 2T: PIB +2,0% i.a. y -0,6% t/t s.e.; FBCF -11,1%; consumo privado +0,4% i.a. (-2,4% t/t); público -4,1%; exportaciones +13,7%. | Crecimiento agregado con debilidad de inversión, gasto público y dinámica trimestral del consumo; exportaciones amortiguan. |
| EMAE | Junio +2,7% i.a.; +0,8% m/m s.e. | El dato agregado todavía es positivo, previo a la caída de industria/construcción en julio. |
| IPI / UCI | IPI julio -4,9% i.a.; -5,0% m/m s.e. UCI 58,2%. | Amplia capacidad ociosa en ramas vinculadas a inversión y consumo durable. |
| ISAC | Julio -4,5% i.a.; -4,6% m/m s.e.; acumulado +1,7%. | Dos meses de retroceso desestacionalizado; demanda de obra aún frágil. |
| Comercio oficial | Supermercados junio -3,1% i.a.; mayoristas -3,1%; shoppings -4,9%. | Demanda final real en baja en los tres canales relevados. |
| Durables | Autos ACARA agosto -19,1% i.a.; electrodomésticos 2T +12,4% i.a. nominal. | Los durables muestran señales heterogéneas; la mejora nominal en electrodomésticos no implica por sí sola recuperación en cantidades. |
| Crédito como canal | Agosto: préstamos en pesos -1,0% real s.e.; tarjetas -3,3%; comerciales -0,7%. | Restringe consumo financiado y capital de trabajo; puede amplificar la debilidad de la demanda. |
| Mercado laboral | EPH 2T: actividad 48,9%; empleo 45,0%; desocupación 7,9%; informalidad 45,0% (43,2% un año antes); cuenta propia 25,5% de los ocupados (23,7% un año antes). | El volumen agregado de empleo se mantiene, pero su composición se deteriora: más informalidad y cuentapropismo implican mayor fragilidad de ingresos y menor protección laboral. |
Sección 3. Expectativas y financiamiento
El bloque financiero refuerza el diagnóstico de demanda interna frágil. En agosto, los préstamos en pesos al sector privado cayeron 1,0% real desestacionalizado, primera baja desde marzo. Tarjetas retrocedieron 3,3% y líneas comerciales 0,7%; los hipotecarios crecieron 2,8%. El efecto es doble: menor capacidad de compra financiada de los hogares y menor disponibilidad de capital de trabajo para las firmas.
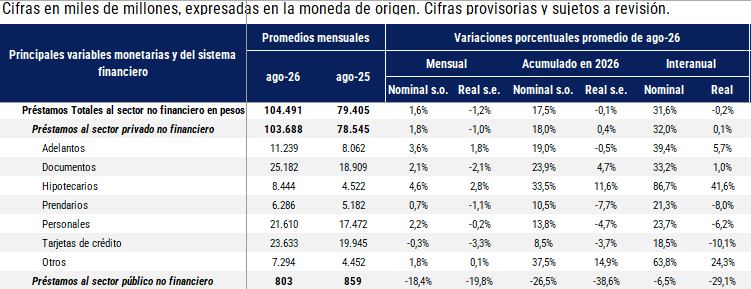
Los depósitos privados no muestran una contracción general. El BCRA informó un aumento de 0,4% real desestacionalizado en los depósitos transaccionales a la vista y de 0,3% en los plazos fijos. La señal de menor dinamismo se apoya, por lo tanto, en la estabilidad del M2 transaccional y en la caída del crédito, no en una salida generalizada de depósitos.
Esta distinción es importante ya que la decisión de prestar depende de demanda solvente, riesgo, tasas, regulación y estándares de aprobación. Para el canal de demanda, lo relevante es que hogares y empresas tengan acceso efectivo a financiamiento a un costo compatible con ingresos y rentabilidad, no sólo que existan fondos depositados en el sistema.
La TAMAR de bancos privados cerró agosto en 24,7% TNA; el REM proyecta 24,1% para septiembre. La tasa promedio de préstamos personales fue 65,77% TNA. La Encuesta de Condiciones Crediticias del 2T recogió una expectativa de endurecimiento de estándares para pymes en el 3T (-24,9 de índice de difusión). Es una encuesta a entidades, no una proyección propia del BCRA.
En moneda extranjera, los préstamos al sector privado aumentaron USD 258 millones en agosto hasta USD 25.241 millones, concentrados en líneas vinculadas al comercio exterior. Para firmas con ingresos en dólares este financiamiento puede ser funcional; para empresas orientadas al mercado interno introduce descalce cambiario. La coexistencia de crédito en dólares creciente y crédito en pesos contractivo también muestra que las condiciones financieras son muy distintas según sector y moneda de facturación.
Para analizar en detalle los indicadores macroeconómicos, invitamos a consultar nuestro Informe Macroeconómico (versión resumen ejecutivo) – Septiembre 2026.
Expectativas de mercado y empresarias
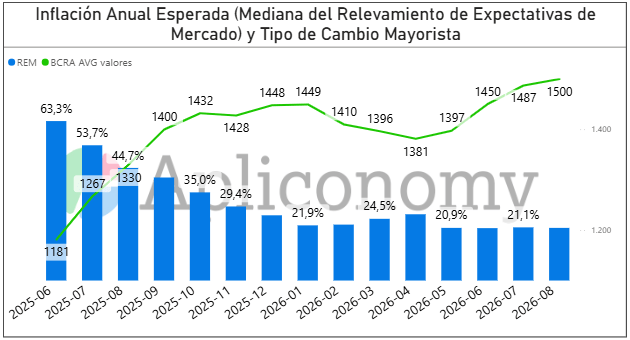
El REM de fines de agosto proyectó 1,8% de inflación para septiembre, un tipo de cambio promedio de $1.530 en septiembre y $1.630 en diciembre, y un crecimiento de 2,1% para 2026. Para el PIB del 2T había estimado una caída desestacionalizada de 0,9%; el dato oficial publicado el 17/9 fue -0,6%, es decir, 0,3 p.p. menos negativo que la previsión del REM.
El Proyecto de Presupuesto 2027 fue presentado el 15/9. Sus supuestos macroeconómicos deben tratarse como hipótesis oficiales de programación y no como resultados esperados con certeza.
Las encuestas de tendencia del INDEC mostraron un balance negativo para la producción industrial en julio-septiembre y mayor estabilidad en construcción. CAME reportó en agosto que 46,5% de los comerciantes percibía deterioro y 57,9% consideraba que no era momento de invertir. La UTDT ubicó la confianza del consumidor en 40,2 puntos en agosto (-1,1% mensual), con caída de 4% en disposición a comprar durables e inmuebles.
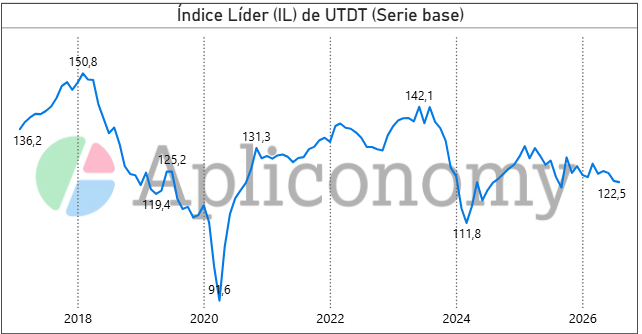
El Índice Líder de la UTDT cayó 0,72% mensual en julio y 0,27% en agosto. En términos interanuales, el Índice Líder decreció 1,05% respecto de agosto de 2025 en la serie desestacionalizada y 2,28% en la tendencia-ciclo. Su modelo asignó una probabilidad elevada (80%) a la salida de la fase expansiva. Al tratarse de un indicador privado y probabilístico, no corresponde usarlo como confirmación del ciclo; sí puede incorporarse como una señal adelantada a contrastar con producción, ventas reales, empleo y crédito.
Morosidad del sistema financiero
El Informe sobre Bancos publicado en septiembre sobre julio mostró irregularidad total de 7,7%; familias 12,9% y empresas 3,6%. En hogares, tarjetas se ubicaron en 12,8%, personales en 16,7% y prendarios en 8,1%. Luego de la estabilidad observada en junio, el indicador total aumentó levemente en julio y volvió a un nivel similar al registrado en mayo, por lo que todavía no se observa un cambio claro de tendencia.
La mora funciona además como mecanismo de retroalimentación. Cuando aumenta, bancos y comercios endurecen límites y condiciones; eso reduce compras financiadas y puede profundizar la debilidad de ventas. A su vez, menores ventas y empleo más débil deterioran la capacidad de pago. Este círculo no es inevitable, pero justifica seguir simultáneamente mora, refinanciaciones, crédito nuevo y ventas reales.
La pérdida de poder adquisitivo aporta una pieza adicional a este circuito. Si el ingreso nominal crece por debajo de los precios, aumenta la proporción del ingreso necesaria para sostener consumos corrientes y obligaciones financieras ya asumidas. La reacción puede combinar menor consumo discrecional, uso de crédito para gastos corrientes, refinanciación y atraso en pagos. La importancia relativa de cada mecanismo no puede derivarse del índice salarial por sí solo, pero su coexistencia con mora elevada y contracción de tarjetas justifica analizar el presupuesto del hogar como puente entre el mercado laboral y el sistema financiero.
Por eso, un descenso futuro de la morosidad sería una señal más robusta si coincide con recuperación del salario real, mejora del empleo y reexpansión prudente del crédito. Una baja explicada sólo por refinanciaciones o por menor originación de préstamos puede estabilizar el indicador sin implicar una mejora equivalente de la capacidad de pago de los hogares.
Sección 4. Indicadores de riesgo y señales débiles
El riesgo de septiembre cambió de composición. La distancia al techo de la banda reduce el riesgo cambiario inmediato, mientras ganan peso tres frentes: 1) demanda/actividad, 2) crédito, 3) energía/condiciones financieras externas. Para las pymes, el problema central no es sólo el nivel de las variables nominales, sino la capacidad de vender, cobrar y financiar el ciclo operativo.
Riesgo país, reservas y condiciones financieras
El EMBI de J.P. Morgan es un indicador privado; a mediados de septiembre se ubicaba alrededor de 500 puntos básicos. La Reserva Federal elevó el 16/9 en 25 puntos básicos el rango objetivo de la tasa de fondos federales, a 3,75%-4,00%, lo que agrega un sesgo algo más restrictivo a las condiciones financieras globales. En Argentina, las reservas brutas alcanzaron USD 50.411 millones al 14/9, pero las compras del BCRA se redujeron desde más de USD 2.100 millones en julio a alrededor de USD 770 millones en agosto y USD 135 millones en la primera quincena de septiembre.
Un nivel elevado de stock de reservas reduce vulnerabilidad de corto plazo, pero un menor ritmo de acumulación en el flujo de compras de divisas limita el refuerzo del colchón frente a shocks.
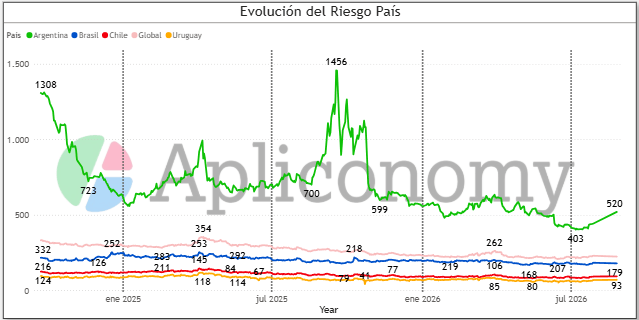
Para profundizar en el panorama global, la evolución del riesgo país, el sector energético y otros indicadores clave, te invitamos a leer nuestro reporte: Globalconomy: Informe de Contexto Internacional – Septiembre 2026.
Sector fiscal y externo
Según la OPC, la Administración Pública Nacional acumuló entre enero y agosto un superávit primario de $15,4 billones y uno financiero de $3,2 billones. En términos reales interanuales, los ingresos cayeron 2,5% y los gastos 1,0%. Estos datos aportan contexto sobre el impulso fiscal.
Para el canal de demanda, el dato fiscal debe leerse por composición ya que la obra pública, transferencias, subsidios y compras del Estado afectan de manera distinta a sectores y territorios. Por eso, la relación entre consolidación fiscal y actividad pyme no puede inferirse sólo del resultado primario; requiere observar los componentes de gasto y su incidencia sectorial.
También conviene mantener separadas dos métricas: 1) el consumo público del PIB, que mide producción y consumo final del gobierno dentro de las cuentas nacionales, y 2) la ejecución presupuestaria, que incluye transferencias, intereses, subsidios e inversión con tratamientos diferentes.
El Intercambio Comercial Argentino (ICA) de agosto registró exportaciones por USD 8.883 millones (+12,4% interanual), importaciones por USD 6.696 millones (+3,6%) y un superávit de USD 2.187 millones. En enero-agosto, el saldo acumuló USD 18.249 millones. Este resultado externo convive con una inversión y una industria débiles; por eso, es importante separar la demanda externa, los precios de exportación y la absorción doméstica.
La lectura de las importaciones es especialmente útil para el diagnóstico de la demanda. Una baja de bienes de capital y piezas puede anticipar una menor inversión o producción futura, mientras que una caída de bienes de consumo puede reflejar menor gasto doméstico, cambios de precios relativos o sustitución por producción local.
El superávit comercial de agosto, de USD 2.187 millones, fue favorecido por el crecimiento de las exportaciones de combustibles y energía (+41,2% interanual en valores) y por la mejora de los precios generales de exportación (+16,0%), en un mes en el que las cantidades exportadas cayeron 3,1%. Este desempeño aporta oferta de divisas al mercado, pero no implica por sí solo una acumulación equivalente de reservas del BCRA ni una mejora de la demanda doméstica.
La evolución de las importaciones aporta una señal de debilidad en algunos componentes de la demanda. En agosto, las cantidades importadas de bienes de capital registraron una contracción de 3,0% y el volumen físico de piezas y accesorios para bienes de capital cayó 16,9%. Estos movimientos son consistentes con una menor demanda de inversión y de insumos vinculados al equipamiento, aunque no permiten, por sí solos, concluir una retracción general de la inversión o de la producción industrial. El aumento de 3,1% en el valor de las importaciones de bienes de capital respondió a una suba de 6,3% en sus precios, mientras que en piezas y accesorios los precios aumentaron 9,7%.
En el segmento de bienes de consumo, las cantidades importadas cayeron 12,5% interanual. El dato es consistente con una menor demanda de bienes importados, pero no permite atribuir por sí solo esa caída a una contracción del consumo total, ya que también pueden influir cambios de precios relativos, sustitución por producción local y modificaciones en la composición de las compras externas.
| ICA agosto – campo a completar | Dato | Interpretación a contrastar |
|---|---|---|
| Exportaciones: valor / precios / cantidades | Valor: USD 8.883 millones (+12,4% interanual). Precios: +16,0%. Cantidades: -3,1%. | El aumento del valor exportado estuvo explicado principalmente por la mejora de los precios externos, ya que las cantidades exportadas disminuyeron 3,1%. El resultado favorece el ingreso de divisas, aunque no responde a un aumento del volumen físico exportado. |
| Importaciones: valor / precios / cantidades | Valor: USD 6.696 millones (+3,6% interanual). Precios: +11,0%. Cantidades: -6,5% | El incremento del valor importado se explica por el aumento de los precios, mientras las cantidades retrocedieron 6,5%. La caída del volumen importado es consistente con una menor absorción de bienes externos. |
| Cantidades bienes de capital + piezas + intermedios | Bienes de Capital (BK): -3,0%. Piezas y Accesorios (PyA): -16,9%. Bienes Intermedios (BI): +1,7% | La retracción paralela en volumen de maquinarias (BK) y piezas (PyA) anticipa y consolida un escenario consistente con un debilitamiento en los planes de inversión y estancamiento industrial. El leve crecimiento de bienes intermedios no es suficiente para revertir la tendencia productiva a la baja. |
| Bienes de consumo | Valor: -5,1%. Precios: +8,6%. Cantidades: -12,5% | La caída de las cantidades importadas es consistente con una menor demanda de bienes de consumo importados, aunque no permite atribuir por sí sola esa variación a una contracción del consumo total. |
| Saldo mensual / acumulado | Saldo agosto: Superávit de USD 2.187 millones. Acumulado anual (ene-ago): Superávit de USD 18.249 millones. | El sector externo realiza un aporte favorable a la disponibilidad de divisas, pero el superávit comercial no implica por sí solo una acumulación equivalente de reservas. Al mismo tiempo, el resultado convive con una menor demanda de importaciones en varios rubros. |
Señales débiles cruzadas
La lectura conjunta puede resumirse en cinco señales: 1) inflación general más baja, pero núcleo y servicios persistentes; 2) reservas altas, con menor ritmo de compras; 3) sector externo superavitario, mientras inversión e industria muestran debilidad; 4) crédito contractivo y mora elevada; y 5) ventas reales y confianza sin recuperación sostenida. La convergencia de estas señales fortalece la hipótesis de una economía con estabilización nominal y recuperación real débil.
Cuadro resumen de indicadores de riesgo
| Señal | Evidencia | Riesgo asociado |
|---|---|---|
| Demanda interna débil | FBCF 2T -11,1%; consumo privado -2,4% t/t s.e.; supermercados junio -3,1% i.a.; CAME agosto -2,7% m/m; crédito agosto -1,0% real; informalidad laboral 45,0% y cuenta propia 25,5% de los ocupados. | Menos pedidos y rotación; mayor fragilidad de ingresos y menor capacidad de consumo/crédito, aun sin caída significativa del empleo total. |
| Industria/construcción | IPI julio -4,9% i.a.; ISAC -4,5%; UCI 58,2%. | Capacidad ociosa alta y mayor costo fijo por unidad. |
| Energía | Brent EIA USD 130,80 el 15/9; impuestos pendientes desde 1/10. | Mayor presión potencial sobre fletes, combustibles, petroquímicos y márgenes en actividades intensivas en energía. |
| Crédito/mora | Tarjetas -3,3% real; líneas comerciales -0,7%; mora de las familias 12,9%. | Menor consumo financiado y mayor riesgo de cobranza. |
| Sector externo | Superávit ICA agosto USD 2.187 M; reservas USD 50.411 M. | Amortigua el frente cambiario, pero no garantiza derrame hacia ramas domésticas. |
| Finanzas externas | EMBI privado ~500 p.b.; Fed subió 25 p.b. el 16/9, a un rango de 3,75%-4,00%. | Mayor sensibilidad de tasas y activos locales ante un entorno financiero global algo más restrictivo. |
Sección 5. Costos empresariales
La presión de costos cambió de composición. El menor ritmo de inflación general y la estabilidad del tipo de cambio reducen la urgencia de remarcar, pero los servicios, los precios regulados, la energía, los salarios y el costo financiero continúan ajustando en un contexto en el que la demanda limita el traslado a precios. La variable decisiva es, por lo tanto, el margen después de considerar volumen, financiamiento y cobranza.
En agosto, los regulados subieron 2,2% mensual y 43,7% interanual; vivienda, agua, electricidad, gas y otros combustibles aumentó 2,8% mensual y 49,1% interanual. Los servicios crecieron 2,0% frente a 1,4% de los bienes. Para actividades intensivas en locales, frío, energía o logística, esta estructura puede comprimir márgenes aun con inflación general descendente.
El IPIM de agosto subió 2,1% mensual, con productos nacionales +2,1% e importados +2,9%. Acumuló 19,1% en enero-agosto, frente a 21,3% del IPC. Dentro de los nacionales, petróleo crudo y gas aumentó 8,0%, mientras refinados del petróleo subió 1,0% y químicos 0,7%. La señal es de mayor presión de reposición en el margen, concentrada sobre todo en importados y en el componente primario energético, sin un traslado de igual magnitud a todo el bloque manufacturero.
En la práctica, conviene que cada empresa construya su propio índice de reposición ponderando los principales insumos y proveedores. El IPIM es una referencia macro útil, pero una firma metalúrgica, una textil y un comercio alimentario enfrentan canastas de costos muy diferentes. Comparar este índice interno con el precio promedio de venta y el margen contribuye más a la gestión que replicar el índice general.
La energía sigue siendo el componente más volátil. El traslado al surtidor depende también del tipo de cambio y de decisiones comerciales; por eso conviene presupuestar bandas de costo y medir el impacto por unidad vendida.
En materia de financiamiento, la caída de las líneas comerciales y de las tarjetas obliga a incorporar explícitamente el costo de oportunidad y el riesgo de incobrabilidad en la venta financiada. Esto modifica el criterio de decisión sobre descuentos y cuotas. En un entorno de menor demanda, aumentar el volumen mediante financiación puede mejorar la rotación, pero solo si el margen cubre el costo financiero, la mora esperada y la inflación del período de cobro. La comparación correcta no es entre la venta financiada y no vender, sino entre la contribución neta esperada de cada modalidad y su efecto sobre la caja.
Alquileres, impuestos, percepciones y retenciones completan el costo fijo de caja. Con plazos de cobro extendidos, el calendario fiscal y contractual debe integrarse al flujo semanal; la menor facturación real no implica que las obligaciones se ajusten automáticamente al mismo ritmo.
En los alquileres, el ICL solo es pertinente cuando el contrato prevé ese mecanismo de actualización y debe verificarse para la fecha específica. En impuestos y tasas, el problema financiero puede aparecer aun sin aumentos de alícuotas: si la cobranza se demora respecto de los vencimientos, aumenta la necesidad de capital de trabajo. Este descalce es particularmente relevante cuando crecen las ventas financiadas o la mora de los clientes.
Cuadro resumen de indicadores de costos empresariales
| Componente | Último dato | Lectura para pymes |
|---|---|---|
| Regulados/servicios | Agosto: regulados +2,2% m/m; servicios +2,0%; bienes +1,4%. | Costos fijos crecen más que varios precios de bienes. |
| Vivienda/energía | Agosto: +2,8% m/m; +49,1% i.a. | Mayor presión en locales, frío, gastronomía e industria intensiva en energía. |
| IPIM | Agosto: +2,1% m/m; +19,1% acumulado; nacionales +2,1%; importados +2,9%. | Mayor presión de reposición en el margen; vigilar importados y petróleo, aunque el IPIM acumulado sigue debajo del IPC. |
| Trabajo | Junio: total +2,9% m/m; privado registrado +1,9%. | Con menor volumen, el costo por unidad puede subir aunque el salario real no lo haga. |
| Financiamiento | Préstamos pesos -1,0% real; comerciales -0,7%; tarjetas -3,3%; TAMAR 24,7% TNA. | Menor disponibilidad y mayor costo relativo del capital de trabajo. |
| Combustibles | Brent EIA USD 130,80 (15/9); actualizaciones impositivas pendientes desde 1/10. | Trabajar con escenarios de flete/energía, no con un único precio esperado; el shock externo se intensificó durante septiembre. |
La estabilidad cambiaria, el nivel de reservas y la menor inflación son condiciones relevantes, pero no suficientes para una recuperación económica. La absorción interna perdió dinamismo, con el consumo público y la inversión en baja y el consumo privado débil en la comparación trimestral; al mismo tiempo, los costos mayoristas aceleraron en agosto, especialmente en los bienes importados y en el rubro petróleo crudo y gas. El mercado laboral agrega una señal adicional: el nivel agregado de empleo no cayó de manera significativa, pero su composición se deterioró, con mayor informalidad y un mayor peso del cuentapropismo. Esto es relevante para la demanda interna porque una ocupación más precaria o inestable puede sostener estadísticamente la tasa de empleo sin generar la misma capacidad de consumo, ahorro o acceso al crédito que un empleo formal y estable. La morosidad se integra a ese circuito como resultado y, potencialmente, como mecanismo de amplificación mediante un crédito más restrictivo. Mientras el consumo, la inversión, el crédito y la calidad del empleo no mejoren de forma conjunta, la prioridad empresarial seguirá siendo la liquidez, la rotación, la cobranza y la protección del margen.
Escenarios
Los escenarios ordenan decisiones de caja, precios, stock y financiamiento; no son pronósticos. El eje adicional de esta actualización es la demanda interna, ya que una macro nominal estable puede coexistir con baja utilización de capacidad, ventas débiles y menor empleo si el consumo, la inversión y el crédito no acompañan.
| Escenario | Supuestos | Señales | Implicancias para pymes |
|---|---|---|---|
| Base: estabilidad nominal y demanda débil | Tipo de cambio gradual; inflación 1,5%-2%; energía alta pero sin nuevo shock; crédito sin recuperación firme; industria/construcción débiles. | A3500, IPC/IPIM, PIB 2T, IPI/ISAC, supermercados/CAME, préstamos y mora. | Priorizar margen, rotación, cobranza y plazos con proveedores; evitar expandir stock por expectativas. |
| Favorable: mejora de demanda y crédito | Menor presión energética; crédito en pesos vuelve a crecer; PIB 3T/EMAE muestran recomposición del consumo e inversión; confianza mejora. | PIB por componentes, préstamos, ventas reales, UCI, pedidos, riesgo país. | Recomponer stock selectivo y reactivar financiación/inversión de retorno rápido. |
| Adverso: demanda interna en retroceso | La debilidad observada en el 2T se prolonga: consumo e inversión siguen flojos, crédito permanece contractivo, industria y construcción repiten caídas; energía/tasas presionan costos. | EMAE/PIB 3T, IPI/ISAC agosto, mora, ventas reales, importaciones de bienes de capital e intermedios. | Defender liquidez, reducir baja rotación, segmentar precios y endurecer el crédito propio. |
| Estrés financiero-operativo | Shock energético/financiero externo, presión cambiaria y de tasas, reservas en baja y restricciones de capital de trabajo. | Brent, A3500/banda, reservas, TAMAR, límites bancarios, mora empresaria. | Caja semanal, cobranza anticipada, renegociar pasivos y congelar inversiones no críticas. |
Hipótesis operativas para lo que resta del año
- El REM de agosto ubica el tipo de cambio promedio en $1.530 para septiembre y $1.630 para diciembre. Son expectativas, no cotizaciones garantizadas; el riesgo para la pyme depende de la combinación entre depreciación, tarifas, salarios y capacidad de trasladar costos.
- El Decreto 829/2026 prorrogó hasta el 30/9 las actualizaciones pendientes de los impuestos sobre combustibles y dispuso incrementos remanentes desde el 1/10. Conviene presupuestar escenarios de precio en surtidor sin asumir un traslado automático ni pleno.
- La señal más relevante para el último cuatrimestre es si la estabilización nominal se transforma en demanda. Para ello, PIB por componentes, ventas reales, crédito y utilización de capacidad deberían mejorar conjuntamente para hablar de una recuperación.
Resumen Ejecutivo
- La estabilidad nominal continúa siendo el principal ancla, la referencia A3500 del BCRA fue $1.509,91 y el techo de la banda alcanzó $1.899,56 el 15/9. Las reservas brutas se ubicaron en USD 50.411 millones, aunque el ritmo de compras de divisas se desaceleró con fuerza respecto de julio. El EMBI de J.P. Morgan, indicador privado, se movía alrededor de 500 puntos básicos a mediados de septiembre.
- La inflación minorista bajó a 1,7% mensual en agosto, pero la mejora fue parcial ya que el IPC núcleo se mantuvo en 1,8%, los regulados subieron 2,2% y los servicios 2,0%, por encima de los bienes (+1,4%). El IPIM de agosto aumentó 2,1% mensual, acumuló 19,1% en enero-agosto y 29,8% interanual. En el mes, el mayorista superó al IPC en 0,4 p.p.; en el acumulado, sin embargo, quedó 2,2 p.p. por debajo.
- En julio, el IPI manufacturero cayó 4,9% interanual y 5,0% mensual desestacionalizado, mientras el ISAC retrocedió 4,5% interanual y 4,6% mensual. La UCI industrial fue 58,2%, con niveles inferiores a 40% en automotriz y metalmecánica excepto automotores.
- El canal central para interpretar esta divergencia es la debilidad de la demanda interna. En el 2T de 2026, el PIB creció 2,0% interanual, pero cayó 0,6% frente al trimestre anterior en términos desestacionalizados. El consumo privado avanzó apenas 0,4% interanual y retrocedió 2,4% respecto del trimestre anterior, en términos desestacionalizados; el consumo público cayó 4,1% interanual y 2,3% respecto del trimestre anterior, también en términos desestacionalizados; la Formación Bruta de Capital Fijo (FBCF) disminuyó 11,1% interanual y 0,8% trimestral, en la serie desestacionalizada, mientras que las exportaciones crecieron 13,7% interanual y 2,5% trimestral, en la serie desestacionalizada.
- Durante el primer semestre, el salario privado registrado acumuló un aumento de 14,5% frente a 16,8% del IPC. La pérdida de poder adquisitivo en segmentos relevantes de hogares, junto con el menor gasto público y la caída de la inversión, ofrece un marco para interpretar el debilitamiento y la posterior caída del consumo en supermercados, bienes durables y crédito, así como la menor actividad industrial en ramas intensivas en empleo urbano.
- El crédito refuerza ese canal: los préstamos en pesos al sector privado cayeron 1,0% real desestacionalizado en agosto; tarjetas retrocedieron 3,3% y líneas comerciales 0,7%. La morosidad oficial de julio fue 12,9% en familias y 3,6% en empresas. El deterioro del ingreso real contribuye a reducir la capacidad de consumo y de pago, aunque la mora también depende de tasas, endeudamiento acumulado y condiciones crediticias. Menor crédito al consumo y al capital de trabajo puede, a su vez, profundizar la debilidad de ventas y actividad.
- El frente externo amortigua parte de la debilidad doméstica: agosto dejó un superávit comercial de USD 2.187 millones y el acumulado enero-agosto alcanzó los USD 18.249 millones. Las exportaciones de combustibles y energía aumentaron 41,2% interanual, hasta USD 1.494 millones. A la vez, el Brent spot europeo de la EIA alcanzó USD 130,80 por barril el 15/9, reforzando la presión potencial sobre fletes, combustibles e insumos. En el frente financiero internacional, la Reserva Federal elevó el 16/9 en 25 puntos básicos el rango objetivo de la tasa de fondos federales, hasta 3,75%-4,00%. La lectura para las pymes es, por lo tanto, de estabilidad nominal con demanda interna débil y costos financieros y energéticos todavía muy exigentes.
Cuadro Resumen Indicadores
| Eje | Indicador | Último dato | Lectura para el informe |
|---|---|---|---|
| Competitividad | A3500 y banda | A3500: $1.509,91 (11/9). Techo BCRA: $1.899,56 (15/9). ITCRM: promedio julio 85,5, cálculo derivado de la serie diaria. | Deslizamiento acotado del TC; la competitividad debe evaluarse junto con costos internos y productividad. |
| Precios | IPC / IPIM | IPC agosto: +1,7% m/m; +33,5% i.a.; núcleo +1,8%; regulados +2,2%. IPIM agosto: +2,1% m/m; +19,1% acumulado; +29,8% i.a. | El IPIM aceleró y superó al IPC en agosto, aunque sigue por debajo en el acumulado; importados y petróleo muestran mayor presión. |
| Actividad | PIB / EMAE | PIB 2T: +2,0% i.a.; -0,6% t/t s.e. EMAE junio: +2,7% i.a. y +0,8% m/m s.e. | El agregado crece interanualmente, pero retrocede en la comparación trimestral y mantiene una composición heterogénea. |
| Demanda interna | Consumo e inversión | 2T: consumo privado +0,4% i.a. (-2,4% t/t s.e.); consumo público -4,1%; FBCF -11,1%; exportaciones +13,7%. | La debilidad se concentra en la absorción interna, sobre todo inversión y gasto público; la demanda externa compensa parcialmente. |
| Industria | IPI / UCI | IPI julio -4,9% i.a.; -5,0% m/m s.e. UCI 58,2%; automotriz 39,0%; metalmecánica 38,3%. | Menores pedidos y alto margen ocioso elevan el costo fijo por unidad y limitan la inversión/empleo. |
| Construcción | ISAC / cemento | ISAC julio -4,5% i.a.; -4,6% m/m s.e. AFCP agosto -8,1% i.a. | Segundo mes de retroceso desestacionalizado; el dato sectorial de agosto no anticipa un rebote. |
| Consumo/comercio | Canales de venta | Supermercados junio -3,1% i.a.; CAME agosto -0,2% i.a. y -2,7% m/m; autos ACARA agosto -19,1% i.a. | La demanda final sigue frágil y heterogénea; priorizar cantidades y rotación, no facturación nominal. |
| Crédito | Préstamos / tasas | Préstamos en pesos agosto -1,0% real s.e.; tarjetas -3,3%; comerciales -0,7%. TAMAR privada agosto 24,7% TNA. | Menor financiamiento del consumo y del capital de trabajo. |
| Solvencia | Morosidad | BCRA julio: total 7,7%; familias 12,9%; empresas 3,6%. | La calidad de cartera sigue siendo un riesgo para ventas financiadas y cobranza. |
| Sector externo/energía | Reservas, comercio y Brent | Reservas USD 50.411 M. Intercambio Comercial Argentino de agosto: superávit USD 2.187 M. Brent EIA: USD 130,80 (15/9). | El sector externo aporta divisas, pero el fuerte encarecimiento de la energía y la suba de la Fed presionan costos y condiciones financieras. |