


Panorama económico internacional
El panorama de septiembre combina un shock de oferta por los precios del petróleo con respuestas monetarias más exigentes por parte de EE.UU. Las seis dimensiones siguientes distinguen datos, proyecciones y mecanismos de transmisión hacia Argentina.
1. Crecimiento global
La OCDE actualizó el 23 de septiembre sus proyecciones para la economía mundial. Para 2026 estima un crecimiento global de 2,9%, que se aceleraría levemente a 3,0% en 2027. Para América Latina y el Caribe, el informe toma como referencia las estimaciones del FMI publicadas en julio, que prevén un crecimiento de 2,4% en 2026 y de 2,7% en 2027. Se trata de fuentes y fechas distintas, por lo que sus diferencias no deben interpretarse como una revisión posterior del FMI. En conjunto, las proyecciones muestran una economía mundial que continúa creciendo, aunque a un ritmo moderado y con diferencias importantes entre regiones, en un contexto condicionado por el costo de la energía, la persistencia de la inflación y tasas de interés todavía elevadas.
En Estados Unidos, el Bureau of Economic Analysis (BEA) revisó al alza las estimaciones de crecimiento. El PIB del segundo trimestre pasó de 1,5% a 2,2% anualizado, mientras que el crecimiento del primer trimestre fue corregido de 2,1% a 2,5%. Además, las ventas finales reales a compradores privados internos —que reflejan el consumo y la inversión privada— fueron revisadas de 4,2% a 4,6% anualizado en el segundo trimestre. Los cambios muestran que la actividad y la demanda interna fueron más firmes de lo que indicaban las estimaciones anteriores. Los nuevos datos fueron publicados el 30 de septiembre, después de la reunión de la Reserva Federal, por lo que no estuvieron disponibles al momento de decidir la suba de tasas.
El mercado laboral, en cambio, comenzó a mostrar señales de moderación. La estimación inicial de agosto indicaba la creación de 162.000 puestos de trabajo, pero el dato fue posteriormente revisado a 133.000. Las contrataciones se concentraron parcialmente en restaurantes y en la educación pública local, que recuperó empleo después de una caída previa. La desaceleración se profundizó en septiembre: el dato publicado el 2 de octubre mostró la creación de apenas 29.000 puestos, mientras que la tasa de desempleo aumentó a 4,2%. En conjunto, los últimos datos muestran una economía que mantuvo un crecimiento mayor al estimado inicialmente durante el primer semestre, pero con un mercado laboral que comenzó a perder dinamismo hacia el tercer trimestre.
Eurostat también revisó al alza el crecimiento de la eurozona en el segundo trimestre: la variación trimestral pasó de 0,4% a 0,6% y la interanual de 1,0% a 1,2%. El empleo, en tanto, aumentó 0,1% respecto del trimestre anterior. Aun así, la elevada dependencia de energía importada mantiene a la región expuesta a la evolución de los costos energéticos.
China registró en agosto una suba industrial de 5,2% interanual y de apenas 0,4% en ventas minoristas; la inversión fija acumulada cayó 7,2%. Esta divergencia obliga a distinguir destinos y productos. La capacidad industrial no equivale a una demanda igualmente intensa de todas las exportaciones argentinas. Para América Latina, el desempeño dependerá de la especialización comercial y de cuánto financiamiento externo requiera cada economía.
Crecimiento por región
| Región | 2026 / 2027 | Fuente y fecha | Vulnerabilidad principal |
|---|---|---|---|
| Mundo | 2,9% / 3,0% | OCDE; septiembre | Energía, inflación y crédito. |
| Estados Unidos | 2,2% / 2,1% | OCDE; septiembre | Persistencia de precios y tasas. Desempleo. |
| Eurozona | 1,0% / 1,0% | OCDE; septiembre | Dependencia energética. |
| China | 4,5% / 4,2% | OCDE; septiembre | Debilidad de la demanda interna. |
| América Latina y Caribe | 2,4% / 2,7% | FMI; julio | Volatilidad comercial y financiera. |
2. Inflación internacional
En Estados Unidos, el IPC de agosto aumentó 0,4% mensual en términos desestacionalizados. La inflación núcleo —que excluye alimentos y energía— avanzó 0,3% en el mes, pero desaceleró a 2,4% interanual. La energía fue uno de los principales factores detrás de la suba mensual: sus precios aumentaron 2,1% y los combustibles explicaron más de un tercio del incremento del índice general. En consecuencia, la inflación mostró una aceleración mensual impulsada en buena medida por la energía, mientras que los componentes más persistentes continuaron mostrando una evolución más moderada.
El índice de precios de los gastos de consumo personal (PCE) de Estados Unidos, publicado el 30 de septiembre, aumentó 0,3% mensual en agosto. Si se excluyen alimentos y energía, el PCE núcleo subió 0,2%. Al mismo tiempo, el consumo real avanzó 0,6% mensual. La Reserva Federal utiliza el PCE general como referencia para su objetivo de inflación, mientras que el PCE núcleo sirve para evaluar la tendencia subyacente de los precios. Por eso, no debe confundirse el IPC núcleo con la medida de inflación que guía la meta de la Fed. Además, estos datos fueron publicados después de la reunión del 16 de septiembre, por lo que no formaron parte de la información disponible al momento de decidir la suba de tasas.
En la eurozona, la inflación interanual se aceleró a 3,8% en septiembre, según la estimación preliminar de Eurostat, desde 3,2% en agosto. La energía fue el componente con mayor aumento, con una suba de 18,8% interanual frente a 14,3% en agosto; los servicios aumentaron 3,2%, los alimentos, alcohol y tabaco 1,4%, y los bienes industriales no energéticos 1,1%. En Reino Unido, el último dato disponible sigue siendo el de agosto: el IPC aumentó 3,1% interanual, frente a 2,9% en julio, con el transporte y, en particular, los combustibles entre los principales factores de la aceleración.
China mostró en agosto una marcada diferencia entre los precios al consumidor y los costos industriales. El IPC aumentó 0,8% interanual, mientras que los precios al productor subieron 3,8%. La presión fue aún mayor en los costos de compra de la industria, que crecieron 5,8%, con aumentos destacados en combustibles y energía (+9,8%) y materias primas químicas (+9,5%). Para una empresa argentina que importa desde China, esta diferencia es relevante: una inflación baja en los precios que pagan los consumidores chinos no implica necesariamente menores costos de producción, transporte o insumos para sus proveedores. Por lo tanto, tampoco garantiza que maquinaria, componentes o mercaderías importadas lleguen más baratas a Argentina.
El encarecimiento energético produce primero un cambio de precios relativos. Puede transformarse en inflación más persistente si se extiende a contratos, salarios, márgenes y expectativas. Pero la intensidad del traslado depende de la competencia y la demanda. Algunas empresas trasladan costos, otras pierden margen o reducen cantidades. Esta heterogeneidad explica por qué el shock puede perjudicar la actividad sin generar idéntica inflación en todas las economías.
Inflación de las principales economías
| Economía / índice | Último dato interanual | Publicación | Lectura |
|---|---|---|---|
| EE.UU.: IPC | General 3,4%; núcleo 2,4% | 11/09; BLS | Energía presiona el dato mensual. |
| EE.UU.: PCE | General 3,4%; núcleo 3,0% | 30/09; BEA | No es el mismo índice que el IPC. |
| Eurozona: IAPC | General 3,8% | 02/10 | Estimación preliminar de septiembre. |
| Reino Unido: IPC | General 3,1% | 16/09; ONS | Aceleración frente a julio. |
| China: IPC / productor | 0,8% / 3,8% | 10/09; NBS | Distancia entre consumo y costos. |
3. Política monetaria de la Reserva Federal y otros bancos centrales
La Reserva Federal aumentó por unanimidad, el 16 de septiembre, el rango objetivo de la tasa de fondos federales en 25 puntos básicos, hasta 3,75%-4,00%. Esta tasa funciona como la principal referencia de corto plazo de la política monetaria estadounidense y condiciona el costo del crédito en dólares. La decisión marcó un cambio respecto de las expectativas de una flexibilización cercana que habían predominado en el informe anterior. Su importancia no se limita a la suba puntual: también modifica las expectativas sobre la trayectoria futura de las tasas, eleva la tasa utilizada para evaluar inversiones y puede encarecer la refinanciación de deuda en dólares.
La explicación de la Fed combinó varios elementos. Warsh destacó que la economía se había fortalecido, que las tendencias recientes de inflación todavía no mostraban una mejora suficiente y que el escenario geopolítico se había deteriorado. A esto se sumaban flujos de crédito robustos y unas condiciones financieras que, según el presidente de la Fed y otros miembros del Comité, difícilmente podían considerarse restrictivas. En ese contexto, el FOMC decidió retirar una parte del estímulo monetario.
El encarecimiento de la energía plantea un problema particular para la política monetaria. Una suba de tasas no puede aumentar la oferta de petróleo ni resolver las interrupciones en las rutas de abastecimiento, pero sí puede actuar sobre la demanda, el crédito y las expectativas de inflación. El objetivo es evitar que una suba inicialmente concentrada en la energía se traslade de manera persistente al resto de los precios, los salarios y los contratos. Sin embargo, esta respuesta también tiene costos: tasas más altas encarecen el financiamiento y pueden frenar inversiones, vivienda y consumo en un contexto en el que parte de la presión inflacionaria proviene de restricciones de oferta. Por eso, la Fed enfrenta un equilibrio complejo entre contener la inflación y evitar un enfriamiento excesivo de la actividad.
Tampoco corresponde concluir que una suba prueba que toda la economía está sobrecalentada. La inflación núcleo del IPC se moderó interanualmente, mientras otros indicadores de precios y demanda mantuvieron presiones. La decisión expresa una evaluación conjunta y prospectiva, no la aplicación de una regla basada en un solo registro. Además, la política actúa con rezagos; el efecto sobre producción y empleo puede manifestarse después del ajuste inicial de los mercados.
Las proyecciones de septiembre de los participantes de la Fed reforzaron la señal. La mediana para la tasa al cierre de 2026 y de 2027 se ubicó en 4,1%, frente a 3,8% y 3,6% en junio. Para 2026 proyectaron inflación PCE general de 3,7% y núcleo de 3,4%, con desempleo de 4,1%.
Al evaluar la decisión de la Reserva Federal, es importante distinguir qué información estaba disponible antes de la reunión del 16 de septiembre y cuál se conoció después. Los datos de empleo y del IPC correspondientes a agosto ya habían sido publicados y, por lo tanto, formaron parte del contexto que enfrentó la Fed. En cambio, la revisión del PIB del segundo trimestre y el PCE de agosto se publicaron recién el 30 de septiembre. Estos últimos datos pueden servir para reinterpretar posteriormente la situación económica, pero no deben presentarse como información que haya influido en la votación del día 16.
Una tasa de corto plazo más alta puede elevar el costo esperado de renovar fondos; los bonos largos incorporan además inflación prevista y primas por plazo. La referencia oficial del Tesoro a diez años subió, pero no es correcto atribuir toda su variación a la Fed; también intervienen incertidumbre, oferta de títulos y demanda de activos seguros.
Para el caso de un préstamo variable, la revisión depende de la tasa contractual, su calendario y el margen del prestamista. En deuda fija ya emitida no cambia el cupón, aunque puede caer el precio del bono y encarecerse la próxima refinanciación. Por ello, empresas con igual deuda total pueden tener exposiciones muy diferentes según plazos, moneda, garantías y proporción de tasa flotante.
Por otra parte, un mayor rendimiento relativo de activos estadounidenses puede favorecer al dólar, pero no determina todas las paridades: importan también las decisiones de otros bancos centrales y las condiciones locales. Para economías endeudadas en dólares, una depreciación adicional puede elevar la carga en moneda doméstica. A la vez, un menor gasto en los mercados compradores puede reducir pedidos, incluso cuando la competitividad cambiaria del exportador mejora.
En Argentina, la tasa externa es sólo una parte del costo. Una aproximación conceptual para una emisión en dólares combina el rendimiento del Tesoro de plazo comparable, una prima soberana y ajustes por riesgo empresarial, liquidez y estructura contractual. El encarecimiento puede transmitirse indirectamente a Pymes mediante entidades, proveedores y mercado de capitales.
El BCE elevó sus tres tasas el 10 de septiembre, con vigencia desde el 16; la facilidad de depósito pasó a 2,50%. El Banco de Inglaterra mantuvo 3,75% el día 17, por seis votos contra tres, y los disidentes preferían 4%. La diferencia confirma que un shock común no exige decisiones idénticas: la respuesta depende de perspectivas de precios, demanda y riesgos de cada economía.
Tasas de bancos centrales
| Banco central | Decisión de septiembre | Señal dominante |
|---|---|---|
| Reserva Federal | +25 pb; 3,75%-4,00%; unanimidad. | Inflación persistente y demanda resistente. |
| Banco Central Europeo | +25 pb; depósito 2,50%. | Cautela frente al shock energético. |
| Banco de Inglaterra | Sin cambio: 3,75%; votación 6-3. | Tres miembros propusieron 4,00%. |
4. Precios de commodities e impacto sobre Argentina
La serie spot de Brent de la EIA alcanzó USD 130,80 por barril el 15 de septiembre y descendió posteriormente a USD 113,96 el 29 de septiembre, último dato disponible al cierre utilizado en este informe.
El informe energético de septiembre describe restricciones a las exportaciones de Medio Oriente durante el resto de 2026. La EIA también informó interrupciones productivas regionales por 6,7 millones de barriles diarios en agosto. Su reporte describió un renovado bloqueo estadounidense a exportaciones iraníes tras ataques a petroleros y desvíos logísticos por riesgos en el mar Rojo. La combinación de oferta limitada y existencias utilizadas para atender demanda reduce capacidad de absorción ante nuevos incidentes. La exposición empresarial no se concentra únicamente en el crudo, incluye derivados, seguros y continuidad de entregas.
La EIA publicó el 9 de septiembre, con información hasta el día 3, una previsión de Brent cercana a USD 90 para el segundo semestre. La OCDE utilizó futuros del día 14 y USD 105 para el cuarto trimestre. Estos distintos cortes y horizontes no constituyen un consenso al cierre ni un precio garantizado.
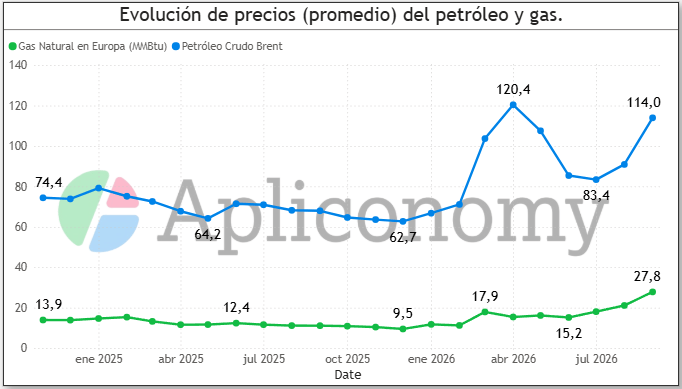
Para granos y fertilizantes se utilizan promedios mensuales de agosto de la Pink Sheet del Banco Mundial, publicada el 2 de septiembre. La soja, el maíz y el trigo de referencia aumentaron frente a julio; la urea bajó moderadamente, mientras otros fertilizantes no necesariamente siguieron el mismo recorrido.
Las referencias del siguiente cuadro reemplazan cotizaciones privadas no homogéneas por series identificadas. El trigo es estadounidense de tipo duro rojo de invierno; la urea corresponde al indicador de Europa oriental. Para presupuestar una importación se necesita la cotización efectiva puesta en destino, no sólo la referencia internacional.
Para Argentina, una energía internacional más cara puede mejorar el ingreso unitario de los exportadores y, simultáneamente, perjudicar al transporte, a la industria y a los productores agropecuarios. El resultado agregado depende de los volúmenes vendidos y comprados; el resultado empresarial, de los contratos y de las posibilidades de trasladar los mayores costos. Tampoco corresponde descontar de antemano que una mejora de los granos compense mayores costos de fertilización o financiamiento. Debe calcularse el margen por actividad y campaña, incluyendo necesidades de caja.
Precios de commodities
| Referencia | Último valor | Fecha / naturaleza | Lectura para Argentina |
|---|---|---|---|
| Brent, spot FOB | USD 113,96/barril | 29/09; EIA | Exportaciones y costos energéticos en sentidos opuestos. |
| WTI, spot Cushing | USD 96,16/barril | 29/09; EIA | Referencia distinta del Brent. |
| Urea, Europa oriental | USD 390/t | Promedio agosto; BM | Julio: USD 400/t; no es precio puesto en Argentina. |
| Soja | USD 482/t | Promedio agosto; BM | Julio: USD 478/t. |
| Maíz | USD 224,0/t | Promedio agosto; BM | Julio: USD 213,4/t. |
| Trigo estadounidense HRW | USD 330/t | Promedio agosto; BM | Julio: USD 310/t; calidad específica. |
5. Tipo de cambio de socios comerciales
La respuesta cambiaria a la Fed no fue una relación automática y uniforme. El siguiente cuadro reúne tres referencias oficiales del mismo día, pero de naturaleza distinta: 1) conversión del banco central brasileño, 2) paridad central china y 3) referencia del BCE.
Para una empresa argentina, el movimiento relevante depende de la moneda del contrato y de los costos. El efecto competitivo real exige considerar también el peso y la inflación relativa, por lo que una paridad nominal aislada no demuestra atraso o mejora cambiaria bilateral.
Tipo de cambio de socios comerciales
| Moneda | Referencia del 30/09 | Fuente / naturaleza | Exposición empresarial |
|---|---|---|---|
| Real brasileño | 5,1809 BRL por USD | BCB; conversión oficial | Ventas a Brasil y compras regionales. |
| Yuan chino | 6,7351 CNY por USD | CFETS; paridad central | Insumos y bienes de capital chinos. |
| Euro | 1,1355 USD por EUR | BCE; referencia diaria | Compras o cobros denominados en euros. |
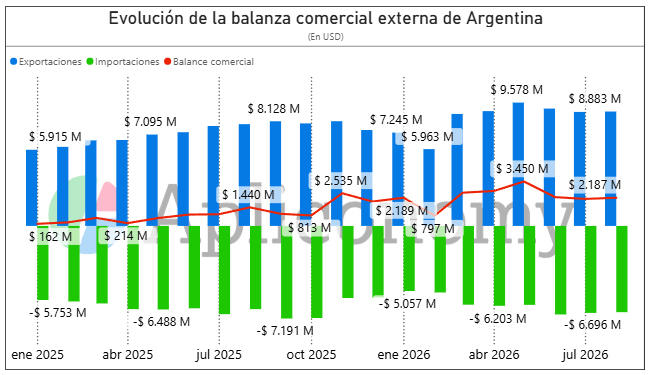
En agosto, las exportaciones argentinas crecieron 12,4% interanual y las importaciones 3,6%. El cuadro siguiente utiliza los acumulados revisados en septiembre y distingue el superávit agregado de los déficits bilaterales con Brasil y China.
El saldo energético se calcula con el capítulo aduanero 27, que no coincide exactamente con el gran rubro Combustibles y energía.
La interpretación financiera requiere otra aclaración: exportar y registrar un superávit de bienes no implica que igual monto se incorpore inmediatamente a reservas. Importan cobros y pagos efectivos, servicios, intereses, amortizaciones y decisiones de cartera. Una Pyme no debería usar el buen resultado comercial como garantía de estabilidad cambiaria o acceso irrestricto a crédito. El saldo externo es un amortiguador, pero no elimina las necesidades de financiamiento.
Indicadores del sector externo argentino
| Indicador | Agosto de 2026 | Acumulado enero-agosto / lectura |
|---|---|---|
| Exportaciones de bienes | USD 8.883 millones | USD 67.248 millones. |
| Importaciones de bienes | USD 6.696 millones | USD 48.999 millones. |
| Saldo comercial | USD 2.187 millones | USD 18.249 millones. |
| Saldo energético, cap. 27 | USD 771 millones | USD 6.576 millones. |
| Exportaciones de crudo | USD 903 millones | +30,9% interanual en agosto. |
| Saldos con Brasil / China | -USD 309 / -USD 1.173 millones | Déficits bilaterales dentro del superávit agregado. |
6. Riesgo país comparado y spread soberano
El riesgo país pasó de 512 puntos básicos el 31 de agosto a 607 al cierre de septiembre. El aumento fue de 95 puntos básicos, equivalente a aproximadamente 18,6%.
En comparación con otros países de la región, Argentina continúa mostrando una prima de riesgo claramente más elevada, lo que la vuelve más sensible a un contexto internacional adverso que otras economías sudamericanas. El gráfico de promedios mensuales muestra que, aun después de la fuerte reducción registrada desde los máximos de 2025, el indicador argentino se mantuvo durante 2026 muy por encima de Brasil, Chile y Uruguay. En agosto, el promedio argentino se ubicó en torno a 514 puntos básicos, frente a aproximadamente 175 puntos en Brasil, 90 en Chile y 89 en Uruguay. Esto indica que el mercado sigue exigiendo a Argentina una compensación significativamente mayor para asumir riesgo soberano. Por lo tanto, el aumento observado durante septiembre no parte de niveles bajos: se produce sobre una prima que ya era elevada en términos regionales, lo que puede amplificar el efecto de una suba de las tasas internacionales sobre el costo de financiamiento del país y, de manera indirecta, sobre empresas y Pymes.
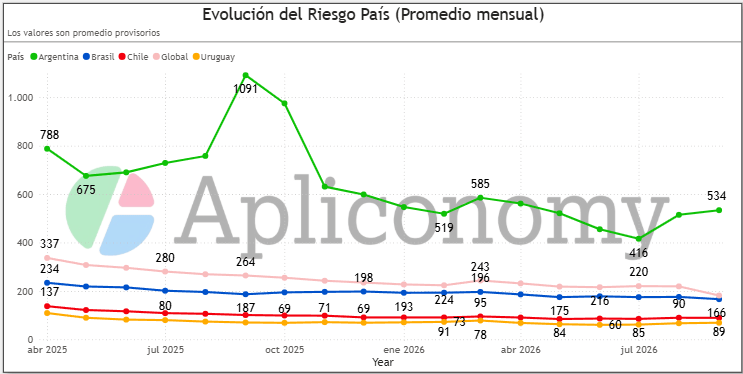
El aumento del riesgo país no es lo mismo que una suba del rendimiento de los bonos del Tesoro de Estados Unidos. Para un deudor argentino, el costo financiero puede aumentar por ambas vías: por una mayor tasa internacional de referencia y por una prima de riesgo soberano más alta. Por eso, si los dos componentes suben al mismo tiempo, el encarecimiento del financiamiento puede ser significativo. Sin embargo, no es posible atribuir ese deterioro a una sola causa sin un análisis específico: pueden influir la política de la Reserva Federal, el conflicto internacional y factores propios de la economía argentina. La coincidencia temporal entre estos movimientos no demuestra por sí sola una relación causal. Además, el EMBI mide el diferencial de rendimiento exigido por el mercado frente a bonos comparables de Estados Unidos, pero no equivale directamente a una probabilidad de incumplimiento.
Las últimas acciones de calificación aquí documentadas son: 1) Fitch B-, perspectiva estable, del 5 de mayo; 2) S&P B-/B, estable, del 10 de junio; y 3) Moody’s B3, positiva, del 21 de julio. Son evaluaciones de riesgo crediticio, no garantías de compresión inmediata de spreads. El precio de mercado incorpora además liquidez, demanda de activos y expectativas cambiantes sobre necesidades de financiamiento.
MSCI mantiene a Argentina en la categoría standalone en la revisión de accesibilidad de junio de 2026. Ese documento evalúa condiciones para invertir y operar, no capacidad de pago soberana. No aporta un calendario de reclasificación que pueda incorporarse como certeza al presupuesto de una empresa. Una eventual mejora debe considerarse una posibilidad adicional, no la condición necesaria para que una inversión resulte viable.
Para la gestión, la conclusión es examinar conjuntamente costo base, margen del prestamista y disponibilidad de plazo. Una tasa aparentemente atractiva puede esconder vencimientos demasiado concentrados o garantías exigentes. Aun cuando el indicador soberano mejore, la empresa puede continuar pagando más por su propio riesgo, tamaño o falta de cobertura. La evaluación debe realizarse sobre el costo efectivo y la capacidad de repago.
Riesgo país comparado
| País | Agosto: promedio | Septiembre: promedio |
|---|---|---|
| Argentina | 514 pb | 534 pb |
| Brasil | 175 pb | 166 pb |
| Global | 219 pb | 181 pb |
Implicancias para Pymes
La incertidumbre logística y el mayor costo financiero obligan a prestar especial atención al capital de trabajo, es decir, al período que transcurre entre el pago de insumos y el cobro de las ventas. Incluso una empresa rentable puede enfrentar tensiones de liquidez si debe financiar durante más tiempo ese desfase y no consigue crédito en condiciones adecuadas.
En abastecimiento, corresponde identificar insumos cuya falta interrumpiría la producción, proveedores alternativos y plazos efectivos. Debe compararse el costo de mantener el inventario con el perjuicio de una interrupción y el tiempo necesario para sustituir al proveedor.
Los presupuestos de importación deben separar mercadería, flete, seguro, gastos y financiamiento, distinguiendo importes firmes de revisables. Una oferta de corta vigencia no puede trasladarse sin precauciones a una venta de precio fijo y entrega distante. Conviene precisar responsabilidades por demoras y ajustes, contrastando las cláusulas con asesoramiento contractual adecuado.
En deuda, conviene calendarizar vencimientos por tasa, moneda, garantías y fecha de revisión. Cada obligación debe contrastarse con la caja disponible al vencimiento, no solamente con el ingreso anual esperado. La cobertura natural requiere ingresos netos en igual moneda y fechas compatibles; facturar en dólares no alcanza si los cobros llegan tarde o ya están comprometidos.
Las propuestas financieras deben compararse por costo total, plazo y flexibilidad. Una cuota menor con vencimiento final elevado puede aumentar el riesgo de refinanciación. Las coberturas también pueden requerir garantías y liquidez; no son gratuitas ni apropiadas para toda empresa. Antes de contratar instrumentos complejos, corresponde evaluar condiciones vigentes y asesoramiento profesional.
Para exportadores agroindustriales y proveedores energéticos, la oportunidad comercial debe analizarse por margen neto. Un mayor precio internacional puede coincidir con fletes, insumos o capital de trabajo más caros. Además, el crecimiento agregado de las ventas externas no asegura igual demanda para cada firma. Conviene revisar concentración de clientes, moneda de cobro, solvencia del comprador y alternativas comerciales antes de ampliar capacidad de manera irreversible.
En las actividades orientadas al mercado interno, el traslado de costos exige observar la sensibilidad de la demanda. Una actualización uniforme de toda la lista puede hacer perder ventas rentables, mientras absorber todos los aumentos puede descapitalizar. El seguimiento por producto permite distinguir volumen, contribución marginal y costo de reposición. También facilita negociar plazos o sustituciones sin confundir crecimiento nominal de facturación con mejora económica real.
Para inversiones, resulta prudente contrastar el proyecto con un escenario de ventas más lentas y financiamiento más caro, sin inventar una previsión puntual del dólar o del petróleo. Las etapas reversibles pueden preservar opciones cuando la incertidumbre es alta, aunque postergar también tiene costos. El criterio es evaluar qué compromisos siguen siendo sostenibles si no llega el alivio externo esperado y qué hitos justificarían avanzar.
Tablero ejecutivo
El semáforo expresa exposición operativa para las Pymes, no es una calificación de políticas públicas. Surgen alertas por los mayores costos financieros.
Señales para la gestión empresarial
| Indicador | Dato de referencia | Estado | Impacto principal para Pyme |
|---|---|---|---|
| Irán y Ormuz | La Energy Information Administration (EIA) prevé que las restricciones a los flujos de petróleo de Medio Oriente persistan durante el cuarto trimestre de 2026. | ALERTA | Abastecimiento y logística sujetos a interrupciones. |
| Petróleo Brent | USD 113,96/barril; spot del 29/09. | ALERTA | Presión sobre combustibles y transporte. |
| Fertilizantes | Urea: USD 390/t; promedio de agosto. | ATENCIÓN | No equivale al costo de reposición local. |
| Riesgo argentino | 607 pb al 30/09 | ALERTA | Mayor prima financiera, además de la tasa base. |
| Reserva Federal | Suba de 25 pb el 16/09. | ALERTA | Revisar deuda variable y refinanciaciones. |
| Inflación internacional | Energía presiona; núcleos heterogéneos. | ALERTA | Evitar presupuestos con desinflación uniforme. |
| Sector externo argentino | Superávit comercial y energético en agosto. | FAVORABLE | Amortiguador externo, no garantía de liquidez. |
Perspectivas
En los escenarios para el último trimestre se separan el estado de la oferta energética de la respuesta financiera. Una tregua o un anuncio sobre corredores no equivalen a flujos restablecidos; es necesario observar tránsito efectivo, disponibilidad de buques y condiciones de seguro. Del mismo modo, una baja en el precio del crudo no asegura recortes inmediatos de tasas si la inflación persistente o las expectativas siguen preocupando a los bancos centrales. Se plantean alternativas analíticas.
El escenario base supone restricciones intermitentes en el Golfo, sin una normalización rápida, y bancos centrales que conservan cautela. El supuesto resulta compatible con el horizonte de limitaciones de la EIA, pero no exige aceptar su precio proyectado como cotización futura cierta. Para Argentina, implica conservar el aporte de las exportaciones energéticas mientras las empresas enfrentan costos elevados de capital de trabajo y un acceso financiero selectivo.
El escenario optimista requiere una mejora material y sostenida del transporte y una moderación comprobable de las presiones inflacionarias. Podrían reducirse costos logísticos y primas de riesgo, aunque las tasas responderían con sus propios rezagos. El balance argentino seguiría siendo mixto por sectores: los consumidores de energía ganarían margen, mientras que los exportadores de crudo recibirían menos por unidad.
El escenario adverso combina nuevas interrupciones, precios energéticos persistentemente altos y endurecimiento financiero adicional. No consiste solamente en que el petróleo supere los tres dígitos, algo ya observado, sino en la duración y extensión del shock. Podrían debilitarse pedidos externos, encarecerse insumos y restringirse la refinanciación. El ingreso extraordinario de algunas cadenas exportadoras no protegería por igual a comercio, transporte, industria y servicios.
El escenario mixto contempla alivio físico en las rutas, pero persistencia de tasas y spreads elevados. Es especialmente relevante para presupuestar; un proveedor puede reducir su precio y, aun así, la compra resultar más onerosa por intereses, seguros o plazos de cobro. Los indicadores de seguimiento deben incluir operaciones efectivamente realizadas y condiciones contractuales, además de precios de pantalla.
Escenarios considerados
| Escenario | Supuesto central | Efecto global | Efecto para Argentina |
|---|---|---|---|
| Base | Restricciones intermitentes; cautela monetaria. | Volatilidad energética y crédito exigente. | Divisas exportadoras con presión sobre costos. |
| Optimista | Tránsito normalizado e inflación menos persistente. | Alivio logístico; eventual flexibilización. | Mejores márgenes no energéticos; menor precio del crudo. |
| Adverso | Disrupción prolongada y nuevas presiones de precios. | Menor actividad y financiamiento más caro. | Tensión simultánea de insumos, ventas y liquidez. |
| Mixto | Se recupera la oferta, no el crédito. | Precios y tasas mejoran a ritmos distintos. | Rebaja de insumos insuficiente para aliviar la caja. |
Resumen ejecutivo
Septiembre modificó el panorama que había dominado el informe anterior: la normalización energética dejó de constituir una hipótesis suficientemente firme para organizar el escenario base. Persistieron las hostilidades vinculadas con Irán y la vulnerabilidad de las rutas marítimas. La Misión Internacional Independiente de Determinación de los Hechos sobre Irán, establecida por el Consejo de Derechos Humanos de Naciones Unidas, reclamó el cese de las hostilidades el 14 de septiembre tras informar sobre ataques estadounidenses en zonas civiles del sur iraní. La EIA, por su parte, extendió el horizonte previsto de restricciones a las exportaciones regionales.
El cambio financiero decisivo fue la suba de tasas de la Reserva Federal. El 16 de septiembre se elevó por unanimidad en 25 puntos básicos el rango objetivo de la tasa de fondos federales, hasta 3,75%-4,00%. La decisión respondió a un cuadro más amplio que el encarecimiento del petróleo. El comunicado destacó que la economía estadounidense continuaba expandiéndose a un ritmo sólido, con un gasto interno resistente, una inversión de capital robusta y un mercado laboral estable, mientras la inflación permanecía por encima del objetivo del 2%. En la conferencia posterior, el presidente de la Fed, Kevin Warsh, señaló además que la economía se encontraba, en términos agregados, cerca del pleno empleo y que las condiciones financieras difícilmente podían considerarse restrictivas. La fortaleza de la actividad, la persistencia de la inflación y el deterioro del escenario geopolítico fueron factores considerados en la decisión. Frente al shock energético, Warsh aclaró que la política monetaria no puede modificar directamente el precio del petróleo, pero sí busca evitar que esos aumentos se extiendan al resto de los precios y a las expectativas. La evolución futura de las tasas dependerá de cómo se comporten estas presiones, sin que la Fed haya anticipado una secuencia determinada de nuevas subas.
La economía mundial no presenta un cuadro uniforme de contracción. Las revisiones del producto estadounidense y europeo mejoraron la estimación del segundo trimestre, mientras China conservó la distancia entre dinamismo industrial y debilidad del gasto interno. El problema para los próximos meses es la combinación de crecimiento moderado, energía cara y menor margen para abaratar el crédito.
Para Argentina, el comercio de bienes y el saldo energético aportan divisas potenciales; simultáneamente, la mayor tasa internacional y el encarecimiento del riesgo soberano dificultan el financiamiento. Una mejora exportadora no neutraliza automáticamente combustibles, insumos importados o intereses más elevados. La prioridad empresarial pasa por preservar liquidez, identificar descalces de moneda y evaluar rentabilidad después de logística y financiamiento, no solamente por precios de venta.
Cuadro resumen de indicadores
| Indicador | Último dato publicado | Período | Lectura |
|---|---|---|---|
| Crecimiento mundial | 2,9% en 2026; 3,0% en 2027 | OCDE, 23/09 | Proyecciones para los próximos períodos. |
| PIB de EE.UU. | +2,2% anualizado | 2T26; revisión 30/09 | Estimación superior a la anterior. |
| PIB de la eurozona | +0,6% trimestral; +1,2% interanual | 2T26; 07/09 | Expansión moderada. |
| Empleo de EE.UU. | +29.000 puestos; desempleo 4,2%. | Septiembre; 02/10. | Marcada desaceleración de las nóminas; agosto fue revisado a +133.000. |
| PCE de EE.UU. | 3,4% interanual; núcleo 3,0% | Agosto; 30/09 | Índice de inflación relevante para la meta de la Fed. |
| Tasas oficiales | Fed 3,75%-4%; BCE 2,50%; BoE 3,75% | Decisiones de septiembre | Trayectorias monetarias diferenciadas. |
| Tesoro de EE.UU. | Rendimiento a diez años: 5,26% | 29/09; H.15 del 30/09 | Referencia de largo plazo, no es la tasa Fed. |


