


El informe macroeconómico de noviembre de 2026 elaborado por Apliconomy examina los principales desequilibrios, avances y desafíos de la economía argentina. A partir de datos oficiales del INDEC, BCRA, ARCA y el Ministerio de Economía, analiza la evolución de los precios, las condiciones monetarias, las cuentas fiscales, el comercio exterior, las reservas internacionales, el riesgo país y las expectativas de crecimiento. El objetivo es identificar cómo estas variables condicionan la actividad productiva, el financiamiento y las decisiones de inversión de las empresas argentinas.
1. Política monetaria
Inflación y estructura de costos
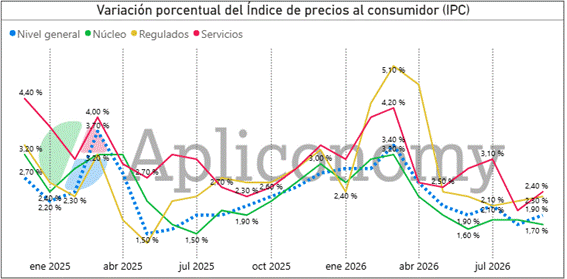
La última observación del IPC nacional corresponde a septiembre. El calendario del INDEC prevé publicar el dato de octubre el 12 de noviembre de 2026. La información disponible sostiene la lectura de una inflación minorista relativamente estabilizada, aunque con aumentos heterogéneos entre componentes núcleo, regulados, estacionales, bienes y servicios. No es técnicamente correcto transformar la estimación del REM para octubre en un dato efectivo; además, el relevamiento de octubre elevó esa proyección del 1,7% al 1,8% mensual. La distinción importa para contratos indexados, planillas de costos y presupuestos comerciales.
La presión sobre los costos de reposición puede divergir de la dinámica de los precios al consumidor. El aumento mayorista de septiembre (3,2%) fue impulsado sobre todo por productos nacionales, mientras que la variación de los importados fue considerablemente menor. El uso del IPC como índice único puede producir errores de cotización en materiales, servicios y obras.
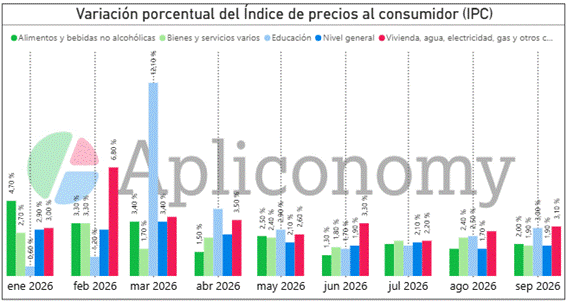
El comportamiento del IPC por rubros evidencia que la desaceleración inflacionaria continúa siendo heterogénea. En septiembre, los mayores incrementos se concentraron en Vivienda, agua, electricidad, gas y otros combustibles (3,1%) y Educación (3,0%), seguidos por Comunicación (2,5%) y Salud (2,4%), todos por encima del nivel general (1,9%). Alimentos y bebidas no alcohólicas registró un aumento del 2,0%, relevante por su elevada participación en el gasto de los hogares, mientras que Restaurantes y hoteles presentó la menor variación (1,1%). Esta dispersión muestra que la moderación del índice general convive con presiones persistentes sobre determinados gastos esenciales. Para las empresas, la dinámica plantea un doble desafío: costos operativos que pueden aumentar por encima de la inflación promedio y una demanda interna cuya capacidad de absorber nuevos ajustes de precios continúa siendo limitada.
Cantidad de dinero, crédito y transmisión monetaria
La lectura monetaria sigue exigiendo cautela. El Informe Monetario Mensual de septiembre registra una expansión del M2 privado transaccional en términos reales y ajustados por estacionalidad, pero esa evolución no equivale a una reactivación uniforme del crédito. Los préstamos en pesos se contrajeron en términos reales y desestacionalizados, mientras que los denominados en moneda extranjera mantuvieron una tendencia positiva. La mayor intermediación puede concentrarse en segmentos con garantías o ingresos dolarizados, dejando a comercios y firmas pequeñas con financiamiento escaso o más caro. Conviene distinguir cantidad de dinero, depósitos y volumen efectivamente prestado: son magnitudes relacionadas, pero no intercambiables.
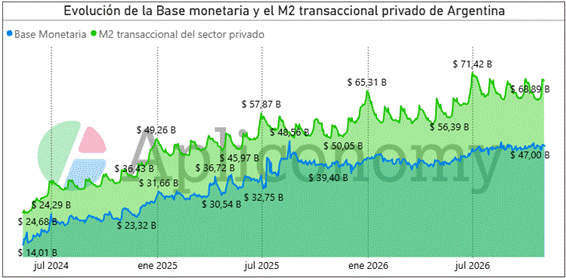
Desde la perspectiva de la política monetaria, el BCRA, en su Informe de Política Monetaria (IPOM) del tercer trimestre, enfatizó la programación de agregados, la administración de liquidez mediante operaciones de mercado y la compra de divisas como canal de abastecimiento de pesos en una economía que procura remonetizarse. Se trata de la visión institucional de la autoridad monetaria, no de una prueba de que ya exista una recuperación sostenida de la demanda de dinero. Si la demanda de pesos vuelve a debilitarse, la transmisión hacia las tasas puede ser menos predecible.
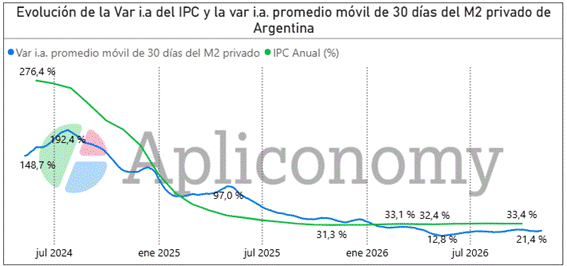
El gráfico que compara el crecimiento interanual del M2 privado —medido como promedio móvil de 30 días— con la inflación muestra una desaceleración marcada de ambas series desde 2024, pero también una brecha hacia el final del período: el agregado monetario aumenta alrededor del 21,4% interanual, frente a un IPC del 33,4%. Esa diferencia indica que los saldos monetarios medidos por esta serie perdieron poder adquisitivo respecto de un año atrás. No debe interpretarse como una relación mecánica entre la cantidad de dinero y los precios ni como una medida directa del gasto de los hogares.
La lectura interanual del gráfico tampoco contradice el dato del BCRA de septiembre: el M2 privado transaccional creció en términos reales y desestacionalizados durante ese mes, con una expansión mensual promedio del 0,7% en los últimos tres meses. Son comparaciones de períodos y tratamientos estadísticos distintos. Para las pymes, lo relevante es comprobar si la liquidez se transforma en demanda efectiva: además de los agregados monetarios, conviene seguir las ventas en unidades, los plazos de cobro, la utilización de líneas de crédito y los días de inventario. Un aumento transitorio del dinero disponible puede coexistir con cautela en el gasto y con restricciones al financiamiento productivo.
El costo relevante no es la tasa de referencia
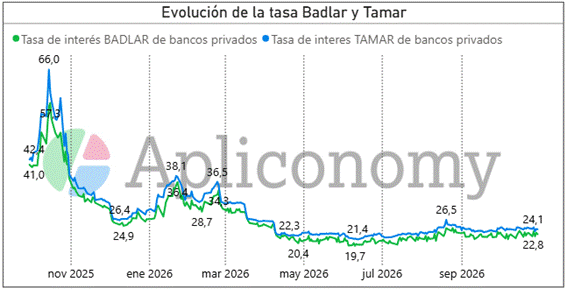
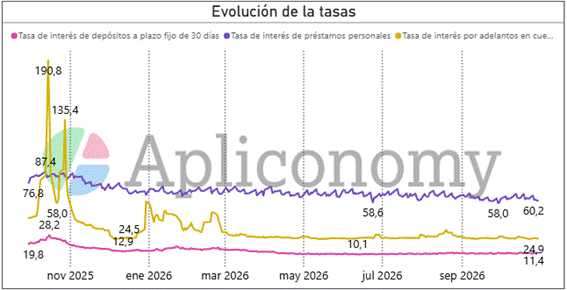
En el mercado bancario, las tasas de los plazos fijos mayoristas y las proyecciones del REM constituyen referencias útiles para el rendimiento de la liquidez, pero no equivalen a la tasa que una Pyme consigue por descontar cheques, utilizar un descubierto o financiar capital de trabajo. El costo de las operaciones activas incorpora una prima por riesgo y puede incluir comisiones, gastos administrativos, costos de garantías e impuestos, según el producto y el plazo. Aun si la inflación promedio mensual se mantiene contenida, una operación de corto plazo puede tener un costo efectivo superior al margen comercial generado por el inventario financiado. Las comparaciones deben realizarse a igual plazo y considerando el costo financiero total.
Variables monetarias y financieras para seguimiento
| Referencia | Dato vigente a corte | Implicancia |
| TAMAR bancos privados | 24,1% TNA (BCRA; 26,2% TEA). | Tasa pasiva de referencia; no equivale a precio de un préstamo. |
| Adelantos cta. corriente | 25,66% TNA al 04/11 (BCRA; tasa promedio publicada, no cotización individual). | Sumar comisiones, impuestos y condiciones individuales. |
| M2 transaccional | Septiembre: expansión real desestacionalizada; promedio de los últimos tres meses: +0,7% mensual. | Señal monetaria parcial; no prueba mayor consumo. |
| Préstamos en pesos | Septiembre: contracción real desestacionalizada -0,8%, según el Informe Monetario Mensual. | Presupuestar crédito escaso y seleccionar instrumentos por costo total. |
| REM tasas | TAMAR nov. 23,90% y dic. 24,00% TNA (estimación). | Trayectoria esperada prácticamente plana; no anticipa abaratamiento fuerte. |
En síntesis, la señal monetaria todavía no autoriza una estrategia agresiva basada en préstamos baratos. La prioridad es administrar el efectivo operativo, medir el costo de financiamiento según los plazos efectivos y evitar que el crecimiento nominal de las ventas o los inventarios oculte la reducción del margen real. La disciplina de tesorería debe intensificarse aun cuando la variación mensual del índice de precios permanezca relativamente moderada.
En septiembre, las compras netas de divisas del BCRA en el mercado de cambios sumaron USD 474 millones. Sin embargo, las operaciones de mercado abierto y los pases de recompra (repos), junto con otros factores monetarios, compensaron la expansión asociada a esas compras. Como resultado, la base monetaria registró una contracción nominal de $0,5 billones entre fines de agosto y fines de septiembre. Esta secuencia figura en el Informe Monetario Mensual de septiembre publicado por el BCRA.
La estrategia refleja una tensión entre dos objetivos de política económica: fortalecer las reservas internacionales y avanzar en la remonetización de la economía sin comprometer la desaceleración inflacionaria. Aunque el programa monetario anunciado para 2026 contemplaba abastecer una mayor demanda de pesos mediante la compra de divisas, el BCRA continuó administrando activamente la liquidez. La absorción monetaria puede limitar las presiones inflacionarias y cambiarias de una expansión de pesos que exceda su demanda; sus efectos sobre el crédito, no obstante, dependen también de la situación de los bancos, de la demanda solvente de financiamiento y del riesgo de los prestatarios. Para las pymes orientadas al mercado interno, la acumulación de reservas no se traduce necesariamente en mejores condiciones crediticias ni en una recuperación del consumo. El desafío consiste en compatibilizar la estabilidad nominal con una expansión sostenible del financiamiento productivo.
2. Política fiscal
Resultado fiscal
El balance de caja del Sector Público Nacional correspondiente a septiembre mantuvo superávit primario y financiero. La información oficial del Ministerio de Economía registró un resultado primario positivo de $1.427.640 millones y un resultado financiero de $977.173 millones, luego de intereses netos por $450.467 millones. Esos pagos fueron inferiores a los de agosto, pero la variación mensual no implica una reducción estructural del servicio de deuda, cuyo calendario es irregular. Entre enero y septiembre, el Gobierno acumuló aproximadamente un 1,2% del PIB de superávit primario y un 0,3% del PIB de superávit financiero. El resultado respalda el ancla fiscal, aunque sus márgenes dependen tanto de los recursos como de los vencimientos, los subsidios y las partidas de gasto.
La comparación interanual muestra que en septiembre los ingresos del Sector Público Nacional crecieron 36,5% nominal, frente a un aumento del gasto primario del 32,2%. El gasto de capital subió un 16,0% nominal interanual, por debajo de la inflación interanual de septiembre (33,4%). Esto sugiere una caída en términos reales. Desde la perspectiva productiva, es necesario distinguir las obras puntuales de una recomposición amplia de infraestructura. Las transferencias y los subsidios también dependen de la política de tarifas y de los cambios en los precios internacionales de la energía. La sostenibilidad del equilibrio requiere que el esfuerzo de contención no genere cuellos de botella que perjudiquen la productividad, la inversión y la base tributaria futura.
La evaluación de la sostenibilidad fiscal debe diferenciar tres dimensiones: 1) el resultado primario antes de intereses; 2) el resultado financiero luego de intereses; y 3) la disponibilidad de fondos para afrontar las amortizaciones. Un superávit financiero mensual constituye una señal de equilibrio de caja, pero no equivale a la ausencia de necesidades de refinanciación ni permite extrapolar el mismo excedente a meses con vencimientos distintos. La calidad de los ingresos también es decisiva: si los tributos asociados al mercado interno pierden dinamismo, el cumplimiento de metas puede depender de partidas volátiles o de nuevas restricciones al gasto. En términos económicos, la cuestión no es únicamente equilibrar el presupuesto, sino hacerlo sin erosionar las inversiones públicas ni las capacidades que contribuyen a la recaudación futura.
Recaudación de octubre
ARCA informó que la recaudación tributaria de octubre alcanzó $21.608.201 millones, un 33,7% más que un año antes en términos nominales. Este resultado no permite afirmar todavía cuánto aumentaron o disminuyeron los recursos en términos reales, porque el IPC interanual correspondiente a octubre aún no estaba publicado al cierre del informe. La composición de los ingresos revela, sin embargo, una dinámica desigual: Ganancias creció un 55,1% y los derechos de exportación, un 238,4%, frente a incrementos del 21,8% en el IVA neto y del 21,5% en el impuesto a los débitos y créditos. Estas diferencias pueden responder a bases de comparación, calendarios de pagos y factores vinculados al comercio exterior, no necesariamente a un mayor volumen de consumo o transacciones.
El gráfico de variaciones interanuales permite visualizar esa divergencia: el crecimiento de Ganancias supera ampliamente al del IVA y al de los impuestos sobre movimientos bancarios. Para las empresas orientadas al mercado interno, la señal es relevante porque una recaudación agregada que crece no garantiza una recuperación pareja de las ventas reales. La evolución del IVA debe analizarse junto con los precios, las cantidades comercializadas y la composición de los bienes gravados, mientras que el desempeño de Ganancias o de los derechos de exportación puede estar influido por factores que no se trasladan de manera directa al consumo de los hogares.
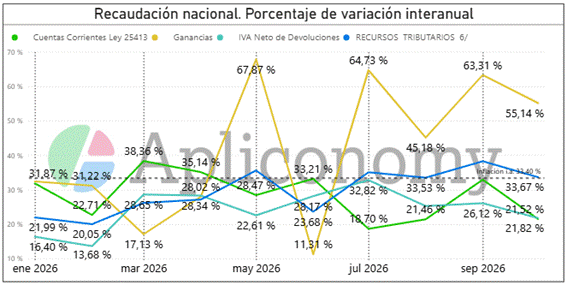
La divergencia entre los recursos tributarios y la actividad constituye una señal práctica para la estrategia comercial. Una firma puede observar que la recaudación nominal aumenta y, simultáneamente, registrar menos operaciones reales: los precios, la composición de bienes gravados y el calendario de vencimientos tributarios alteran la relación. Para estimar su mercado relevante, conviene usar información de transacciones físicas y facturación deflactada, no el crecimiento de los ingresos fiscales como sustituto del consumo. Las empresas que operan en varias provincias deben, además, diferenciar la demanda privada de las transferencias y las obras públicas, cuya ejecución puede responder a restricciones presupuestarias distintas.
Recaudación tributaria de octubre de 2026
| Rubro | Monto (millones $) | Variación i.a. nominal | Lectura económica |
| Total de recursos | 21.608.201 | +33,7% | Mayor nominalidad, con composición desigual. |
| IVA neto | 7.032.743 | +21,8% | Actividad gravada menos dinámica. |
| Ganancias | 5.085.492 | +55,1% | Influencia de ganancias y calendario impositivo. |
| Débitos y créditos | 1.631.977 | +21,5% | Transacciones empresarias con crecimiento acotado. |
| Seguridad social | 5.033.064 | +33,8% | Refleja masa salarial registrada y bases gravadas. |
| Derechos de exportación | 870.052 | +238,4% | Variación muy sensible a base previa y normativa. |
| Derechos de importación y otros | 723.108 | −9,6% | Menor dinamismo de la base importadora gravada. |
Presupuesto 2027 y deuda doméstica
El proyecto de Presupuesto 2027 proyecta para 2026 un crecimiento del PIB del 3,0%, frente al 0,7% estimado por los participantes del REM de octubre; la diferencia alcanza 2,3 puntos porcentuales. Si la actividad se acerca al escenario del REM, la base imponible agregada de tributos como IVA, contribuciones y Ganancias podría ser menor que la prevista oficialmente, salvo que otros factores compensen la diferencia. El equilibrio fiscal requeriría entonces reasignaciones de gasto, recursos adicionales o una ejecución presupuestaria más restrictiva. Esta divergencia no permite deducir una crisis fiscal, pero sí revela un riesgo para las estimaciones de ingresos.
La licitación del Tesoro del 28 de octubre ratificó el acceso al financiamiento local mediante instrumentos a tasa fija, ajustables por CER, vinculados con TAMAR y dólar linked. La existencia de demanda permite administrar vencimientos, aunque las tasas de la deuda pública también influyen sobre las alternativas de colocación de crédito privado. Un inversor que puede comprar títulos públicos con protección frente a la inflación o el dólar exigirá un margen adicional para financiar a una empresa pequeña. Este mecanismo puede contribuir a explicar por qué la baja de la inflación no se transmite automáticamente a los préstamos comerciales.
Para pymes proveedoras del Estado, entidades reguladas y obras dependientes del presupuesto, el principal riesgo no es solamente el monto anual autorizado, sino la secuencia real de devengamientos, pagos y modificaciones durante la ejecución. En el semestre conviene presupuestar plazos de cobro conservadores, separar contratos firmes de oportunidades comerciales potenciales y actualizar la exposición a demoras de la administración pública. El superávit fiscal es una condición de estabilidad macroeconómica, no una garantía de liquidez para cada proveedor.
3. Sector externo, tipo de cambio y riesgo cambiario
Superávit comercial
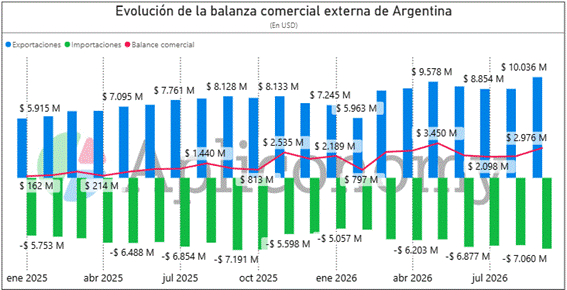
El INDEC publicó el Intercambio Comercial Argentino (ICA) de septiembre: la balanza de bienes volvió a registrar un superávit de USD 2.976 millones, con exportaciones por USD 10.036 millones (+23,5% interanual) e importaciones por USD 7.060 millones (−1,8%). Del aumento interanual de USD 1.908 millones en las exportaciones, el efecto precio explicó USD 1.355 millones (aproximadamente el 71%) y el efecto cantidad USD 553 millones (aproximadamente el 29%). Por eso, aunque también hubo un incremento de cantidades agregadas, la mejora nominal estuvo dominada por los precios. El valor exportado no revela por sí solo la magnitud del empleo o del valor agregado generado localmente.
Exportaciones por grandes rubros. Septiembre de 2026 (INDEC)
| Rubros | USD millones | Valor i.a. | Cantidad i.a. | Implicancia |
| Productos primarios | 2.225 | +9,2% | −3,4% | El avance del valor respondió al efecto precio; los volúmenes disminuyeron. |
| MOA | 3.495 | +16,8% | +3,7% | Crecimiento de cantidades moderado en manufacturas de origen agropecuario. |
| MOI | 2.534 | +17,5% | +4,8% | Crecimiento físico positivo, sin implicar expansión de toda la industria. |
| Combustibles y energía | 1.781 | +89,1% | +39,8% | El mayor aumento relativo del valor y de los volúmenes entre los grandes rubros. |
La diferencia entre el desempeño de combustibles y energía y el de las manufacturas industriales fue marcada en septiembre, aunque un solo mes no alcanza para demostrar una transformación estructural de la canasta exportadora. El crecimiento de las exportaciones energéticas combinó un aumento físico importante con un fuerte efecto precio, mientras que las MOI crecieron en cantidades con una intensidad bastante menor. Para las cadenas locales, existen oportunidades en metalmecánica, transporte especializado, montaje, mantenimiento, ingeniería y servicios técnicos. Sin embargo, el vínculo entre exportaciones energéticas y empleo industrial no es automático: depende del contenido nacional de los proveedores, de las compras de insumos y de la capacidad de las firmas locales para cumplir estándares, escalas y plazos.
La caída interanual de las cantidades importadas refuerza la lectura de demanda interna e inversión heterogéneas. En el detalle del ICA, los bienes de capital y las piezas y accesorios volvieron a registrar retrocesos, mientras los bienes intermedios aumentaron en valor pese a caer en volumen. Por tanto, la mejora del saldo comercial refleja tanto un impulso exportador sectorial como menores volúmenes importados; el segundo componente puede estar asociado a una economía doméstica débil y no necesariamente a sustitución productiva. Para una PyME industrial, conviene evitar usar el saldo comercial como indicador de su propia demanda futura.
La expansión del complejo energético plantea dos desafíos de mediano plazo. El primero es la composición: generar más divisas mediante exportaciones de combustibles puede mejorar la capacidad externa sin elevar de manera equivalente la producción manufacturera o el empleo industrial. El segundo es el encadenamiento: si los nuevos proyectos compran equipos y servicios predominantemente importados, parte del impulso de demanda se traslada al exterior. Para transformar una ventaja exportadora en desarrollo de proveedores se requieren escala, certificaciones, financiamiento de bienes de capital, capacitación y cumplimiento contractual. Una pyme que quiera integrarse a esa cadena debe evaluar estándares técnicos y capacidad de ejecución antes de inmovilizar recursos en maquinaria específica. La sustitución competitiva de importaciones depende de productividad y contratos, no de la mera disponibilidad de recursos naturales.
Tipo de cambio
El 5 de noviembre, la cotización mayorista de referencia publicada por el BCRA fue de $1.541,40 por dólar, frente a un límite superior de la banda de $1.958,16 para esa misma fecha. Desde enero de 2026, los límites siguen una regla de actualización mensual vinculada al IPC conocido con rezago. Esta arquitectura reduce la discrecionalidad de la zona de intervención, pero no fija la cotización dentro de ella ni elimina movimientos bruscos ante cambios en la demanda de pesos. La distancia hasta el techo debe entenderse como un margen de fluctuación posible, no como una garantía de estabilidad.
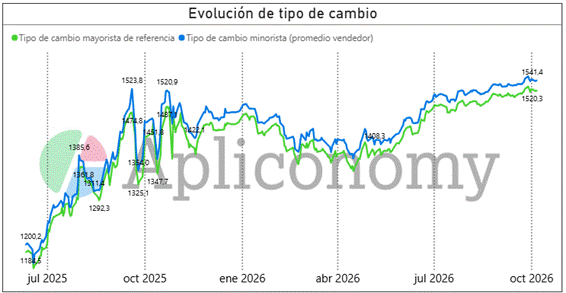
El REM de octubre supone una depreciación nominal acotada hacia diciembre. Si ese recorrido se materializara con inflación doméstica similar o superior a la de socios comerciales, podría persistir presión sobre el tipo de cambio real para los sectores de menor productividad. La competitividad debe medirse con tipo de cambio efectivo, impuestos, costos logísticos, energía, salarios y precios de venta, no únicamente con una cotización nominal. Los importadores, por su parte, deben calcular un costo completo de reposición incorporando seguro, flete, aranceles, impuestos internos y costo financiero del plazo de pago.
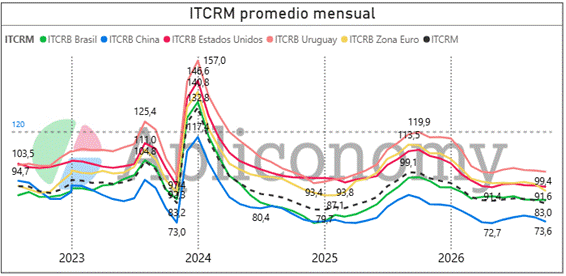
El gráfico del índice de tipo de cambio real multilateral (ITCRM) permite incorporar una dimensión que el dólar nominal por sí solo no muestra: la competitividad de precios depende también de la inflación argentina, de la inflación de sus socios comerciales y de los movimientos de sus monedas. Tras el salto de fines de 2023, el índice retrocedió de manera significativa y durante 2026 permaneció por debajo de aquellos máximos, con comportamientos diferentes según el país considerado. En la metodología del BCRA, un índice más bajo señala una apreciación real relativa del peso, aunque no alcanza para afirmar por sí solo que exista un nivel cambiario de equilibrio único. Esto importa especialmente para las pymes exportadoras y las industrias que compiten con importaciones: un tipo de cambio nominal estable puede convivir con pérdida de competitividad si los costos internos aumentan más rápido que los precios externos relevantes.
Reservas, dolarización privada y el circuito de divisas
El balance cambiario del BCRA de septiembre es central para interpretar la divergencia entre el saldo comercial de bienes y las reservas. La contabilidad del INDEC registra las transacciones de bienes, mientras que el balance cambiario registra cobros y pagos efectivamente canalizados por el mercado de cambios. Aunque el saldo comercial y los cobros de exportaciones sean positivos, los pagos de servicios, las rentas, los movimientos financieros, el servicio de deuda y las operaciones de los residentes pueden absorber la oferta de divisas. Son flujos distintos, que no deben sumarse o restarse como si integraran una misma identidad contable.
En septiembre, las personas humanas efectuaron compras netas de moneda extranjera por USD 3.410 millones, según el BCRA, de las cuales USD 2.471 millones correspondieron a compras de billetes. No toda compra implica una salida de capitales del país: una parte se mantiene depositada en bancos residentes y otra financia consumos de servicios u operaciones corrientes. El informe cambiario distingue compras de billetes, transferencias sin finalidad específica y pagos corrientes, entre otras operaciones. En conjunto, reflejan preferencias de cartera y necesidades de cobertura que inciden sobre el equilibrio cambiario.
El último informe mensual del BCRA muestra que la autoridad monetaria compró USD 474 millones durante septiembre y, pese a ello, las reservas internacionales brutas disminuyeron USD 2.167 millones, hasta USD 46.092 millones al cierre del mes. La caída respondió, entre otros factores, a pagos de capital al FMI por USD 794 millones, egresos netos a otros organismos internacionales por USD 808 millones y efectos de valuación negativos por USD 525 millones, parcialmente compensados por las compras oficiales de divisas. El dato diario oficial del 3 de noviembre mostró una recuperación posterior hasta USD 50.298 millones. Sin embargo, es indispensable distinguir reservas brutas de reservas netas: parte de los activos brutos tiene pasivos como contrapartida, incluidas obligaciones asociadas a encajes y acuerdos de intercambio de monedas. No existe una definición única y universal de reservas netas; el FMI utiliza la metodología establecida en cada programa. Para las Pymes con deuda externa o importaciones, importa gestionar la cobertura de sus flujos y su acceso bancario efectivo, no inferir disponibilidad a partir del stock bruto.
El vínculo entre exportaciones, demanda de dólares y reservas puede ilustrarse sin convertirlo en una falsa identidad contable. Una empresa exporta y registra ventas externas; el ingreso cambiario puede materializarse en una fecha distinta. A la vez, un importador puede pagar mercaderías recibidas anteriormente, un residente puede cambiar pesos por dólares y el sector público puede realizar pagos de deuda. Finalmente, el valor de los activos de reserva también varía por movimientos de precio o tipo de cambio internacional. Por eso la observación conjunta de las tres estadísticas (comercio devengado, balance cambiario y variación del stock de reservas) es indispensable.
4. Incremento del riesgo país
El riesgo país argentino, aproximado por el EMBI de J.P. Morgan, cerró el 9 de noviembre en 873 puntos básicos, según las series de mercado consultadas. El 6 de noviembre había alcanzado un máximo anual de 939 puntos y el 10 de julio había registrado un mínimo de 402 puntos. Además, se ubicó en 607 puntos a fines de septiembre y terminó octubre en 787. Así, al último cierre disponible, la prima aumentaba 471 puntos desde el mínimo de julio y 266 desde fines de septiembre; el máximo del 6 de noviembre estuvo 537 puntos por encima del mínimo. El índice EMBI mide un diferencial de rendimiento entre bonos soberanos y títulos estadounidenses de referencia: cuando bajan los precios de los bonos argentinos, sube su rendimiento y tiende a ampliarse el diferencial. Es un indicador de mercado, no una estadística oficial ni una medida mecánica de la probabilidad de incumplimiento.
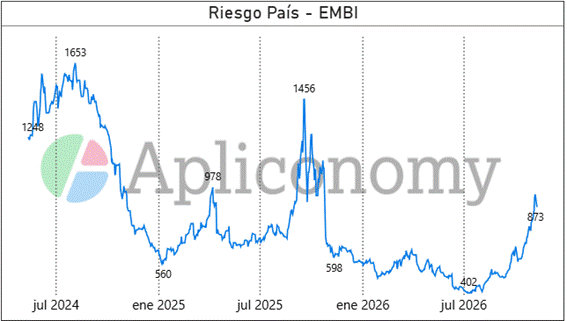
La magnitud del movimiento obliga a separar los factores internacionales de los específicamente argentinos. Un análisis de PUENTE citado por Bloomberg Línea atribuyó aproximadamente 300 de los 400 puntos básicos que aumentó el diferencial soberano entre agosto y octubre a factores locales y unos 100 a factores externos. Por otra parte, IERAL estimó que alrededor de 100 puntos de los 520 de suba acumulada entre comienzos de julio y la primera semana de noviembre podrían atribuirse al contexto internacional. IERAL también señaló que más del 60% de ese ascenso se concentró en unas cinco semanas: ese porcentaje se refiere al momento de la suba, no a la proporción explicada por causas domésticas. Las estimaciones emplean cortes temporales y metodologías diferentes, por lo que no corresponde sumarlas ni tratarlas como una descomposición econométrica definitiva. La conclusión compartida es que el contexto global amplificó un deterioro con un componente local significativo.
En el plano externo, el repunte de los rendimientos de los bonos del Tesoro estadounidense elevó el costo de oportunidad de mantener deuda emergente. A ello se sumó una mayor aversión al riesgo en los mercados accionarios, asociada, entre otros factores, a dudas sobre las valuaciones y los retornos esperados de inversiones en inteligencia artificial. La volatilidad del petróleo y las tensiones geopolíticas formaron parte del contexto, pero estaban presentes antes de la divergencia argentina y no alcanzan por sí solas para explicar el deterioro de la prima soberana.
El escenario regional también aportó volatilidad. Según un análisis del IERAL publicado el 6 de noviembre, después de la reelección de Lula en Brasil el real acumuló una depreciación del 9,8% frente al dólar y del 7,7% frente al peso argentino, mientras el Bovespa cayó alrededor del 25% medido en dólares durante las siete ruedas posteriores. Esas cifras corresponden a ventanas de mercado determinadas y no describen necesariamente el balance de todo noviembre. En Estados Unidos, las elecciones de medio término del 3 de noviembre dieron a los demócratas el control de ambas cámaras del Congreso, un cambio político que podría modificar el escrutinio legislativo sobre futuras ayudas a la Argentina. El acuerdo de estabilización cambiaria por hasta USD 20.000 millones entre el BCRA y el Tesoro estadounidense fue anunciado y suscripto el 20 de octubre de 2025. El BCRA informó que las operaciones efectuadas durante el último trimestre de ese año fueron canceladas en diciembre de 2025. Por lo tanto, la existencia de la línea no equivale a un desembolso vigente de USD 20.000 millones ni garantiza fondos disponibles sin condiciones. Tampoco hay evidencia, al cierre de este informe, de que el acuerdo haya sido retirado como consecuencia de las elecciones.
Entre los factores domésticos, el primero es la debilidad de la actividad. La revisión del REM, la persistencia de caídas en segmentos del consumo y la recuperación desigual de la producción hacen que la estabilización nominal todavía no se traduzca en una mejora extendida del empleo y del poder adquisitivo. Esta dimensión importa por dos vías, ya que reduce la recaudación asociada a las transacciones y al trabajo formal, y vuelve más incierta la sostenibilidad política del programa. El mercado no evalúa sólo si el Tesoro logra superávit hoy, sino si podrá sostenerlo cuando la economía y la base tributaria no crecen con suficiente intensidad.
El segundo factor es la liquidez externa. Las compras de divisas del BCRA y el superávit comercial son señales positivas, pero no resuelven por sí mismos la diferencia entre reservas brutas y netas ni garantizan los dólares necesarios para afrontar amortizaciones e intereses. El riesgo país elevado dificulta la colocación de deuda soberana en moneda extranjera a tasas compatibles con una refinanciación sostenible. La composición de las últimas licitaciones del Tesoro, con predominio de instrumentos en pesos y vinculados al tipo de cambio, no equivale a una garantía de acceso a financiamiento en dólares líquidos. En ausencia de nuevas fuentes, el Tesoro podría recurrir a reservas, operaciones de recompra, acuerdos de intercambio de monedas u otros apoyos oficiales, cuya disponibilidad y condiciones deben verificarse en cada caso. Los vencimientos de bonos Globales y Bonares de enero de 2027 vuelven especialmente sensible esa discusión.
El tercer factor local es la incertidumbre sobre la continuidad del programa económico después de las elecciones presidenciales de 2027. El mercado no solo observa la posibilidad de una alternancia de gobierno: también pondera la fragmentación opositora, la polarización, la capacidad de construir mayorías legislativas y la posibilidad de sostener las reglas fiscales, monetarias y cambiarias. La prima puede incorporar, por lo tanto, un riesgo político de mediano plazo aun cuando los indicadores fiscales corrientes sean positivos.
El historial de incumplimientos y reestructuraciones constituye un factor adicional. Más allá de la composición de la deuda pública por moneda y acreedor, la memoria de los defaults hace que los inversores exijan evidencia prolongada de solvencia antes de reducir la prima soberana. Este antecedente contribuye a explicar la sensibilidad de los bonos argentinos frente a cambios en las condiciones globales y domésticas.
La suba del riesgo país no implica, por sí sola, que el tipo de cambio oficial deba corregirse de inmediato. El EMBI se construye a partir de precios y rendimientos de bonos soberanos, mientras que el tipo de cambio responde a la oferta y demanda de divisas, las intervenciones, las bandas y la regulación vigente.
Para las empresas, la transmisión se produce a través del costo del financiamiento soberano y corporativo, las tasas y garantías exigidas por los bancos, el precio de las líneas de comercio exterior y la tasa de descuento utilizada para evaluar inversiones. No corresponde sumar mecánicamente los 873 puntos básicos del EMBI a la tasa de un préstamo en pesos: el traslado depende de la moneda, el plazo, la solvencia de cada firma, la liquidez bancaria y la cobertura disponible. Sin embargo, una prima soberana elevada dificulta la reducción sostenida del costo financiero en dólares y puede acortar plazos o endurecer condiciones. Las Pymes deberían cotizar el costo financiero total, evitar deuda en dólares sin ingresos que la calcen y privilegiar anticipos de clientes, prefinanciación de exportaciones o financiamiento contra órdenes cuando exista respaldo comercial.
El seguimiento de este riesgo debe combinar el EMBI argentino con la evolución de los diferenciales soberanos regionales, los rendimientos de los bonos del Tesoro estadounidense y los indicadores de volatilidad global. También será decisivo observar si la actividad, el empleo y los ingresos reales muestran una recuperación que fortalezca la recaudación y reduzca la incertidumbre sobre la continuidad del programa.
5. Expectativas de mercado y actividad económica
La principal corrección del REM fue de actividad
El relevamiento realizado por el BCRA entre el 28 y el 30 de octubre y publicado el 5 de noviembre reunió a 45 participantes: 33 consultoras y centros de investigación y 12 entidades financieras. Se trata de expectativas privadas sistematizadas por el Banco Central, no de previsiones adoptadas por la autoridad monetaria. El mercado redujo del 1,5% al 0,7% su proyección de crecimiento promedio del PIB para 2026, agravó del −0,9% al −2,3% su estimación de variación trimestral desestacionalizada para el tercer trimestre y mantuvo la expectativa de una recuperación parcial en el cuarto (+2,0%). Esta revisión debería llevar a las empresas a reevaluar sus planes de producción, inversión e inventarios.
Comparación de expectativas: REM de octubre 2026
| Variable | Proyección del mercado | Interpretación |
| Inflación octubre 2026 | +1,8% mensual: pronóstico del REM de octubre, no dato observado del INDEC. | Desinflación lenta; riesgo de costos distintos al IPC. |
| PIB trimestral | Q3 −2,3% t/t s.e.; Q4 +2,0% t/t s.e.; Q1-27 +0,9% t/t s.e. | La mejora prevista no borra la contracción previa. |
| Crecimiento PIB 2026 | +0,7% promedio anual; Top 10 +0,7%. | Menor expansión que la prevista en el proyecto de Presupuesto 2027 (+3,0%). |
| Desocupación | Q3 7,6%; Q4 7,8%, estimaciones. | Consumo sensible a empleo y masa de ingresos. |
| Dólar mayorista | Promedio nov. $1.558; dic. $1.590. | Trayectoria prevista moderada, sujeta a shocks. |
| Sector externo 2026 | Export. USD 103.434 M; import. USD 75.673 M. | Saldo estimado USD 27.761 M; no equivale a acumulación de reservas. |
| Resultado primario | Superávit primario previsto para 2026: $15,1 billones (REM). | La meta depende de la recaudación y la ejecución. |
Actividad
El EMAE de agosto cayó un 1,7% interanual, pese a aumentar un 0,1% mensual desestacionalizado. Esa combinación indica que el descenso previo no se compensó con el leve rebote y que la tendencia-ciclo permaneció prácticamente sin cambios. El indicador no permite asegurar por sí solo el resultado trimestral del PIB, pero es coherente con las señales de debilidad recogidas en el REM.
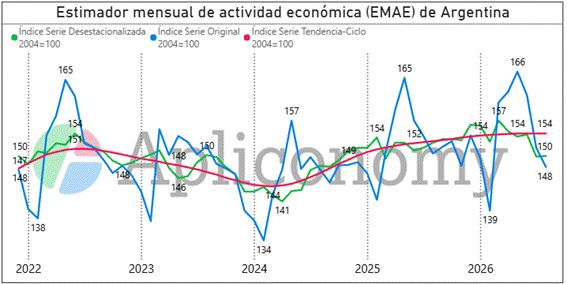
La información industrial de septiembre mostró una caída interanual del 1,8% y una mejora mensual desestacionalizada del 0,7%. En la construcción se observó un avance interanual del 5,1% y un salto mensual desestacionalizado del 7,8%, pero la tendencia-ciclo se mantuvo prácticamente estable. Por su parte, la producción minera creció un 7,1% interanual, aunque retrocedió un 0,1% mensual desestacionalizado. Estos datos confirman la heterogeneidad sectorial, pero no permiten generalizar la expansión a todas las manufacturas.
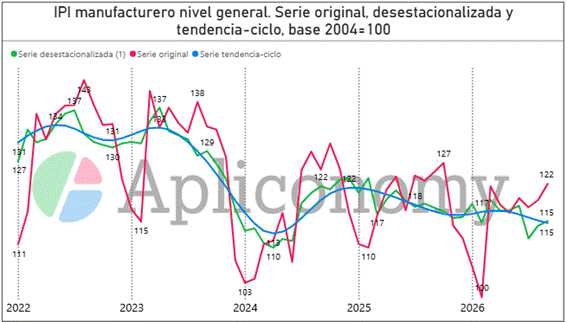
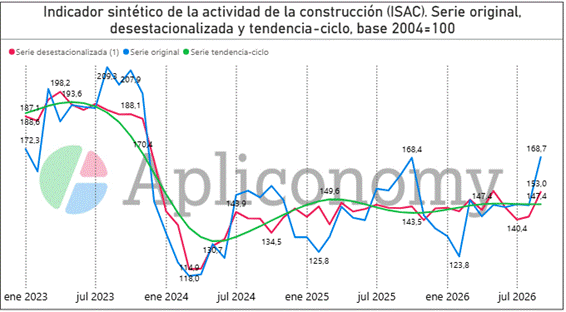
La revisión de la actividad exige considerar el efecto de arrastre estadístico. Un crecimiento anual promedio aún positivo puede coexistir con un segundo semestre débil si el nivel de producción había comenzado el año desde una base relativamente alta. A la inversa, un rebote trimestral importante después de una caída no implica que se haya recuperado el nivel previo. Esta distinción evita confundir tasas de crecimiento con volúmenes de demanda.
Ventas, capacidad instalada y restricciones al consumo
La encuesta de supermercados de agosto mostró una nueva caída interanual del 3,7% en las ventas reales; los autoservicios mayoristas también retrocedieron un 3,6%. La demanda interna continúa condicionada por el empleo, los ingresos disponibles, la financiación del consumo y las decisiones precautorias de los hogares. La utilización de la capacidad instalada manufacturera fue del 58,5% en agosto, por debajo del 59,6% de un año antes. Esta situación contribuye a explicar por qué una baja de la inflación no se traduce automáticamente en nueva inversión para ampliar plantas. Sin un crecimiento físico de los pedidos, la capacidad adicional puede elevar los costos fijos sin mejorar el flujo de caja.
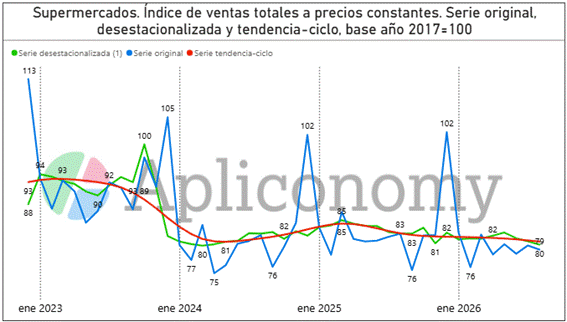
La heterogeneidad también se advierte en el consumo: en agosto, las ventas reales de los centros de compras aumentaron un 3,7% interanual, mientras que los supermercados (−3,7%) y los autoservicios mayoristas (−3,6%) continuaron registrando caídas. Sin embargo, los centros de compras acumulaban un descenso del 1,2% real entre enero y agosto, por lo que tampoco es apropiado extrapolar la mejora interanual de agosto al conjunto del año.
Qué revisar en los planes comerciales de las pymes
La gestión de empresas orientadas al mercado interno debería presupuestar ventas reales sin asumir que la estabilidad cambiaria o fiscal dinamizará automáticamente la demanda. En el corto plazo, las decisiones con mayor retorno probablemente sean reducir desperdicios, rediseñar el surtido, fortalecer la cobranza y mejorar la productividad antes de ampliar la capacidad. Para firmas que venden a cadenas exportadoras, una expansión selectiva es más defendible cuando hay acuerdos de provisión, estándares homologados y un flujo de pedidos comprobado. No debe confundirse una señal sectorial positiva con un ciclo expansivo del conjunto de la economía.
La disciplina de liquidez debe expresarse en indicadores operativos concretos: días de inventario, días de cobro, margen de contribución después de financiar compras, cobertura de intereses con caja operativa y porcentaje de obligaciones dolarizadas con cobertura. Es conveniente revisar esos indicadores mensualmente y registrar desvíos frente al presupuesto. Si los ingresos reales vuelven a caer, una acción temprana sobre cobranza y costos evita que un problema de ventas se convierta en incumplimientos financieros.
La recomposición del consumo no depende exclusivamente de la trayectoria del IPC. Importan el ingreso disponible real, las condiciones de financiación, el empleo y la distribución del crecimiento sectorial. Si la expansión se concentra en actividades intensivas en capital o localizadas geográficamente, el impacto sobre el comercio minorista del resto del país puede ser muy inferior al sugerido por el agregado exportador. Ese enfoque permite identificar oportunidades donde efectivamente se generan, sin trasladar al presupuesto propio una recuperación macroeconómica todavía incierta.
Análisis de escenarios a seis meses
Escenario base: recuperación acotada con persistencia de fragilidad financiera
La hipótesis central combina desinflación paulatina, una recuperación parcial desde el cuarto trimestre de 2026 y una normalización sólo gradual del crédito. La expansión exportadora continúa concentrada en sectores generadores de divisas, pero la industria y los comercios que dependen del consumo no recuperan rápidamente su facturación física. El Tesoro preserva el resultado fiscal positivo mediante un gasto austero y un proceso de refinanciación doméstica exigente; el Banco Central interviene conforme al régimen vigente, pero la composición de la balanza cambiaria vuelve irregular la trayectoria de reservas. La prima soberana elevada impide suponer una caída sostenida y rápida del costo de capital privado.
Para las pymes, esta hipótesis exige planificar el crecimiento por clientes; revisar cupos de crédito comercial según el historial de pago; separar el financiamiento de inventarios de alta rotación de la inversión en activos fijos; cotizar ventas con componentes importados mediante cláusulas de revisión; y dividir las inversiones en etapas que puedan detenerse si no aparecen pedidos. La posición de caja debe observarse conjuntamente con la tasa efectiva de deuda y la evolución de las cuentas por cobrar, ya que una mejora del margen contable puede convivir con un deterioro de la liquidez.
La revisión mensual del escenario base debería acompañarse con umbrales de gestión. Si las ventas en unidades quedan por debajo del presupuesto dos meses consecutivos, conviene reducir órdenes de inventario antes que ampliar descuentos que destruyan margen. Si se extiende la cobranza mientras los proveedores mantienen plazos, la empresa puede necesitar financiamiento aun con utilidades contables. En el escenario central, el costo de esa brecha de caja merece igual atención que la tasa de inflación: una venta rentable que se cobra tarde puede consumir la capacidad para reponer mercadería o afrontar salarios. En cadenas de contratación a plazo, la revisión anticipada de adelantos y calendarios de pago limita el efecto acumulativo de esos descalces.
Escenario favorable: exportaciones, confianza y demanda empiezan a converger
El escenario favorable requiere tres cambios simultáneos: menores tensiones en las carteras dolarizadas, reducción sostenida de la prima soberana y avances visibles de actividad doméstica que vayan más allá de un rebote mensual. El acuerdo técnico con el FMI se transforma efectivamente en aprobación del Directorio y, si corresponde, en desembolso; también mejora la disponibilidad de financiamiento en moneda dura. En paralelo, el incremento físico de exportaciones de energía consolida una mayor demanda de insumos nacionales y la expansión industrial deja de depender de sectores puntuales. La baja gradual de tasas se convierte en mejores condiciones efectivas de préstamo.
En ese contexto, las empresas podrían prolongar moderadamente el horizonte de sus contratos de venta, renovar tecnología con mejores plazos y recomponer stock selectivamente. El criterio decisivo seguiría siendo la existencia de órdenes confirmadas, uso esperado de la capacidad instalada y capacidad de repago. Una baja en el riesgo país no justifica por sí sola endeudarse en dólares si los ingresos de la firma se generan en pesos y no existe cobertura natural ni financiera.
Escenario adverso: recaída del consumo, encarecimiento del crédito y tensión cambiaria
El escenario de riesgo combina una nueva caída de las ventas reales, una mayor dolarización privada, problemas de refinanciación y la permanencia del riesgo país en niveles incompatibles con un acceso fluido al financiamiento internacional. El comercio de bienes podría conservar un saldo positivo y, aun así, resultar insuficiente para compensar pagos externos, demanda privada de divisas y salidas financieras; las reservas líquidas mostrarían oscilaciones y la demanda de pesos perdería fortaleza. Una aceleración de los costos mayoristas superior al aumento de los precios de venta comprimiría los márgenes, mientras las tasas bancarias incorporarían un margen adicional por riesgo.
Las pymes deberían ensayar, como ejercicios de sensibilidad y no como predicciones, caídas de ventas reales del 5% y del 10%, demoras de cobranza superiores a las existentes y una corrección del tipo de cambio de entre el 10% y el 20%. Deben identificar el mínimo de caja necesario para salarios, impuestos y proveedores esenciales, renegociar pasivos a tasa variable cuando sea posible y evitar financiar existencias de baja rotación con deuda. Los indicadores de alerta más oportunos son la morosidad comercial, la velocidad de conversión de ventas en efectivo, el margen de reposición y el costo total del crédito.
Cuadro resumen de escenarios a seis meses
| Escenario | Condiciones predominantes | Respuesta recomendada a empresas |
| Base | Desinflación gradual; rebote parcial de actividad; reservas irregulares; riesgo soberano elevado. | Proteger capital de trabajo, escalonar inversiones y tomar crédito solo con capacidad de repago comprobable. |
| Favorable | Menor dolarización; moderación del riesgo país; consolidación manufacturera; mejor acceso financiero. | Invertir por etapas y alargar plazos sólo con contratos o flujos confirmados. |
| Adverso | Caída adicional de ventas reales; costo financiero creciente; volatilidad cambiaria y en reservas. | Pruebas de estrés de caja, acotar deuda a tasa variable, priorizar cobranza y cobertura de divisas. |
Tablero de indicadores macroeconómicos
| Indicador | Última referencia disponible | Lectura para la gestión empresarial | Semáforo |
| Precios / costos | IPC sep. +1,9% m/m, +33,4% i.a. IPIM sep. +3,2% m/m. IPC oct.: REM +1,8% (estimación). | Desinflación no homogénea: presupuestar costos propios, no sólo IPC. | ATENCIÓN |
| Liquidez / tasas | TAMAR 24,1% TNA (04/11); REM nov. 23,90% TNA (pronóstico). | El crédito comercial sigue condicionado por la tasa efectiva y el riesgo del cliente. | ATENCIÓN |
| Fisco nacional | Sector Público Nacional (SPN) sep.: primario +$1,428 billones; financiero +$0,977 billones. | Sostiene el ancla fiscal, con sensibilidad creciente a ingresos e intereses. | FAVORABLE |
| Recaudación ARCA | Octubre: $21,608 billones; +33,7% nominal interanual. | IVA e impuestos a transacciones ofrecen señales más débiles que Ganancias. | ATENCIÓN |
| Comercio de bienes | Sep.: export. USD 10.036 M; import. USD 7.060 M; saldo +USD 2.976 M. | Superávit de bienes creciente. No es igual a acumulación de reservas. | FAVORABLE |
| Mercado cambiario | Mayorista $1.545,40; techo de banda $1.958,16 (05/11). | Hay margen intrabanda; preservar cobertura de obligaciones en dólares. | ATENCIÓN |
| Reservas brutas | USD 50.298 M (BCRA, 03/11). | El stock bruto no equivale a reservas netas disponibles; persisten dudas frente a vencimientos en moneda extranjera. | ALERTA |
| Riesgo país | 873 pb al cierre del 09/11; máximo anual 939 pb (06/11); mínimo 402 pb (10/07). | Alerta: +471 pb desde el mínimo de julio y +266 pb desde fines de septiembre; financiamiento externo costoso. | ALERTA |
| Actividad | EMAE ago. −1,7% i.a.; industria sep. −1,8% i.a. (aunque +0,7% m/m s.e.). | Rebotes mensuales no compensan la caída de niveles y de ventas en sectores. | ALERTA |
| Consumo | Supermercados ago.: -3,7% real interanual. | Cuidar rotación, cobranza y liquidez del ciclo comercial. | ALERTA |
| REM octubre | REM octubre: PIB 2026 +0,7%; tercer trimestre −2,3% t/t s.e. (estimación). | Revisar presupuestos de venta y nuevas inversiones con demanda verificada. | ALERTA |
Resumen ejecutivo
• El programa macroeconómico mantiene avances en estabilidad nominal y resultados fiscales, pero la dinámica de la demanda se deterioró respecto de lo que se esperaba en septiembre. La proyección del REM para el tercer trimestre se revisó marcadamente a la baja, de modo que los presupuestos de ingresos que supongan una rápida recuperación general merecen una prueba de sensibilidad.
• La inflación oficial continúa moderada en términos mensuales; sin embargo, la diferencia entre la evolución del IPC y la de los precios mayoristas muestra que las presiones de costos pueden superar los aumentos de los precios de venta. La política monetaria no ofrece todavía señales de un abaratamiento general del capital de trabajo. Para una pyme, las políticas de precios deben basarse en márgenes unitarios y rotación, y no en ajustar mecánicamente los precios según un índice agregado.
• El superávit fiscal de caja del Estado Nacional persiste, aunque su durabilidad no puede evaluarse exclusivamente con el resultado de un mes. Los componentes tributarios ligados a la demanda doméstica exhiben menor impulso, mientras que los derechos de exportación y el impuesto a las Ganancias responden a factores específicos, incluidas las bases de comparación y el calendario impositivo. El proyecto de Presupuesto 2027 supone para 2026 un crecimiento del PIB del 3,0%, frente al 0,7% previsto por el REM de octubre. Por eso, resulta prudente no asumir un aumento general del gasto público como motor comercial.
• Las exportaciones de combustibles y energía aceleraron su crecimiento en valor y cantidades, mientras que las manufacturas industriales registraron aumentos considerablemente menores. El dato agregado esconde oportunidades concentradas en las cadenas de petróleo, gas, logística, servicios técnicos y equipamiento; sin embargo, no permite afirmar que la industria manufacturera en su conjunto atraviese un nuevo ciclo expansivo.
• La oferta de divisas no se convierte automáticamente en activos líquidos del Banco Central. El excedente comercial de bienes convive con egresos por servicios, pagos externos, compras de moneda extranjera por parte de los hogares, operaciones financieras y cambios de valuación. El último balance cambiario mensual muestra compras de dólares del BCRA y, simultáneamente, una disminución del stock de reservas. Para una empresa, un superávit comercial de bienes no sustituye una política de calce entre ingresos y pasivos en divisas.
• El acuerdo técnico alcanzado con el FMI para la tercera revisión mejora la señal institucional, pero todavía requiere aprobación del Directorio y no equivale a un ingreso efectivo de divisas. En paralelo, el riesgo país llegó a un máximo de 939 puntos básicos el 6 de noviembre y retrocedió a 873 puntos al cierre del 9 de noviembre. La suba acumulada combina factores globales con factores locales: incertidumbre electoral hacia 2027, dudas sobre la continuidad del programa, disponibilidad de reservas netas frente a vencimientos y debilidad de la actividad. Para las empresas, la elevada prima soberana encarece el financiamiento en dólares y condiciona el costo de capital.
• Recomendación general: elaborar tres presupuestos móviles de caja para el próximo semestre, controlar semanalmente cobranzas y existencias, escalonar las inversiones irreversibles que dependan del consumo masivo y aprovechar oportunidades exportadoras con órdenes o contratos identificables. Para importadores o firmas con compromisos dolarizados, cotizar mecanismos de cobertura e incorporar una corrección cambiaria adicional a las pruebas de estrés, aun cuando el tipo de cambio opere dentro de la banda.


