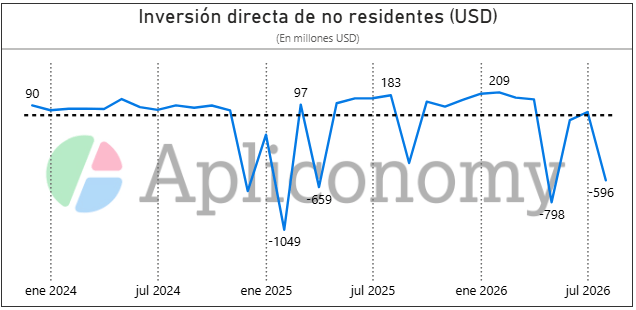
En agosto volvieron a registrarse movimientos relevantes en la cuenta financiera cambiaria del sector privado según el BCRA. Las compras netas de billetes y transferencias de divisas sin fines específicos alcanzaron USD 2.677 millones, mientras que la inversión directa de no residentes mostró egresos netos por USD 596 millones. Los datos se conocen en momentos en que la demanda privada de dólares continúa siendo elevada y el Gobierno presenta al Régimen de Incentivo para Grandes Inversiones (RIGI) como una de las principales herramientas para aumentar la inversión y las exportaciones.
La cuenta financiera cambiaria del sector privado no financiero registró un déficit de USD 1.780 millones en agosto. Según el Banco Central, el resultado estuvo explicado principalmente por compras netas de billetes y transferencias de divisas sin fines específicos por USD 2.677 millones y por egresos netos de inversión directa de no residentes por USD 596 millones. Esas salidas fueron parcialmente compensadas por ingresos netos de préstamos financieros y líneas de crédito por USD 1.176 millones.

Dentro de ese movimiento, las personas humanas tuvieron un peso significativo. Durante agosto, 1,7 millones de individuos compraron billetes por USD 2.853 millones, mientras que alrededor de 734.000 vendieron USD 390 millones. De esta manera, las compras netas de billetes alcanzaron USD 2.463 millones, a las que se sumaron egresos netos por transferencias sin fines específicos por USD 469 millones, entre otros egresos. La demanda no fue un fenómeno aislado del mes: entre mayo y agosto, las compras netas de moneda extranjera de personas humanas acumularon cerca de USD 10.000 millones.
Los números vuelven a poner en primer plano uno de los desafíos del esquema económico: la persistente demanda doméstica de dólares y la necesidad de acumular reservas. Esto no significa que los USD 2.677 millones hayan salido íntegramente del sistema: el BCRA estima que unos USD 1.100 millones permanecieron depositados en bancos locales, USD 700 millones aumentaron activos externos y cerca de USD 900 millones fueron utilizados para cancelar consumos de servicios y otros gastos. Tampoco se observa actualmente una situación en la que el dólar esté presionando el límite del régimen cambiario: el 29 de septiembre el mayorista se ubicaba alrededor de $1.525, mientras que el techo de la banda era de $1.918. El punto de tensión aparece más bien en la capacidad de transformar la oferta de divisas en acumulación sostenida de reservas frente a una demanda privada que continúa siendo elevada.
En agosto, de hecho, el Banco Central logró comprar USD 770 millones en el mercado y las reservas internacionales aumentaron USD 660 millones, hasta USD 48.259 millones. Sin embargo, la cuestión de las reservas continúa siendo relevante para la estabilidad externa. En su revisión de mayo, el FMI consideró que la cobertura de reservas seguía siendo insuficiente y sostuvo que una acumulación sostenida resultaba necesaria para fortalecer la capacidad de enfrentar shocks y mejorar las condiciones de acceso al financiamiento internacional. En ese sentido, la elevada compra de dólares de los residentes convive con una mejora de las reservas brutas, pero también representa una fuente permanente de demanda sobre el mercado cambiario.
El segundo movimiento relevante se observó en la inversión directa de no residentes. Durante agosto se registraron egresos netos por USD 596 millones a través del mercado de cambios, explicados principalmente por el sector energético, con salidas por USD 674 millones. Tomando la serie utilizada para este análisis, el acumulado desde diciembre de 2023 se ubica alrededor de -USD 1.800 millones. El dato requiere, sin embargo, una precisión: no representa toda la inversión extranjera directa realizada en el país, sino las operaciones cursadas por el mercado de cambios. Además, el propio BCRA señala que determinadas repatriaciones de inversión directa tienen un efecto neutro sobre la demanda de divisas porque la regulación exige que sean compensadas con ingresos de deuda financiera.
La inversión extranjera directa mundial aumentó durante 2025, pero los flujos continuaron concentrándose en las principales economías receptoras y en determinados sectores, mientras las tensiones geopolíticas y el costo internacional del financiamiento mantuvieron una competencia elevada por el capital. En ese escenario, la Argentina muestra una cartera creciente de proyectos de gran escala, pero los datos cambiarios todavía exhiben una fuerte demanda privada de dólares y, en agosto, un saldo negativo de la inversión directa cursada por el mercado oficial. La cuestión central será cómo evoluciona esa relación a medida que los proyectos anunciados comiencen sus desembolsos, aumenten la producción y eventualmente generen nuevas exportaciones: el efecto del RIGI sobre la disponibilidad de divisas será necesariamente gradual y no puede medirse únicamente a partir de los montos de inversión anunciados.