El poder adquisitivo de las remuneraciones privadas registradas continúa por debajo de los niveles de 2017. El crédito tuvo una recuperación durante 2024 y 2025, pero comenzó a retroceder en términos reales en 2026. Las ventas de supermercados siguen débiles y el menor dinamismo del financiamiento aparece como un límite adicional para una recuperación del consumo sostenida mediante crédito. A estos factores se le suma la morosidad estancada en niveles históricos altos.
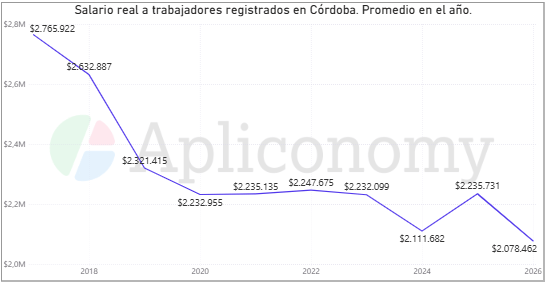
Los indicadores de ingresos y consumo de Córdoba muestran una demanda interna que todavía enfrenta restricciones. Medido a precios constantes, el promedio de las remuneraciones de las distintas ramas del sector privado registrado pasó de alrededor de $2,77 millones en 2017 a $2,24 millones en 2025, una disminución real cercana al 19%. En el primer trimestre de 2026 se ubicó en aproximadamente $2,08 millones, 1,9% por debajo del mismo período de 2025. Los valores fueron deflactados y están expresados a precios de 2026, por lo que permiten comparar el poder adquisitivo de las remuneraciones entre distintos años y no deben interpretarse como salarios nominales históricos. En términos de poder de compra, la remuneración promedio observada en 2017 equivaldría a unos $2,77 millones mensuales a precios de 2026. Frente a los $2,08 millones estimados para 2026 con los datos disponibles, la diferencia es cercana a $687.000 mensuales. Dicho de otra manera, el nivel estimado para 2026 con los datos disponibles se encuentra alrededor de 25% por debajo del registrado en 2017.
La relación con el crédito permite observar mejor el cambio ocurrido en los últimos años. Si ambas variables se llevan a un índice 2017 base 100, el salario real se ubicaba en 80,7 puntos en 2023, mientras que el stock real de préstamos a personas físicas en relación de dependencia había caído hasta 38 puntos. Dos años después, en 2025, el salario estaba prácticamente en el mismo nivel relativo, 80,8 puntos, pero el crédito se recuperó hasta 79,2 puntos. En 2026, ambos indicadores vuelven a retroceder: el salario real se ubica en torno a 75 puntos y el crédito cerca de 71 puntos, todavía claramente por debajo del nivel de 2017.
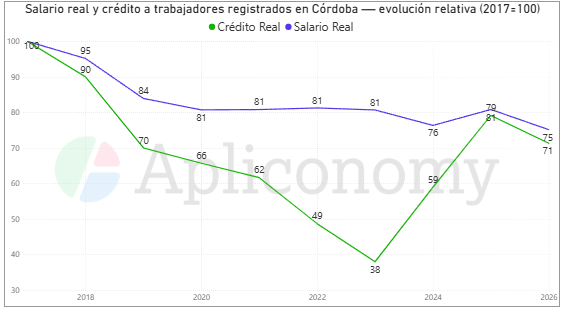
La comparación muestra que el fuerte rebote del crédito de 2024 y 2025 no estuvo acompañado por una recuperación equivalente del salario. En 2025 ambas series volvieron a acercarse a los 80 puntos, pero no porque el ingreso hubiera recuperado los niveles previos, sino principalmente porque el crédito salió con rapidez del piso alcanzado en 2023. En 2026, el retroceso simultáneo de ambos indicadores sugiere un menor margen para sostener una expansión del consumo a través del ingreso o del financiamiento.
Esto permite plantear que, durante 2024 y 2025, una parte de la recuperación de la capacidad de gasto estuvo más vinculada al regreso del financiamiento que a una recomposición equivalente del ingreso real. En 2026, ese mecanismo aparece más limitado: el indicador de remuneraciones reales vuelve a retroceder y el stock real de crédito deja de expandirse.
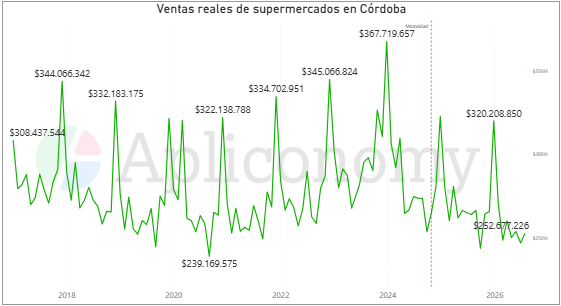
Sin embargo, esa recuperación del crédito no se tradujo en una mejora generalizada del consumo cotidiano. El informe de supermercados publicado por INDEC para julio de 2026 muestra que, a nivel nacional, las ventas a precios constantes cayeron 2,1% interanual, disminuyeron 0,7% respecto de junio en la serie desestacionalizada y acumularon una baja de 2,7% durante los primeros siete meses del año.
En Córdoba, las ventas de supermercados alcanzaron $252.677 millones a precios corrientes en julio, un aumento nominal de 28% respecto del mismo mes de 2025. Sin embargo, en ese período el IPC nacional acumuló una suba interanual de 33,8%. Al deflactar la facturación provincial, las ventas reales muestran una caída estimada de aproximadamente 4,3% interanual.
La estimación para Córdoba también apunta a una contracción de las ventas reales en supermercados y resulta consistente con la debilidad observada a nivel nacional, donde las ventas a precios constantes disminuyeron 2,1% interanual en julio.
A nivel nacional, el deterioro de la mora coincide con una pérdida de dinamismo del financiamiento. En julio, el saldo real del crédito al sector privado en pesos disminuyó 0,9% respecto del mes anterior. Dentro de las distintas líneas, el BCRA informó una reducción de los créditos destinados al consumo.
Este punto ayuda a relacionar los indicadores cordobeses. El crédito pudo funcionar como un amortiguador frente a la pérdida de poder adquisitivo durante 2024 y 2025, pero cuanto mayor es la proporción de ingresos destinada al servicio de deudas anteriores, menor es la capacidad de una nueva expansión del crédito para transformarse en consumo adicional. Al mismo tiempo, una mayor morosidad puede llevar a las entidades a endurecer criterios de otorgamiento.
De hecho, la encuesta del BCRA correspondiente al segundo trimestre mostró que los bancos habían restringido los estándares para tarjetas y préstamos prendarios y percibían una disminución de la demanda en todas las líneas destinadas a hogares. Para el tercer trimestre, sin embargo, esperaban una recuperación de la demanda en casi todas las líneas. La reducción observada en las líneas de consumo durante julio indica que esa recuperación todavía no aparecía con claridad al comienzo del trimestre.
Las expectativas comerciales tampoco anticipan por ahora un rebote fuerte. Para septiembre-noviembre, 74,2% de los supermercados y autoservicios mayoristas consultados por INDEC espera que la situación permanezca sin cambios, 19,1% prevé una mejora y 6,7% un deterioro. La demanda continúa siendo señalada como el principal factor que limita la actividad por 59,6% de las empresas.
Con esta combinación, los indicadores disponibles son consistentes con un escenario de amesetamiento de la demanda más que con una recuperación generalizada en los próximos meses. Las ventas reales de supermercados continúan cayendo, el indicador de remuneraciones reales permanece por debajo de los niveles de años anteriores y el crédito perdió el fuerte impulso que había mostrado entre 2024 y 2025. En este contexto, una recuperación apoyada principalmente en una nueva expansión del financiamiento aparece más limitada.