


Desde Apliconomy analizamos la evolución de los precios en las seis regiones estadísticas del INDEC. Los resultados revelan que, desde diciembre de 2023, los alquileres, la electricidad, el gas y el transporte público se encarecieron considerablemente más que el nivel general de precios, aunque con diferencias entre regiones y rubros. La combinación de salarios reales debilitados y un mayor encarecimiento relativo de los servicios esenciales podría seguir limitando la recuperación del poder adquisitivo de los hogares y dificultar una recuperación sostenida del consumo durante lo que resta de 2026.
La recuperación salarial todavía no alcanza
La economía argentina atraviesa una etapa de menor inflación, pero la desaceleración de los precios no se traduce automáticamente en una recuperación del poder adquisitivo. En septiembre de 2026, el Índice de Precios al Consumidor (IPC) aumentó 1,9% respecto del mes anterior, acumuló 23,6% desde comienzos del año y registró una variación interanual de 33,4%. El ritmo de aumento de los precios es significativamente inferior al observado en los períodos de mayor inflación, aunque los ingresos de los hogares todavía enfrentan dificultades para recuperar su capacidad de compra.
El análisis de las remuneraciones muestra que las pérdidas acumuladas son importantes. El salario promedio del SIPA registró en el segundo trimestre de 2026 un índice real cercano a 86,9 puntos, tomando el promedio de 2017 como base 100. Esto equivale a una pérdida de poder adquisitivo de aproximadamente 13,1%. Por su parte, el índice de salarios del sector privado registrado elaborado por el INDEC, ajustado por inflación, se ubicó en 77,4 puntos, un 22,6% por debajo de su referencia de 2017. Aunque las dos series tienen coberturas y metodologías diferentes, ambas muestran una caída respecto de 2017.
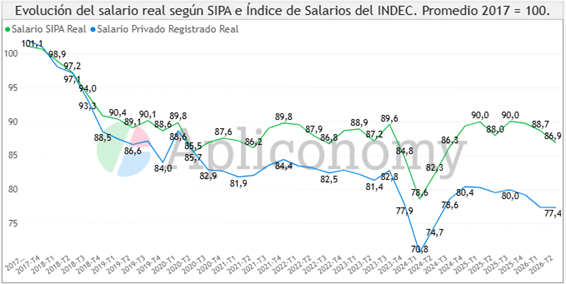
Fuente: Elaboración de Apliconomy sobre datos de SIPA e INDEC (Índice de Salarios e IPC).
Para comprender la magnitud de estas pérdidas, puede utilizarse un ejemplo hipotético. Si el salario necesario para mantener el poder adquisitivo de 2017 equivaliera, actualizado por inflación al segundo trimestre de 2026, a $1.000.000 mensuales, un índice real de 86,9 representaría un poder de compra equivalente a $869.000. En el caso del índice de 77,4, esa capacidad de compra equivaldría a $774.000. Las diferencias serían de $131.000 y $226.000 mensuales, respectivamente, frente al ingreso necesario para conservar el poder adquisitivo de 2017.
El encarecimiento de los gastos esenciales por encima de la inflación general y con diferencias entre regiones
El IPC general sintetiza el comportamiento de numerosos bienes y servicios mediante una estructura de ponderaciones. Sin embargo, no todos los componentes evolucionan al mismo ritmo ni tienen la misma importancia en los presupuestos familiares. Por eso, aun cuando el salario real se estabilizara, determinados gastos pueden seguir absorbiendo recursos que antes se destinaban a otros consumos.
Desde Apliconomy analizamos la evolución de los precios de determinados gastos esenciales en seis regiones. El ejercicio compara los índices de alquileres, electricidad, gas y transporte público con el nivel general de precios de cada región, tomando diciembre de 2023 como base 100. Los resultados revelan un encarecimiento relativo pronunciado de estos componentes, aunque con diferencias significativas en su intensidad y trayectoria entre regiones.
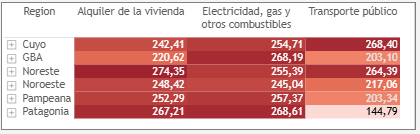
Fuente: Elaboración de Apliconomy sobre datos del IPC regional del INDEC.
En Gran Buenos Aires, la electricidad, el gas y otros combustibles alcanzaron un índice relativo de aproximadamente 268,2 puntos en agosto de 2026, mientras que los alquileres se ubicaron en 220,6 puntos y el transporte público en 203,1 puntos.
Para comprender la magnitud de estos aumentos, podemos comparar qué ocurrió con los precios de la electricidad y el gas frente a la inflación general. En Gran Buenos Aires, entre diciembre de 2023 y agosto de 2026, estos servicios aumentaron mucho más que el promedio de los bienes y servicios que mide el INDEC. La diferencia es muy significativa: si un gasto en electricidad y gas, actualizado por la inflación general, llegara a $10.000, ese mismo gasto, actualizado por los aumentos específicos de esos servicios, alcanzaría los $26.819. Es decir, costaría 2,68 veces lo que resultaría de actualizarlo por la inflación general, una diferencia de $16.819. Esto muestra cómo algunos gastos esenciales pueden encarecerse muy por encima de la inflación promedio, incluso cuando esta comienza a desacelerarse.
En la región Pampeana, la electricidad, el gas y otros combustibles alcanzaron aproximadamente 257,4 puntos, los alquileres 252,3 puntos y el transporte público 203,3 puntos. Los dos primeros componentes más que duplicaron su precio relativo frente al nivel general desde diciembre de 2023.
Las regiones del Noreste y del Noroeste presentan características particulares. En el Noreste, los alquileres alcanzaron un índice relativo cercano a 274,4 puntos, el transporte público se ubicó alrededor de 264,4 puntos y la electricidad, el gas y otros combustibles en 255,4 puntos. En el Noroeste, los alquileres llegaron aproximadamente a 248,4 puntos, la electricidad y el gas a 245,0 puntos y el transporte público a 217,1 puntos.
En Cuyo, el transporte público registró uno de los mayores encarecimientos relativos, con un índice cercano a 268,4 puntos. La electricidad, el gas y otros combustibles se ubicaron alrededor de 254,7 puntos, y los alquileres, en 242,4 puntos. En cambio, la Patagonia presenta una composición diferente: los alquileres y los servicios energéticos alcanzaron índices próximos a 267,2 y 268,6 puntos, respectivamente, mientras que el transporte público se situó alrededor de 144,8 puntos. Esta última región muestra que una tendencia nacional puede convivir con trayectorias sectoriales muy distintas.
Las cifras permiten identificar un fenómeno compartido: en todas las regiones, los alquileres, la electricidad y el gas aumentaron considerablemente más que el nivel general de precios desde diciembre de 2023.
Por qué la clase media enfrenta una presión particular
Las diferencias en el costo de vida adquieren mayor relevancia cuando se incorpora la estructura del gasto familiar. La Encuesta Nacional de Gastos de los Hogares (ENGHo) 2017-2018 del INDEC muestra que, en promedio, los alimentos y bebidas no alcohólicas representaban el 22,7% del gasto de consumo; vivienda, agua, electricidad y gas, el 14,5%; y transporte, el 14,3%. Pero estas proporciones cambian considerablemente según el nivel de ingresos y las características de cada hogar.
Una diferencia central aparece entre propietarios e inquilinos. Según la ENGHo, los hogares inquilinos destinaban el 28,2% de su gasto de consumo a vivienda, agua, electricidad, gas y otros combustibles, frente al 10,5% de los hogares propietarios. Solamente el alquiler efectivo representaba el 21,0% del gasto de consumo de los inquilinos. Esto significa que un hogar que alquila enfrenta una exposición presupuestaria considerablemente mayor a los aumentos de vivienda que otro que no paga alquiler.
La distribución del gasto también ayuda a comprender la situación de los sectores medios. En la ENGHo, el transporte representaba el 10,4% del consumo de los hogares del primer quintil de ingresos, pero llegaba al 16,0% en el cuarto quintil. Al mismo tiempo, la proporción de hogares inquilinos aumentaba del 12,5% en el primer quintil al 20,2% en el cuarto y al 26,9% en el quinto. Estas características sugieren que determinados hogares de ingresos medios pueden estar particularmente expuestos al encarecimiento del transporte y la vivienda.
La salud y la educación incorporan otra dimensión al análisis del presupuesto familiar. Según la ENGHo, el 14,8% de los jefes de hogar del cuarto quintil contaba con cobertura privada de salud mediante prepaga, frente al 2,9% del primero. Estas diferencias muestran que la exposición al costo de determinados servicios varía según el nivel de ingresos y las características de cada hogar. En las familias que afrontan pagos por atención médica privada o educación, los aumentos de esos gastos pueden restringir los recursos disponibles para otros consumos, especialmente cuando los ingresos crecen por debajo de esos precios.
Esto no significa que los hogares de menores ingresos sufran menos el deterioro económico. Por el contrario, en el primer quintil, los alimentos y bebidas no alcohólicas representaban el 34,5% del gasto de consumo, frente al 21,1% en el cuarto. La diferencia es que las restricciones presupuestarias no operan de la misma manera: mientras los hogares de menores recursos presentan una elevada exposición al costo de los alimentos, muchos hogares de ingresos medios combinan gastos de alimentación con alquiler, transporte, salud y educación. La capacidad de reducir esos compromisos en el corto plazo puede ser limitada.
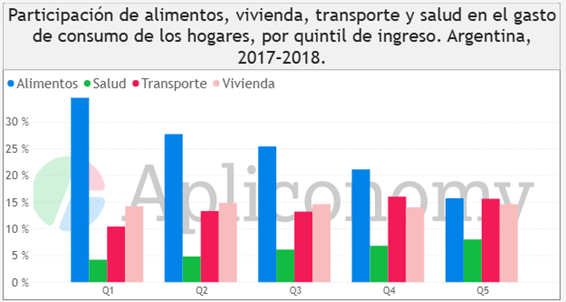
Fuente: INDEC, Encuesta Nacional de Gastos de los Hogares (ENGHo) 2017–2018. Elaboración de Apliconomy.
El impacto en el poder adquisitivo de los distintos estratos fue desigual
Para profundizar el análisis, desde Apliconomy construimos indicadores que relacionan la evolución del ingreso per cápita familiar por estratos con una canasta seleccionada de gastos esenciales. Se utilizaron los ingresos por deciles provenientes de la Encuesta Permanente de Hogares (EPH) y un índice alternativo de precios elaborado a partir de distintas aperturas del IPC, que incluye alimentos, alquiler, energía, transporte, salud, educación y comunicaciones. El procedimiento compara la evolución de los ingresos de cada estrato con una canasta común de precios correspondiente a la región seleccionada. Por lo tanto, no constituye una medición del ingreso disponible después de pagar los gastos efectivos de cada hogar ni necesariamente una estimación de ingresos de esa región.
En el segundo trimestre de 2026, el indicador del estrato bajo —deciles 1 a 4— se ubicó aproximadamente en 80,00 puntos; el del estrato medio —deciles 5 a 8—, en 74,58; y el del estrato alto —deciles 9 y 10—, en 77,78, tomando el promedio de 2017 como base 100. Esto equivale a pérdidas de poder adquisitivo estimadas del 20%, 25,42% y 22,22%, respectivamente, frente a una misma canasta de referencia. Bajo este supuesto, los tres grupos permanecen por debajo de su nivel de 2017, con un deterioro relativamente mayor en el estrato medio.
El resultado es relevante porque permite observar que la recuperación de los ingresos familiares no fue homogénea. Sin embargo, es necesario precisar su alcance: los tres estratos fueron deflactados utilizando una misma canasta hipotética. Por lo tanto, la mayor pérdida del grupo medio en este indicador no demuestra que su inflación particular haya sido superior, sino que refleja principalmente diferencias en la trayectoria de sus ingresos. Para medir el impacto específico de los gastos esenciales sobre cada estrato sería necesario incorporar ponderaciones de consumo diferenciadas y actualizadas.
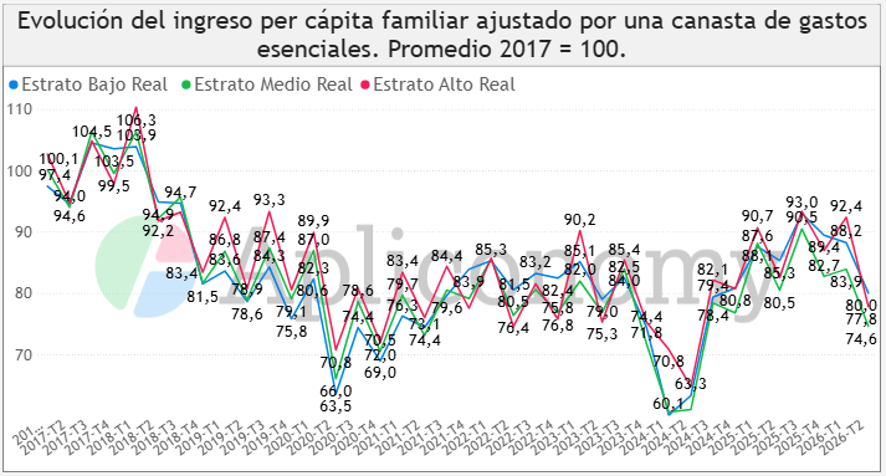
Fuente: Elaboración de Apliconomy sobre datos de la EPH y del IPC regional del INDEC.
Las consecuencias para el consumo
La combinación de salarios reales deprimidos y gastos esenciales relativamente más caros plantea dificultades para una recuperación sostenida de la demanda interna. Cuando los ingresos pierden poder adquisitivo y determinados gastos difíciles de postergar, como alquileres, servicios y transporte, se encarecen más que el promedio de precios, los hogares pueden disponer de menos recursos para otras compras. Este mecanismo resulta especialmente relevante para aquellas familias que destinan una proporción importante de su presupuesto a vivienda y servicios.
Las estadísticas del comercio muestran señales compatibles con este escenario. Según el INDEC, las ventas a precios constantes de los supermercados disminuyeron 2,1% interanual en julio de 2026 y acumularon una caída del 2,7% durante los primeros siete meses del año. En las series reales per cápita analizadas por Apliconomy, las ventas supermercadistas también permanecen por debajo de sus niveles de 2017.
Para que los hogares amplíen sostenidamente su capacidad de compra será necesario no solamente que los ingresos aumenten por encima de los precios, sino también que mejore su relación con los gastos obligatorios y los compromisos financieros. Mientras los salarios reales permanezcan por debajo de sus niveles históricos y los servicios esenciales conserven precios relativamente elevados, la recuperación del consumo enfrentará restricciones importantes, especialmente entre los hogares que combinan ingresos debilitados con elevados gastos de vivienda, transporte y otros servicios.


