


Argentina es una economía que genera divisas a través del comercio exterior, pero enfrenta importantes egresos financieros. En septiembre, las personas humanas compraron USD 3.410 millones netos, las reservas cayeron USD 2.167 millones y la inversión directa de no residentes ingresada por el mercado cambiario fue de apenas USD 130 millones. El escenario plantea interrogantes sobre la disponibilidad de divisas, la inversión productiva y el financiamiento de las pymes.
La economía argentina está atravesada por dos dinámicas contrapuestas: mientras el comercio exterior genera un flujo positivo de divisas, las operaciones financieras y la demanda privada de dólares ejercen presión sobre el mercado cambiario. La cuenta corriente cambiaria registró un superávit de USD 1.521 millones, pero la cuenta financiera presentó un déficit de USD 3.185 millones. Esta diferencia revela que la capacidad de generar dólares mediante exportaciones no necesariamente se traduce en una mayor disponibilidad de divisas para la economía, especialmente cuando persisten la dolarización de ahorros y las obligaciones financieras con el exterior.
El balance cambiario totalizó un resultado negativo cercano a USD 1.642 millones en septiembre, pese a que el intercambio de bienes aportó ingresos netos por USD 3.317 millones. Los cobros de exportaciones alcanzaron USD 9.534 millones, mientras que los pagos de importaciones sumaron USD 6.217 millones. Sin embargo, el superávit comercial cambiario fue parcialmente absorbido por egresos netos de servicios por USD 1.061 millones, pagos de intereses y otras rentas por USD 722 millones y movimientos de la cuenta financiera. El problema no reside únicamente en cuántos dólares genera la economía, sino en cuánto de ese flujo permanece disponible después de atender sus compromisos externos y las decisiones financieras del sector privado.

La distribución sectorial de las operaciones cambiarias evidencia una fuerte heterogeneidad. El sector privado no financiero fue vendedor neto de USD 656 millones, pero ese resultado estuvo sostenido principalmente por el complejo de oleaginosas y cereales, que aportó ventas netas de USD 3.313 millones. Entre las demás actividades se destacaron energía, alimentos, bebidas y tabaco, y minería, con resultados positivos de USD 1.665 millones, USD 832 millones y USD 715 millones, respectivamente. En sentido contrario, la industria automotriz, el comercio y la industria química, del caucho y del plástico registraron compras netas de divisas. La generación de dólares continúa concentrada en determinadas actividades, mientras otros sectores dependen de su disponibilidad para importar insumos, sostener la producción y financiar inversiones.
La demanda de dólares de las personas humanas constituye otro componente central del escenario. Durante septiembre realizaron compras netas de moneda extranjera por USD 3.410 millones, explicadas principalmente por USD 2.471 millones en billetes, USD 668 millones vinculados con servicios y otros gastos corrientes y USD 426 millones en transferencias sin fines específicos. Según el BCRA, aproximadamente 1,6 millones de personas compraron billetes por un total bruto de USD 2.896 millones, mientras que unas 758.000 personas vendieron USD 425 millones. Estos movimientos reflejan una demanda significativa de moneda extranjera, que puede responder tanto a decisiones de ahorro como a necesidades de pago y cobertura frente a la incertidumbre económica.
Sin embargo, no todas las compras de dólares representan una salida definitiva de capitales. El BCRA estimó que, de unos USD 2.400 millones de compras netas de billetes y transferencias sin fines específicos, aproximadamente USD 800 millones se destinaron a cancelar consumos con tarjetas y otros pagos corrientes, otros USD 800 millones permanecieron depositados en bancos locales y los USD 800 millones restantes incrementaron la posición de activos externos. Esta distinción es fundamental para evaluar la presión cambiaria: la compra de divisas puede modificar la composición de los ahorros sin implicar necesariamente una transferencia inmediata de fondos fuera del sistema financiero argentino. No obstante, una preferencia sostenida por activos dolarizados puede reducir la disponibilidad relativa de financiamiento en pesos y aumentar la sensibilidad del mercado ante cambios en las expectativas.
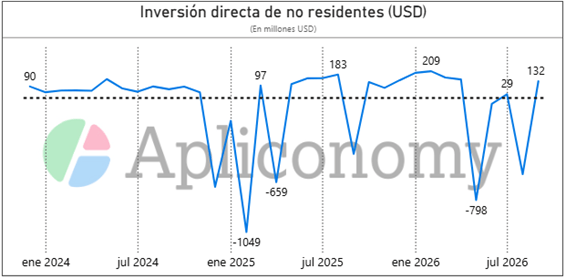
La inversión extranjera directa presenta un panorama igualmente relevante. Durante septiembre, las inversiones directas de no residentes en el sector privado no financiero registraron ingresos netos de apenas USD 130 millones a través del mercado de cambios, de los cuales USD 50 millones correspondieron al sector energético. El gráfico histórico muestra una trayectoria irregular, con meses de ingresos positivos y otros de egresos netos significativos. En contraste, las operaciones de financiamiento del sector privado no financiero generaron ingresos netos por USD 1.208 millones durante septiembre. Aunque estos indicadores no son equivalentes y la inversión directa cambiaria no representa la totalidad de la inversión extranjera en el país, la diferencia pone de manifiesto que los ingresos financieros y de deuda tuvieron un peso mucho mayor que los aportes directos de capital registrados en el mercado cambiario durante el mes.
La presión sobre las divisas también se refleja en la evolución de las reservas internacionales, que disminuyeron USD 2.167 millones en septiembre y finalizaron el mes en USD 46.092 millones. El resultado se produjo a pesar de que el BCRA compró USD 474 millones en el mercado cambiario. Entre los principales factores de la caída se encontraron la cancelación de USD 794 millones de capital con el FMI, los pagos netos a otros organismos internacionales y el efecto negativo de la valuación de los activos que integran las reservas. Por lo tanto, la reducción de reservas no puede atribuirse exclusivamente a la compra privada de dólares, aunque la persistencia de una elevada demanda de divisas, combinada con vencimientos externos, condiciona la capacidad de acumulación de activos internacionales.
El comportamiento de los medios de pago introduce otra dimensión del funcionamiento de la economía. Según el Informe Mensual de Pagos Minoristas del BCRA, en septiembre se realizaron 791,6 millones de transferencias inmediatas en pesos, un 21,9% más que un año atrás, mientras que los pagos interoperables mediante QR alcanzaron 122,8 millones de operaciones, con una expansión interanual del 71,5%. Sin embargo, el último dato disponible de tarjetas de crédito mostró una caída del 18,1% en la cantidad de operaciones y del 20% en los montos reales. Si bien esta comparación debe interpretarse con cautela por los cambios metodológicos introducidos en las estadísticas de tarjetas, la expansión de los pagos digitales no constituye por sí misma una señal de recuperación del consumo: puede reflejar una transformación de los instrumentos utilizados para pagar, aun cuando determinados segmentos del gasto permanezcan debilitados.
Para las pymes argentinas, esta combinación de factores presenta desafíos que exceden al mercado cambiario. Las empresas importadoras necesitan asegurar divisas para adquirir mercadería, maquinaria e insumos, mientras que las exportadoras deben administrar los plazos de cobro y la conversión de sus ingresos. A su vez, la incertidumbre financiera puede traducirse en mayores costos de cobertura, restricciones crediticias y decisiones de inversión postergadas. En el mercado interno, la menor utilización de tarjetas de crédito constituye una señal que merece seguimiento, aunque no permite medir por sí sola la evolución del consumo total. Por otra parte, los cheques rechazados por falta de fondos representaron el 1,7% de las operaciones compensadas en septiembre, un indicador relevante para monitorear las dificultades de liquidez y los riesgos de la cadena de pagos.
Los resultados de septiembre muestran que el desafío de la economía argentina no consiste solamente en sostener un saldo comercial positivo, sino también en transformar la generación de divisas en condiciones más estables de financiamiento e inversión productiva. La elevada demanda de dólares, los egresos financieros y los flujos limitados de inversión directa registrados en el mercado cambiario contrastan con la capacidad exportadora de determinados sectores. Para las pymes, una mejora sostenible requiere previsibilidad cambiaria, acceso al crédito y recuperación de la demanda, pero también condiciones que permitan convertir las oportunidades comerciales en proyectos de inversión. Sin una mayor articulación entre estabilidad financiera, actividad productiva e inversión de largo plazo, el ingreso de dólares por exportaciones puede resultar insuficiente para impulsar una recuperación más amplia de la economía.


