


Microconomy presenta un análisis integral de la industria y el comercio argentino, a partir de estadísticas oficiales sobre actividad económica, producción manufacturera, construcción, consumo, empleo, inflación, costos y financiamiento. El informe examina la evolución de los principales indicadores, identifica riesgos y desarrolla escenarios para la toma de decisiones empresariales, con especial atención a las pymes.
- Entorno macro: competitividad, precios y costos
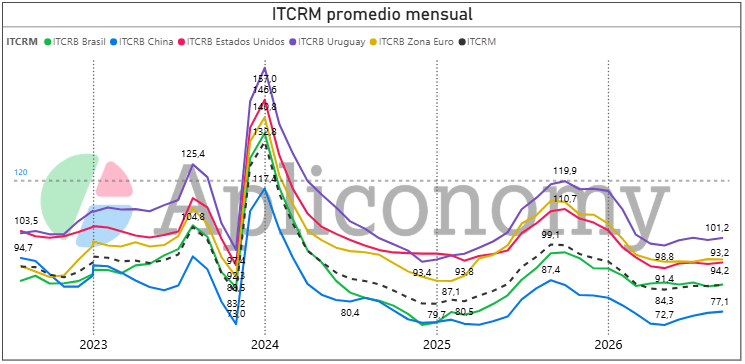
El régimen cambiario mantuvo durante septiembre y la primera mitad de octubre una distancia amplia respecto del techo de intervención. El A3500 promedió $1.513,8 en septiembre y el tipo de cambio nominal cerró ese mes en torno de $1.517,5 por dólar, mientras el límite superior de la banda llega a $1.936,17 el 16/10. El ITCRM promedió 85,8 en septiembre, 0,4% por encima de agosto. La relativa estabilidad del tipo de cambio contribuye a reducir la incertidumbre de corto plazo, pero la competitividad debe evaluarse junto con inflación interna, productividad, salarios, tarifas y costos logísticos.
Para las firmas que importan insumos o compiten con productos extranjeros, la previsibilidad cambiaria facilita la reposición y puede reducir la necesidad de remarcar como cobertura ante eventuales saltos del dólar. Sin embargo, la relativa estabilidad del tipo de cambio no elimina la presión de costos internos: servicios, energía, alquileres, logística y financiamiento pueden variar a ritmos diferentes de los precios de venta. La competitividad cambiaria debe evaluarse mediante el tipo de cambio real multilateral y los costos de producción, y no puede calificarse como elevada únicamente por la estabilidad del dólar nominal.
Un nivel inferior a 100 del índice de tipo de cambio real multilateral (ITCRM) indica una apreciación real relativa del peso frente a la canasta de monedas de los socios comerciales respecto de esa fecha de referencia; no demuestra, por sí solo, que exista atraso cambiario ni determina la rentabilidad de cada empresa.
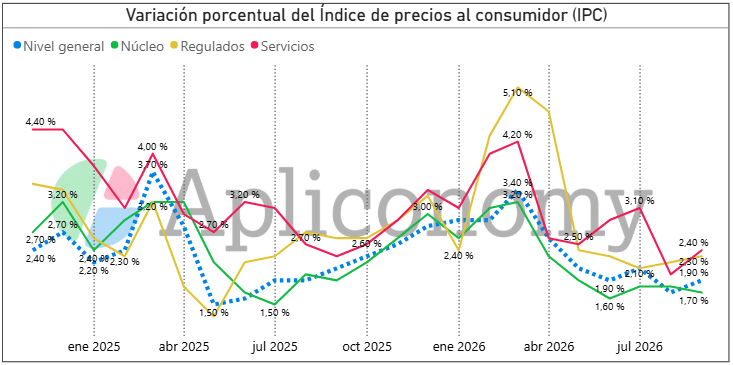
El IPC nacional aumentó 1,9% en septiembre, acumuló 23,6% desde diciembre de 2025 y registró una variación interanual de 33,4%. La evolución de sus componentes fue heterogénea: la inflación núcleo se moderó al 1,7%, mientras que los precios estacionales (+2,9%) y regulados (+2,3%) subieron por encima del nivel general. Los servicios aumentaron 2,4% mensual, frente al 1,7% de los bienes. Para empresas comerciales e industriales, esta diferencia es relevante porque parte de los gastos fijos y de servicios contratados puede aumentar más rápido que los precios de venta de muchos productos.
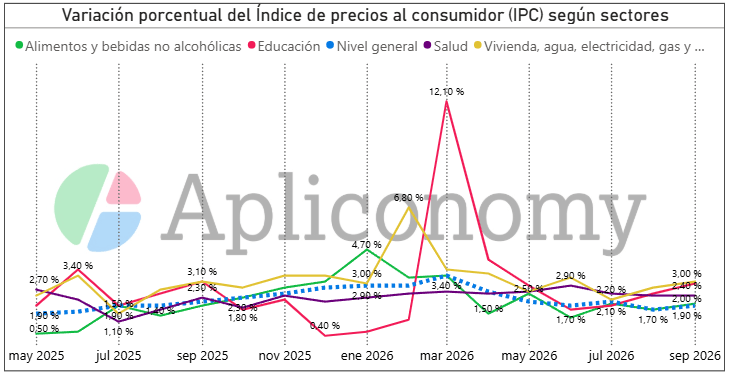
Dentro del IPC de septiembre, vivienda, agua, electricidad, gas y otros combustibles aumentó 3,1% mensual y 49,1% interanual; educación subió 3,0%, comunicación 2,5% y salud 2,4%. Alimentos y bebidas no alcohólicas avanzó 2,0%. Para comercios e industrias con alto peso de alquileres, electricidad, gas, logística o servicios profesionales, la estructura de costos puede continuar creciendo por encima de los precios de muchos bienes, limitando la capacidad de recomponer margen en un mercado de demanda débil.
Los precios mayoristas registraron una aceleración durante septiembre. El Índice de Precios Internos al por Mayor (IPIM) aumentó 3,2% mensual, frente al 2,1% observado en agosto, con una variación interanual de 29,2% y un acumulado de 22,8% desde diciembre de 2025. En el mismo mes, la variación mensual del IPIM superó a la del IPC en 1,3 puntos porcentuales. Sin embargo, en el acumulado enero-septiembre, el IPIM permaneció 0,8 puntos porcentuales por debajo del IPC (22,8% frente a 23,6%). La aceleración mensual del índice mayorista constituye una señal de mayor presión potencial sobre los costos de reposición, aunque sus efectos sobre los precios finales dependerán de las estructuras de costos, las condiciones competitivas y la capacidad de traslado de cada sector.
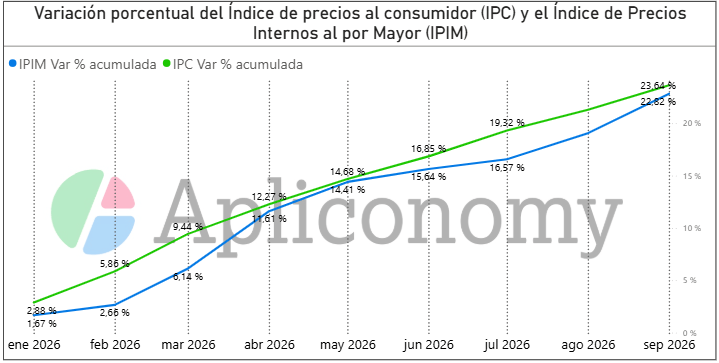
La composición del incremento mayorista muestra una marcada heterogeneidad sectorial. Los productos nacionales aumentaron 3,4% mensual, frente al 0,4% de los importados. Dentro de los nacionales, los productos primarios subieron 7,9%, impulsados principalmente por petróleo crudo y gas (+15,0%), cuya incidencia fue de 1,43 puntos porcentuales sobre el aumento general del IPIM. En contraste, los productos manufacturados aumentaron 1,9%, con variaciones de 2,2% en refinados del petróleo, 1,7% en alimentos y bebidas, 1,6% en sustancias y productos químicos y 3,5% en productos textiles. La concentración del incremento en el componente energético primario sugiere que parte de la presión de costos podría trasladarse posteriormente a otras actividades, especialmente a aquellas intensivas en transporte, combustibles y energía. Dado que el IPIM refleja una canasta específica de productos, su evolución debe complementarse con indicadores sectoriales y estructuras de costos propias de cada actividad.
La información disponible aconseja prudencia frente a la idea de una desinflación lineal. La desaceleración de la inflación núcleo al 1,7% es una señal favorable, pero regulados y servicios siguen por encima del nivel general. Además, la CBA y la CBT aumentaron 1,7% en septiembre y registraron variaciones interanuales de 40,0% y 38,7% respectivamente. En hogares con menor holgura presupuestaria, la presión de gastos esenciales puede desplazar consumo discrecional aun cuando el IPC general permanezca cerca de 2% mensual.
El componente externo de costos se volvió más exigente por la energía. La Administración de Información Energética (Energy Information Administration – EIA) de EEUU informó que el Brent spot promedió USD 114 por barril en septiembre, USD 23 más que en agosto, y alcanzó USD 131 el 15/9 en medio de nuevas interrupciones de infraestructura y transporte en Medio Oriente. El 14/10 el Brent spot europeo se ubicó en USD 126,55. Aunque el memorando de entendimiento alcanzado entre Estados Unidos e Irán en junio buscó facilitar la navegación comercial y reducir las hostilidades, los ataques posteriores a infraestructura petrolera y rutas de transporte mantuvieron la volatilidad de los precios internacionales.
La EIA elevó su previsión de Brent promedio para el cuarto trimestre a USD 105 por barril y estimó una interrupción de 4,5 millones de barriles diarios de producción en Medio Oriente durante ese período. Al mismo tiempo, la Reserva Federal elevó en septiembre en 25 puntos básicos su rango objetivo de los fondos federales, hasta 3,75%-4,00%. Para las pymes argentinas, los principales canales de transmisión son indirectos, pero relevantes: un petróleo más caro puede encarecer combustibles, fletes, productos petroquímicos e importaciones; a su vez, condiciones financieras internacionales más restrictivas pueden elevar la percepción de riesgo y el costo del financiamiento.
En materia salarial, el último dato publicado por el INDEC corresponde a agosto. El índice total aumentó 2,7% mensual, 35,6% interanual y 25,1% respecto de diciembre de 2025. El sector privado registrado subió 2,8% en el mes y 30,4% interanual; el público, 2,3% y 30,3%, respectivamente; y el privado no registrado, 3,0% y 55,4%. Frente al IPC de agosto (+1,7% mensual; +33,5% interanual), el índice de salarios total mejoró aproximadamente 1,0% real mensual y 1,6% real interanual, mientras que el salario privado registrado cayó cerca de 2,3% real interanual. El componente no registrado incorpora un rezago metodológico de cinco meses, por lo que no debe leerse como una mejora inmediata del ingreso de esos trabajadores. Para las pymes, debe separarse el costo salarial por trabajador del costo por unidad producida: con capacidad ociosa, este último puede subir si cae el volumen de actividad.
En síntesis, octubre muestra una combinación de menor inflación núcleo y previsibilidad cambiaria con persistencia de presión en servicios, regulados y energía internacional. El escenario es menos incierto que el observado en episodios de fuerte volatilidad nominal, pero sigue siendo exigente para las pymes porque la posibilidad de trasladar costos está condicionada por una demanda que aún sigue débil.
2. Actividad real: industria, construcción, durables y comercio
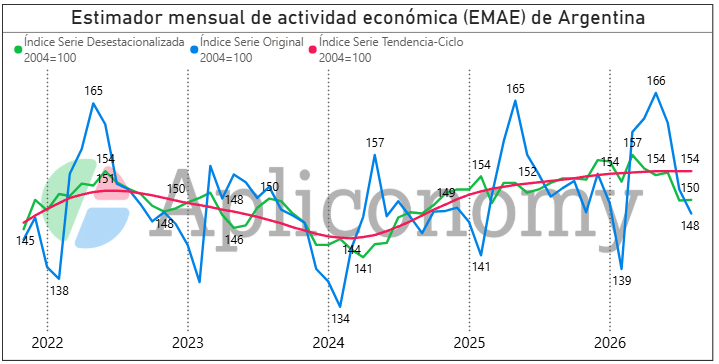
Los indicadores disponibles confirman un comportamiento heterogéneo de la actividad económica. Aunque el PIB del segundo trimestre aumentó 2,0% interanual, cayó 0,6% frente al trimestre previo. El EMAE mostró una contracción interanual de 1,7% en agosto y una variación mensual desestacionalizada de apenas +0,1%, después de la caída revisada de 2,8% de julio; la tendencia-ciclo permaneció sin cambios. Industria y construcción exhibieron rebotes mensuales en agosto, pero mantuvieron tasas interanuales negativas. A la vez, minería y electricidad, gas y agua crecieron interanualmente, mientras que la industria manufacturera y el comercio retrocedieron. Esta divergencia impide interpretar la mejora marginal del agregado como una recuperación generalizada de las actividades orientadas al mercado interno.
Demanda interna, poder adquisitivo y morosidad
El PIB del segundo trimestre aumentó 2,0% interanual y cayó 0,6% respecto del trimestre anterior en la serie desestacionalizada. El consumo privado creció 0,4% interanual, pero retrocedió 2,4% trimestral; el consumo público disminuyó 4,1% interanual y 2,3% trimestral; la FBCF se contrajo 11,1% interanual y 0,8% trimestral. La composición del crecimiento evidencia que el dinamismo exportador contrasta con la debilidad del consumo y la inversión internos.
La debilidad de la inversión tiene efectos que exceden el trimestre en que se registra. Menor Formación Bruta de Capital Fijo (FBCF) implica menos demanda inmediata de construcción, maquinaria, equipos y servicios asociados, y también puede condicionar capacidad productiva futura. En pymes proveedoras, este canal suele manifestarse antes en presupuestos demorados, menores pedidos o ampliación de plazos que en cierres de plantas o caídas abruptas de empleo. Por eso es útil combinar las cuentas nacionales con indicadores mensuales y encuestas empresariales.
El vínculo entre ingreso, demanda y morosidad debe entenderse como un mecanismo de retroalimentación, no como una causalidad automática. Un menor ingreso disponible puede reducir el consumo y la capacidad de pago; a su vez, los atrasos pueden inducir a bancos y comercios a endurecer sus condiciones de financiamiento, restringiendo nuevas compras a crédito. En agosto, la irregularidad del crédito a familias descendió levemente de 12,9% a 12,81%, mientras que la de empresas aumentó de 3,6% a 3,80%. La divergencia confirma que los riesgos de cobranza no evolucionan de manera homogénea.
El EMAE de agosto cayó 1,7% interanual y aumentó apenas 0,1% respecto de julio en la serie desestacionalizada; la tendencia-ciclo no varió (0,0%) y el acumulado de enero a agosto mostró un crecimiento de 1,2% interanual. El nuevo informe revisó la caída mensual de julio a 2,8% y su variación interanual a -1,5%. En agosto, diez de los quince sectores registraron bajas interanuales. Las mayores incidencias negativas correspondieron a la industria manufacturera (-3,2%) y al comercio mayorista, minorista y reparaciones (-3,5%): en conjunto restaron 0,9 puntos porcentuales a la variación del EMAE. En sentido contrario, explotación de minas y canteras (+11,1%), electricidad, gas y agua (+4,3%) y hoteles y restaurantes (+3,1%) aportaron conjuntamente 0,6 puntos porcentuales.
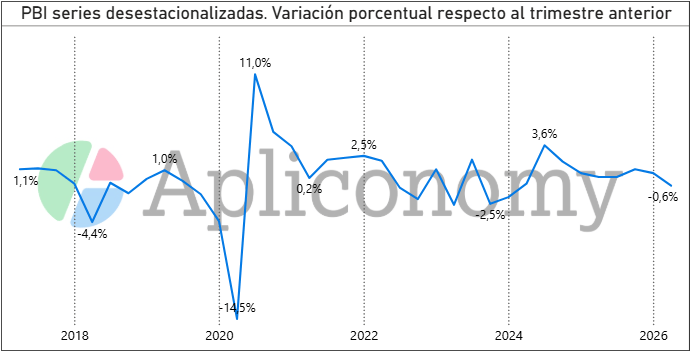
La desagregación del PIB del segundo trimestre mostró un desempeño sectorial desigual: el agro creció 6,9% interanual y la minería 16,4%, mientras que la industria retrocedió 2,1%; el comercio permaneció prácticamente sin cambios y la construcción creció apenas 0,2%. La divergencia también se observa por el lado de la demanda: las exportaciones aumentaron 13,7% interanual, mientras que la formación bruta de capital fijo cayó 11,1% y la inversión en maquinaria y equipo disminuyó 15,2%. Así, el crecimiento del PIB total (+2,0% interanual) convivió con una contracción de la inversión y una evolución desfavorable de ramas vinculadas al mercado interno.
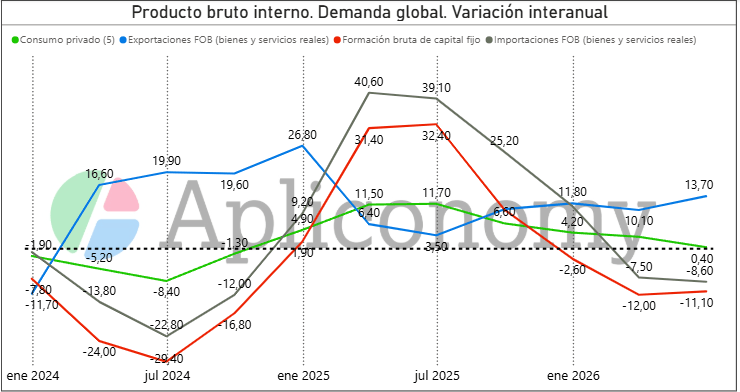
El consumo privado del segundo trimestre apenas superó el nivel de un año atrás y cayó frente al trimestre precedente; el consumo público y la inversión retrocedieron. Los indicadores posteriores son consistentes con esa fragilidad. Por ejemplo, las ventas reales de supermercados cayeron 2,1% interanual en julio y CAME informó una mejora de apenas 0,3% interanual en septiembre, acompañada por una baja de 1,2% frente a agosto. No hay, por ahora, una señal homogénea de recuperación de la demanda final.
| PIB 2T 2026 – dato observado | Dato | Interpretación a contrastar |
|---|---|---|
| PIB i.a. / t-t desestacionalizado | +2,0% i.a. -0,6% t/t | Separar el crecimiento interanual del PIB de su caída intertrimestral. |
| Consumo privado / público | Privado: +0,4% i.a.; -2,4% t/t s.e. Público: -4,1% i.a.; -2,3% t/t s.e. | La demanda de los hogares pierde impulso y el consumo público continúa contractivo. |
| FBCF | -11,1% i.a.; -0,8% t/t s.e. | La contracción inversora afecta construcción, maquinaria, proveedores y capacidad futura. |
| Exportaciones / importaciones | Exportaciones +13,7% i.a.; +2,5% t/t. Importaciones -8,6% i.a.; -3,5% t/t. | La demanda externa sostiene el agregado mientras la absorción interna permanece débil. |
| EMAE agosto | EMAE agosto: -1,7% i.a.; +0,1% m/m s.e.; tendencia 0,0%; acumulado +1,2%. | La estabilidad mensual del EMAE no revierte la contracción interanual de industria y comercio; se requieren nuevas mejoras para hablar de recuperación. |
Industria
El IPI manufacturero de agosto cayó 3,2% interanual y acumuló una baja de 2,7% en los primeros ocho meses del año. Frente a julio, la serie desestacionalizada aumentó 1,9%, pero la tendencia-ciclo disminuyó 0,6%. La lectura debe distinguir entre el rebote mensual y la trayectoria de mediano plazo: un aumento puntual no alcanza para afirmar que se produjo un cambio de tendencia mientras el índice mantiene una variación interanual negativa y el componente tendencial continúa descendiendo.
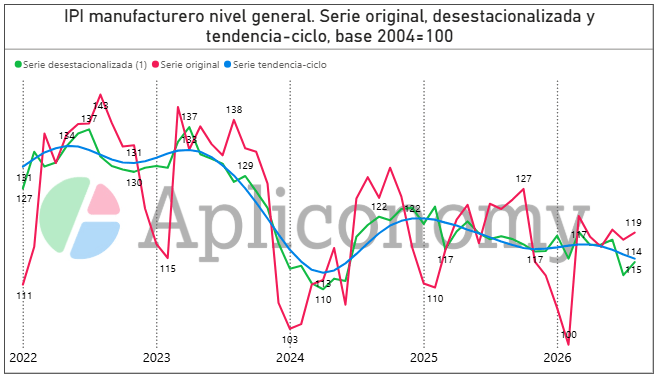
Los datos del IPI muestran que la contracción industrial está concentrada en actividades especialmente sensibles a la inversión y al consumo durable. En agosto, la producción de maquinaria agropecuaria cayó 37,9% interanual y la de aparatos de uso doméstico retrocedió 28,0%, según los datos sectoriales citados por el INDEC al analizar la capacidad instalada. Por el contrario, algunos productos químicos, como detergentes y jabones, mostraron un desempeño relativamente más favorable. Estas diferencias ayudan a explicar por qué la evolución del nivel general no describe por sí sola la situación de cada rama.
La heterogeneidad también aparece al observar específicamente a las pymes manufactureras. Según CAME, su producción cayó 6,1% interanual en agosto y acumuló una contracción de 8,5% entre enero y agosto, pese a una mejora mensual desestacionalizada de 0,3%. La utilización promedio de capacidad instalada en ese universo fue de 55,3%. Como la encuesta de CAME y el IPI manufacturero del INDEC utilizan distintas coberturas y metodologías, no corresponde comparar directamente sus niveles; sí puede destacarse que ambas mediciones indican dificultades para consolidar una recuperación industrial amplia.
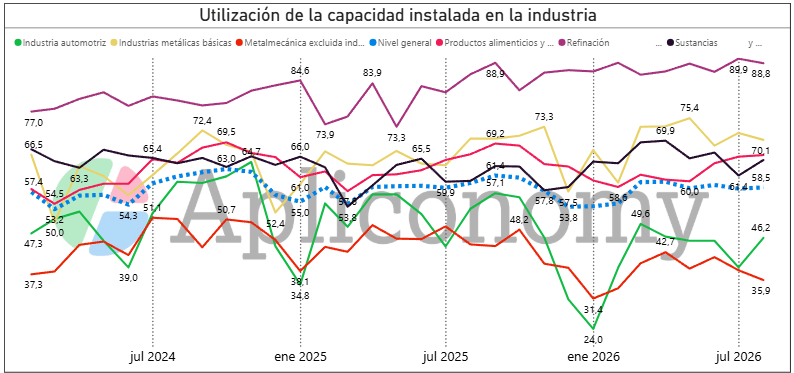
La debilidad industrial también se refleja en la utilización de capacidad instalada que mide el INDEC, ubicada en 58,5% en agosto, por debajo del 59,6% de un año antes. Refinación del petróleo operó al 88,8%, industrias metálicas básicas al 70,1% y alimentos y bebidas al 66,4%. En el extremo inferior se ubicaron metalmecánica excepto automotores (35,9%), caucho y plástico (40,9%), textiles (44,6%) y automotriz (46,2%). La amplitud de estas diferencias, junto con el desempeño dispar de la producción y de las pymes, confirma que la capacidad ociosa es un problema especialmente relevante en las actividades orientadas al mercado interno.
Construcción
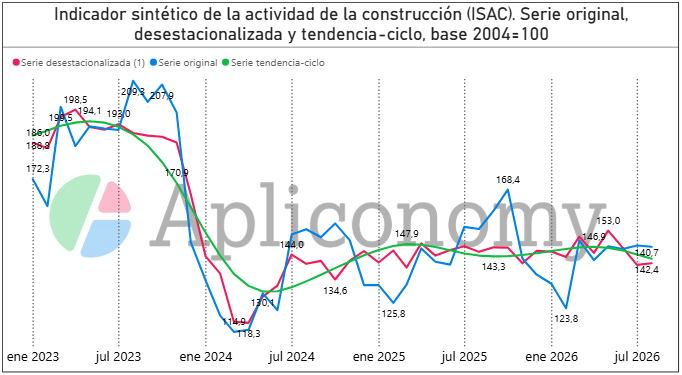
El ISAC de agosto cayó 4,4% interanual y acumuló un aumento de apenas 0,8% en enero-agosto. La serie desestacionalizada avanzó 0,4% frente a julio, mientras la tendencia-ciclo retrocedió 1,1%. El dato reproduce el patrón observado en la industria: un pequeño rebote mensual dentro de una trayectoria todavía débil. Para proveedores de materiales y servicios, la caída de la tendencia-ciclo sugiere mantener prudencia en compras e inventarios vinculados con una recuperación futura.
La construcción sigue siendo sensible a la obra pública, la inversión privada, las expectativas y el financiamiento de largo plazo. Sus encadenamientos productivos incluyen cemento, vidrio, cerámicos, metalmecánica, transporte, corralones y servicios profesionales. La debilidad de esta actividad puede afectar a sus proveedores regionales aun cuando otros sectores, como los exportadores, se expandan. El crecimiento del crédito hipotecario representa una señal favorable para el mercado de viviendas, aunque sus efectos sobre nuevas obras dependen de la escala, los desembolsos efectivos y los tiempos de ejecución.
El Índice del Costo de la Construcción (ICC) del Gran Buenos Aires registró un incremento de 1,5% mensual durante septiembre de 2026, con una variación interanual de 31,3% y un aumento acumulado de 23,9% desde diciembre de 2025. La evolución de sus componentes mostró incrementos de 1,3% en materiales, 1,6% en mano de obra y 1,5% en gastos generales. La mano de obra explicó 0,81 puntos porcentuales del aumento general, mientras los materiales aportaron 0,53 puntos y los gastos generales 0,16 puntos. En la comparación interanual, los distintos componentes evolucionaron a ritmos diferentes: la mano de obra aumentó 38,7%, frente al 22,8% de los materiales y al 33,6% de los gastos generales. Esta composición sugiere que la evolución salarial y los costos asociados al personal continúan siendo factores relevantes en la estructura de costos de la construcción.
Entre los materiales se destacaron los aumentos de vidrios (+4,6%), artefactos a gas (+2,9%), cables y conductores eléctricos (+2,9%), productos de hormigón y cemento (+2,5%) y ladrillos y otros productos cerámicos (+1,9%). Por ítem de obra, las mayores variaciones correspondieron a vidrios (+4,6%), instalación de gas (+3,0%) y movimiento de tierra (+2,2%). La combinación de menores niveles de actividad y aumentos persistentes de costos puede afectar la rentabilidad de las empresas constructoras y de sus proveedores, especialmente cuando existen contratos de precio fijo o dificultades para actualizar presupuestos. En Córdoba, el Índice del Costo de la Construcción (DGEyC) registró en septiembre un aumento mensual del 1,2% y una variación interanual del 34,9%. El costo de referencia del metro cuadrado alcanzó los $1.042.413, según la medición oficial correspondiente a una vivienda social tipo. El incremento mensual resultó considerablemente inferior al 4,4% registrado en agosto, lo que indica una desaceleración de los costos de construcción. Sin embargo, el aumento interanual continúa siendo significativo para pequeñas constructoras y proveedores, especialmente en un contexto de actividad débil y dificultades para actualizar los presupuestos.
Consumo durable y comercio
Los patentamientos de automóviles mostraron en septiembre una caída interanual de 12,9% y una baja acumulada de 13,0% en enero-septiembre. Sin embargo, la serie desestacionalizada aumentó 6,6% respecto de agosto y la tendencia-ciclo cayó 0,7%. La coexistencia de un rebote mensual con variación interanual negativa ilustra nuevamente la dificultad de inferir una recuperación a partir de un solo indicador o período.
En electrodomésticos y artículos para el hogar, la última información oficial corresponde al segundo trimestre, cuando las ventas a precios corrientes aumentaron 12,4% interanual y el acumulado enero-junio subió 0,8%. Dado que se trata de facturación nominal, estos valores no implican necesariamente un aumento de unidades. Por su parte, las estadísticas de supermercados, autoservicios mayoristas y centros de compras tienen como último período publicado julio, dado que el INDEC difundirá agosto el 22 de octubre. En julio, las ventas reales de supermercados retrocedieron 2,1% interanual y 0,7% mensual desestacionalizado; las de mayoristas cayeron 1,1% interanual, aunque aumentaron 1,2% mensual; y las de centros de compras crecieron 1,9% interanual y 0,5% mensual, pese a acumular una baja de 2,0% entre enero y julio. La heterogeneidad de los canales impide hablar de una recuperación generalizada del consumo.
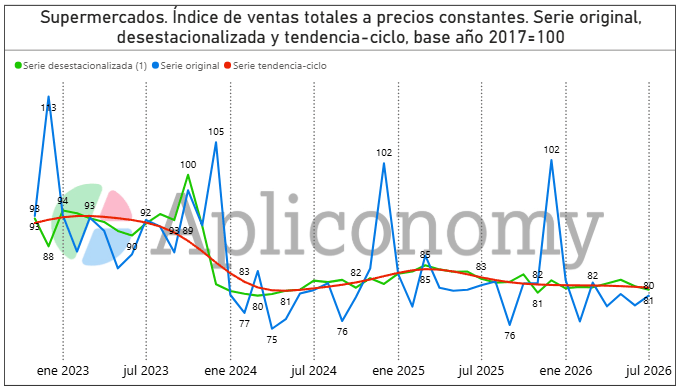
CAME informó que las ventas minoristas pyme de septiembre aumentaron 0,3% interanual a precios constantes, pero disminuyeron 1,2% respecto de agosto y acumularon una caída de 2,1% en los primeros nueve meses. La entidad describió una demanda fragmentada, concentrada en compras cotidianas y de bajo valor, con límites por endeudamiento con tarjetas. La leve mejora anual, por lo tanto, no modifica todavía el diagnóstico de cautela del consumidor.
La lectura sectorial debe hacerse evitando generalizaciones. Promociones, liquidaciones, cambios estacionales y variaciones de precios relativos pueden elevar ventas en un rubro sin que crezca el gasto total. Para la gestión pyme conviene monitorear unidades por ticket, tasa de conversión, rotación y días de inventario. Estos indicadores permiten distinguir una recuperación genuina de cantidades de un aumento nominal o de una redistribución entre canales.
El canal digital continúa ganando participación en algunas actividades. CAME registró en septiembre un incremento interanual de 19,4% en ventas online realizadas por comercios con local a la calle. Ese crecimiento puede reflejar expansión del canal, sustitución desde ventas presenciales o ambas cosas.
El mercado laboral sigue aportando una señal mixta. En el segundo trimestre, la tasa de actividad fue de 48,9%, la de empleo de 45,0% y la desocupación de 7,9%. En comparación con un año atrás, el nivel agregado de empleo no mostró un deterioro estadísticamente equivalente al observado en varias actividades, pero la composición laboral es más frágil, con mayor peso de inserciones informales y por cuenta propia, según la información presentada por el INDEC. Por otra parte, en agosto los salarios del sector privado registrado crecieron 30,4% interanual, por debajo del IPC del mismo mes (+33,5%), lo que implica una caída real aproximada del 2,3%. Para el consumo, la calidad, estabilidad y capacidad de compra del ingreso importan tanto como la tasa de empleo.
El empleo asalariado privado registrado constituye un indicador relevante para evaluar la capacidad de las empresas de sostener sus planteles frente a los cambios en la actividad económica. Según la Secretaría de Trabajo, en julio de 2026 se contabilizaron aproximadamente 6,08 millones de trabajadores asalariados registrados en el sector privado, con una disminución mensual desestacionalizada de 0,2%. Complementariamente, la Encuesta de Indicadores Laborales (EIL) correspondiente a agosto registró una variación mensual nula del empleo en los principales aglomerados urbanos relevados y una contracción interanual de 0,9%. Esta evidencia muestra que la relativa estabilidad reciente del empleo urbano relevado por la EIL convive con una evolución desfavorable en la comparación anual.
La evolución del empleo registrado debe interpretarse conjuntamente con la producción industrial, la actividad comercial y la construcción, dado que las empresas pueden responder inicialmente a una disminución de la demanda mediante ajustes de horas trabajadas, suspensiones o reducción de contrataciones antes de modificar sus dotaciones permanentes. Una contracción sostenida del empleo formal no solo reflejaría dificultades del sector productivo, sino que también podría profundizar la debilidad del consumo mediante una reducción de los ingresos laborales. Por ello, resulta importante distinguir entre fluctuaciones coyunturales de los puestos de trabajo y procesos persistentes de pérdida de empleo, especialmente en actividades intensivas en mano de obra y orientadas al mercado interno.
Los registros de la Superintendencia de Riesgos del Trabajo muestran que, en julio de 2026, los empleadores asegurados con trabajadores declarados en unidades productivas sumaron 480.067, un 0,2% menos que en junio (948 empleadores menos). En la comparación interanual se registraron aproximadamente 15.475 empleadores menos (-3,1%). Respecto de noviembre de 2023, cuando se contabilizaban 512.357, la reducción acumulada fue de 32.290 (-6,3%). Este indicador mide empleadores cubiertos por el sistema de riesgos del trabajo: no debe equipararse automáticamente con el número de empresas activas ni con cierres definitivos.
La reducción del número de empleadores cubiertos por el sistema de riesgos del trabajo constituye una señal de debilitamiento del entramado productivo formal, aunque no permite determinar cuántas empresas cerraron definitivamente. Las variaciones también pueden responder a reorganizaciones empresariales, modificaciones registrales o cambios en la condición de empleador. No obstante, una contracción sostenida de la cantidad de empleadores, combinada con debilidad de la producción, el consumo y el crédito, constituye un factor de atención para la actividad económica. Su importancia excede el impacto inmediato sobre el empleo, dado que una reducción del tejido empresarial puede afectar redes de proveedores, relaciones comerciales y capacidades productivas, condicionando la velocidad de una eventual recuperación.
Cuadro síntesis de actividad y demanda
| Indicador | Último dato | Lectura |
|---|---|---|
| PIB / demanda | 2T: PIB +2,0% i.a. y -0,6% t/t s.e.; FBCF -11,1%; consumo privado +0,4% i.a. (-2,4% t/t); público -4,1%. | Crecimiento interanual del PIB junto con una caída intertrimestral y una demanda interna débil. |
| EMAE | Agosto: -1,7% i.a.; +0,1% m/m s.e.;tendencia-ciclo 0,0%; acumulado +1,2%. | El nivel agregado apenas avanzó en agosto; industria y comercio mostraron caídas interanuales. |
| IPI / UCII | IPI agosto -3,2% i.a.; +1,9% m/m s.e. UCII 58,5%. | Rebote mensual con capacidad ociosa y tendencia industrial todavía negativa. |
| ISAC / ICC GBA – Córdoba | ISAC agosto -4,4% i.a.; ICC GBA septiembre +1,5% m/m; ICC Córdoba septiembre +1,2% m/m | Actividad frágil con presión de costos; ajustar presupuestos y capital de trabajo. |
| Comercio oficial | Julio: supermercados -2,1% i.a.; mayoristas -1,1%; shoppings +1,9%. | Señales divergentes entre canales; no hay recuperación general del consumo. |
| CAME / durables | CAME septiembre +0,3% i.a.; -1,2% m/m. Autos septiembre -12,9% i.a.; +6,6% m/m s.e. | Mejoras mensuales puntuales dentro de un nivel interanual todavía débil. |
| Mercado laboral | 2T: actividad 48,9%; empleo 45,0%; desocupación 7,9%.Salarios agosto +2,7% m/m; privado registrado +2,8% m/m y +30,4% i.a. | Los salarios registrados privados crecen menos que los precios en términos interanuales, lo que presiona el consumo. |
3. Expectativas y financiamiento
La evolución del crédito aporta nuevas señales de fragilidad de la demanda interna, especialmente en los segmentos destinados al consumo y a parte del financiamiento comercial. En septiembre, los préstamos en pesos al sector privado cayeron 0,8% real desestacionalizado. Los préstamos al consumo disminuyeron 1,6% (con caídas del 2,4% en tarjetas y del 0,8% en personales), mientras que las líneas comerciales retrocedieron 0,9%. En contraste, los préstamos con garantía real crecieron 2,2%, impulsados por créditos hipotecarios (+3,2% real mensual). Esta composición sugiere un sistema con expansión selectiva, no una contracción uniforme.
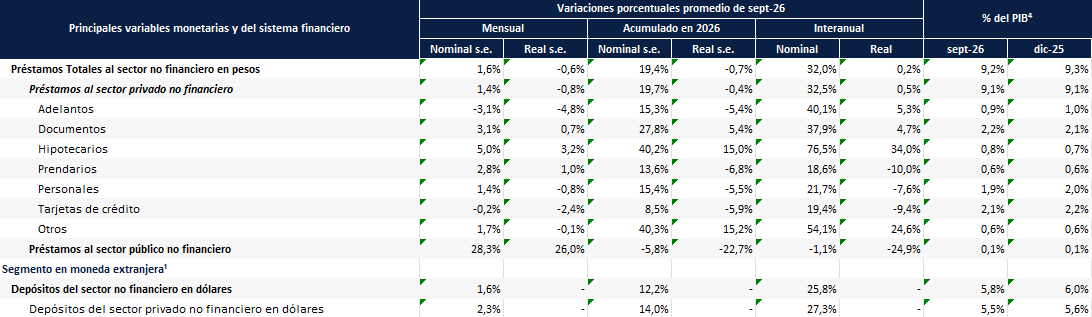
El M2 privado transaccional creció 0,5% real desestacionalizado en septiembre y los plazos fijos del sector privado 1,8%. Estos datos permiten distinguir entre la evolución de los agregados monetarios y la del financiamiento: la expansión de la liquidez no necesariamente se traduce en un crecimiento equivalente del crédito destinado al consumo o al capital de trabajo. La decisión de prestar y tomar crédito depende también de riesgo, rentabilidad esperada y capacidad de pago.
Para las pymes, el acceso efectivo al financiamiento importa más que la mera disponibilidad de fondos bancarios. Un crédito con tasa nominal elevada o con plazo incompatible con el ciclo de cobro puede empeorar la caja aun cuando permita aumentar ventas. En septiembre, la tasa promedio de préstamos personales fue 62,7% nominal anual, mientras la TAMAR de bancos privados promedió 23,8% y cerró el mes en 24,1%. La dispersión de tasas entre instrumentos obliga a comparar costo financiero total y destino del crédito.
El REM de septiembre proyecta para octubre una TAMAR de bancos privados de 23,56% TNA y para diciembre 23,50%. Son expectativas de participantes privados relevados por el BCRA, no una trayectoria garantizada. Para decisiones empresariales conviene construir escenarios de tasa y medir sensibilidad del margen y del capital de trabajo, especialmente en ventas financiadas o en actividades con largos ciclos de cobranza.
En moneda extranjera, los préstamos al sector privado aumentaron USD 957 millones durante septiembre y cerraron en USD 26.180 millones, 40,6% por encima de un año atrás. El crecimiento se concentró en documentos a sola firma asociados principalmente al comercio exterior. Este financiamiento puede resultar conveniente para empresas con ingresos en dólares, siempre que exista correspondencia entre la moneda de los cobros y la de las obligaciones. Para las firmas que facturan en pesos, el descalce cambiario sigue siendo un riesgo que debe evaluarse incluso dentro de un régimen de bandas.
Expectativas de mercado y empresarias
El REM de septiembre, publicado el 6/10 y elaborado con 44 participantes, estimó un tipo de cambio nominal promedio de $1.545 por dólar para octubre y $1.614 para diciembre. Proyectó además exportaciones por USD 101.200 millones, importaciones por USD 75.499 millones y un superávit comercial anual de USD 25.701 millones. Estas cifras sintetizan expectativas privadas y deben contrastarse con los datos efectivos; no constituyen previsiones oficiales del BCRA. Al cierre de septiembre, el saldo comercial observado acumulaba USD 21.198 millones. Por lo tanto, las proyecciones anuales del REM deben interpretarse teniendo en cuenta tanto los resultados efectivos como los tres meses restantes del año.
El Proyecto de Presupuesto 2027 continúa siendo una referencia institucional para la programación fiscal, pero sus supuestos macroeconómicos deben interpretarse como hipótesis de trabajo del Poder Ejecutivo. Para las empresas, su utilidad reside en identificar orientaciones de gasto, inversión, transferencias e impuestos que puedan afectar sectores específicos. No corresponde tratar sus supuestos de crecimiento, inflación o resultado fiscal como resultados asegurados.
Las señales privadas muestran cierta mejora de expectativas de los hogares, aunque sin una confirmación equivalente en ventas. El Índice de Confianza del Consumidor de la UTDT aumentó 2,4% en septiembre respecto de agosto.
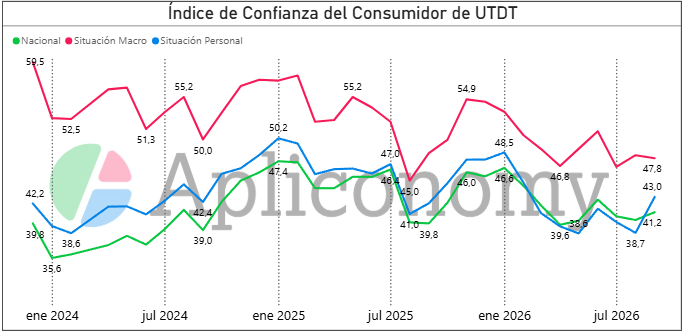
CAME, en cambio, registró una caída mensual de 1,2% en ventas minoristas pyme. La divergencia recuerda que confianza y gasto pueden moverse con rezagos y que una mejora en percepciones no necesariamente se traduce de inmediato en compras efectivas.
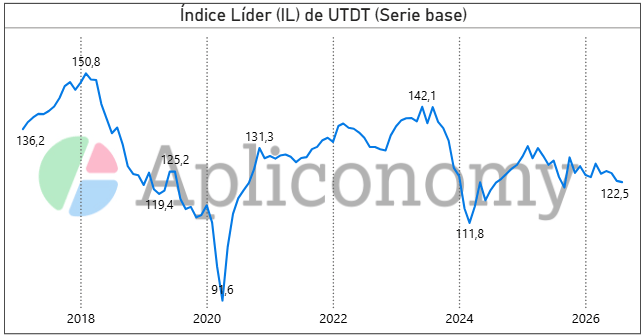
El Índice Líder de la UTDT, que busca anticipar cambios de tendencia en el ciclo económico, cayó 0,27% mensual en agosto, hasta 122,45 puntos, luego de una baja de 0,72% en julio. Se trata de un indicador privado adelantado y no de una confirmación del ciclo. Su utilidad está en anticipar hipótesis que luego deben contrastarse con EMAE, IPI, ISAC, ventas y crédito. El EMAE de agosto refuerza una lectura cautelosa: hay rebotes puntuales, pero todavía no se observa una expansión sostenida y generalizada.
Morosidad del sistema financiero
El Informe sobre Bancos del BCRA correspondiente a agosto de 2026, publicado el 16 de octubre, mostró que la irregularidad del crédito al sector privado se mantuvo prácticamente estable, en 7,75%. Al distinguir por tipo de deudor, el indicador de morosidad de las familias disminuyó ligeramente hasta 12,81%, mientras que el correspondiente a las empresas aumentó a 3,80%. La probabilidad de default estimada para el conjunto del crédito al sector privado se redujo por tercer mes consecutivo, hasta alcanzar 2,26%. Por su parte, las previsiones del sistema financiero representaron aproximadamente el 87% de la cartera irregular. Los resultados muestran una estabilización del indicador agregado, aunque persisten niveles elevados de incumplimiento en los hogares y un leve deterioro en el segmento empresarial.
La evolución de la morosidad debe analizarse conjuntamente con el crecimiento del crédito, la originación de nuevas financiaciones y la composición de las carteras. Si bancos y comercios endurecen límites ante mayor riesgo, la cartera puede estabilizarse porque se restringe la originación, no necesariamente porque mejora la capacidad de pago. A la inversa, una baja de irregularidad acompañada por recuperación de ingresos, empleo formal y crédito nuevo sería una señal más robusta. Para las pymes que venden financiado, esta distinción es central para diseñar límites y políticas de cobranza.
El Informe Mensual de Pagos Minoristas del BCRA correspondiente a agosto de 2026 registró 82.050 cheques rechazados por insuficiencia de fondos, por un importe total de $283.191,5 millones. La cantidad de rechazos disminuyó 16,2% respecto de julio, aunque permaneció 14,4% por encima de agosto de 2025. En términos monetarios, el valor nominal de los rechazos se redujo 12,7% mensual, pero aumentó 36,9% interanual. La relación entre cheques rechazados por falta de fondos y cheques compensados alcanzó 1,7% en cantidades y 1,0% en montos, con disminuciones mensuales de 0,2 y 0,1 puntos porcentuales, respectivamente. Estos resultados muestran una mejora de corto plazo que todavía convive con un nivel de incumplimientos superior al de un año atrás.
La evolución de los cheques rechazados aporta información complementaria a la morosidad bancaria para interpretar las condiciones de liquidez y el funcionamiento de la cadena de pagos. Durante agosto se compensaron aproximadamente 4,75 millones de cheques por $27,5 billones, mientras los cheques electrónicos representaron el 65,6% de la cantidad y el 87,2% del importe total de cheques compensados. Para las pymes que utilizan estos instrumentos en sus operaciones comerciales, los rechazos pueden generar dificultades de cobranza y trasladar tensiones financieras hacia proveedores y otros acreedores. La disminución mensual observada constituye una señal favorable, pero su consolidación debería verificarse mediante reducciones sostenidas de los rechazos, acompañadas por una mejora del crédito comercial y de las ventas reales.
4. Indicadores de riesgo y señales débiles
En octubre, los principales riesgos para la actividad de las pymes se concentran en la interacción entre la debilidad de la demanda, el financiamiento, los costos energéticos y las condiciones financieras internacionales. La distancia al techo de la banda brinda un amortiguador nominal, pero no elimina riesgos sobre reservas ni sobre costos. Para las pymes, el objetivo es identificar qué señales pueden modificar ventas, reposición o financiamiento antes de que se reflejen en los estados contables.
Riesgo país, reservas y condiciones financieras
El indicador de riesgo país EMBI de J.P. Morgan es una referencia para evaluar la prima exigida a la deuda soberana argentina respecto de bonos comparables del Tesoro de los Estados Unidos. En el plano externo, la Reserva Federal elevó en septiembre su rango objetivo de tasas de interés a 3,75%-4,00%. El BCRA cerró septiembre con reservas internacionales por USD 46.092 millones y el límite superior de la banda cambiaria alcanzaba $1.936,17 el 16 de octubre. Estas variables ofrecen referencias complementarias para evaluar las condiciones de financiamiento y los riesgos cambiarios.
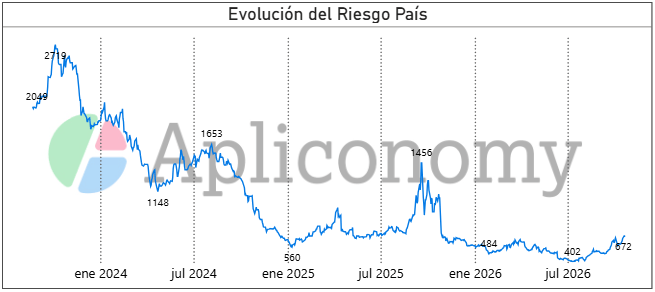
Al 20 de octubre, el riesgo país argentino se ubicó en 672 puntos básicos, frente a 607 puntos básicos al cierre de septiembre: un aumento de 65 puntos básicos en menos de tres semanas. Esta suba refleja una mayor prima de riesgo exigida a la deuda soberana y puede influir sobre las condiciones de acceso al financiamiento externo. Para las pymes, el efecto es principalmente indirecto, a través del costo de capital, las expectativas cambiarias y las condiciones de crédito; el indicador no determina por sí solo las tasas efectivas que pagan las empresas.
Las reservas internacionales disminuyeron USD 2.167 millones durante septiembre, mientras que las compras netas de divisas del BCRA sumaron USD 474 millones y acumularon USD 14.581 millones en el año. La variación del stock de reservas no equivale al flujo de compras netas: también intervienen pagos, movimientos de depósitos, operaciones financieras y efectos de valuación. Para evaluar la fortaleza del frente cambiario conviene observar por separado el stock, sus componentes y la capacidad de acumulación sostenible.
El contexto internacional sigue transmitiéndose a la economía argentina por tasas, energía y costos de transporte. El acuerdo Estados Unidos-Irán de junio constituyó un intento de reducir la tensión sobre la navegación comercial, pero episodios posteriores mostraron que el riesgo geopolítico no desapareció. La EIA mantiene para el cuarto trimestre una previsión de Brent elevada y disrupciones significativas de producción. Para las pymes, el efecto relevante se materializa en fletes, combustibles, petroquímicos, seguros y costo del financiamiento.
Sector fiscal y externo
En septiembre, el Sector Público Nacional registró un superávit primario de $1,428 billones y un superávit financiero de $0,977 billones. De acuerdo con el Ministerio de Economía, los resultados acumulados de los primeros nueve meses del año representaron aproximadamente el 1,2% y el 0,3% del PIB, respectivamente. Por otra parte, la Oficina de Presupuesto del Congreso informó que, en la Administración Pública Nacional, los ingresos reales acumulados entre enero y septiembre disminuyeron 2,1% interanual, mientras que los gastos retrocedieron 0,3%.
El resultado fiscal agregado no describe por sí solo el impulso sobre la demanda. La composición del gasto importa porque obra pública, transferencias, subsidios, remuneraciones y compras tienen efectos sectoriales distintos. En agosto, los subsidios económicos aumentaron 36,7% interanual nominal en un contexto de mayor costo de generación energética. Para analizar el impacto sobre las pymes conviene separar equilibrio fiscal, nivel de gasto y destino económico de cada partida.
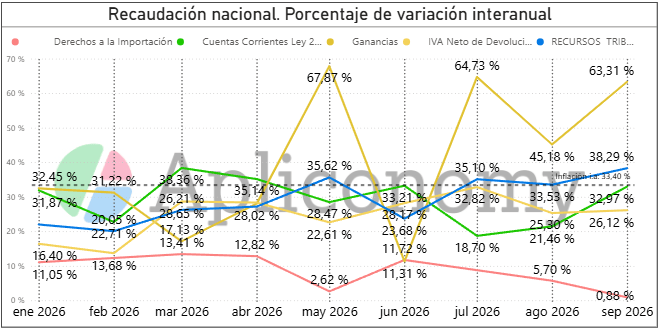
En septiembre, la recaudación tributaria alcanzó los 21.358.918 millones de pesos, lo que representa un incremento interanual nominal del 38,3%. Al descontar la inflación del período (33,4%), los ingresos totales evidenciaron un crecimiento real del 3,7%. Sin embargo, el desempeño por tributo fue sumamente desigual. El IVA neto, que aportó 6.918.462 millones de pesos, experimentó una caída real del 5,5% producto de un alza nominal de solo el 26,1%. Esta contracción relativa se explica por la asimetría de sus componentes: mientras que el IVA impositivo avanzó un 35,5%, el aduanero subió apenas un 8,7%. En contraste, otros rubros traccionaron la recaudación general al alza, destacándose los Derechos de Exportación con un salto del 99,2%, Ganancias con un 63,3% (4.772.938 millones de pesos) y los recursos de la Seguridad Social con un 35,4% (4.973.568 millones de pesos).
El Intercambio Comercial Argentino correspondiente a septiembre de 2026 registró exportaciones por USD 10.036 millones (+23,5% interanual) e importaciones por USD 7.060 millones (-1,8% interanual). El superávit comercial alcanzó USD 2.976 millones y el saldo favorable acumulado entre enero y septiembre fue de USD 21.198 millones. El crecimiento de las exportaciones respondió tanto a precios (+16,4%) como a cantidades (+6,1%); en las importaciones, la caída de cantidades (-11,2%) no fue compensada por el aumento de precios (+10,4%). El superávit contribuye al ingreso comercial de divisas, pero no garantiza una acumulación equivalente de reservas ni una recuperación generalizada de la demanda interna.
En septiembre, las cantidades importadas de bienes de consumo disminuyeron 8,5% interanual, mientras que sus precios aumentaron 6,9%, dando lugar a una caída de 2,5% en el valor de ese rubro. El resultado es compatible con una menor demanda de bienes importados, aunque también puede responder a sustitución de proveedores, cambios de precios relativos o modificaciones en la composición del consumo. Por sí solo, no permite concluir que el consumo total haya retrocedido en igual proporción.
Cuadro resumen de indicadores
| Indicador | Último dato | Lectura |
|---|---|---|
| Crédito como canal | Septiembre: pesos -0,8% real s.e.; consumo -1,6%; tarjetas -2,4%; comerciales -0,9%. | El crédito al consumo y parte del capital de trabajo se contrajeron en términos reales; los hipotecarios evolucionaron de manera diferente. |
| ARCA / Recaudación septiembre | Total: $21,36 billones (+38,3% nominal i.a.; ≈+3,7% real). IVA neto: $6,92 billones (+26,1% nominal; -5,5% real). | La recaudación total aumentó en términos reales, pero el IVA neto retrocedió. Influyen la composición impositiva, la actividad y factores de calendario. |
| Exportaciones: valor / precios / cantidades | USD 10.036 M (+23,5% i.a.). Precios +16,4%. Cantidades +6,1%. | El incremento del valor exportado respondió a aumentos tanto de precios como de cantidades, aunque el efecto de los precios fue predominante. |
| Importaciones: valor / precios / cantidades | USD 7.060 M (-1,8% i.a.). Precios +10,4%. Cantidades -11,2%. | La disminución del valor importado refleja una caída significativa de las cantidades, parcialmente compensada por el aumento de los precios internacionales. |
| Importaciones por uso económico: valores en USD | Bienes de capital: -10,4% i.a.; piezas y accesorios: -3,5%; bienes intermedios: +11,9%. (Variaciones de valor en USD) | Las compras en dólares de bienes de capital y sus piezas disminuyeron, mientras que las de insumos intermedios aumentaron. No interpretar estas variaciones de valor como cambios físicos de cantidades. |
| Bienes de consumo | Valor -2,5%. Precios +6,9%. Cantidades -8,5%. | Menor demanda de importados; no permite inferir por sí sola una contracción del consumo total. |
| Saldo mensual / acumulado | Septiembre: +USD 2.976 M. Enero-septiembre: +USD 21.198 M. | El sector externo aporta divisas, pero el superávit no garantiza acumulación equivalente de reservas ni mejora de demanda interna. |
Señales débiles cruzadas
La lectura conjunta puede ordenarse en cinco señales: 1) la inflación núcleo se desaceleró, pero los servicios y los precios regulados siguieron por encima del nivel general; 2) el EMAE apenas creció 0,1% mensual desestacionalizado en agosto, mientras que industria y construcción rebotaron en el mes pero continuaron en terreno interanual negativo y el comercio retrocedió 3,5% interanual; 3) el crédito en pesos al consumo y parte del comercial siguió cayendo en términos reales; 4) el sector externo y el resultado fiscal aportaron amortiguadores sin garantizar su difusión al mercado interno; y 5) la energía internacional permaneció cara y volátil. Estas señales sostienen un escenario de estabilización nominal con recuperación real incompleta.
Cuadro resumen de indicadores de riesgo
| Señal | Evidencia | Riesgo asociado |
|---|---|---|
| Demanda interna débil | FBCF 2T -11,1%; consumo privado -2,4% t/t; supermercados julio -2,1% i.a.; CAME septiembre -1,2% m/m. | Menos pedidos y rotación; mayor sensibilidad del empleo e ingresos en ramas urbanas. |
| Industria / construcción | IPI agosto -3,2% i.a.; ISAC -4,4%; UCI 58,5%; metalmecánica 35,9%. | Capacidad ociosa, mayor costo fijo por unidad y menor incentivo a invertir. |
| Energía / geopolítica | Brent EIA USD 126,55 el 14/10; promedio septiembre USD 114; disrupciones en Medio Oriente. | Presión potencial sobre fletes, combustibles, petroquímica y márgenes. |
| Crédito / mora | Agosto: Mora familias: 12,81%; empresas: 3,80% | Menor consumo financiado y mayor riesgo de cobranza. |
| Sector externo / reservas | ICA septiembre: +USD 2.976 M; superávit acumulado enero-septiembre: +USD 21.198 M | El superávit comercial amortigua, pero stock y flujo de reservas deben analizarse por separado. |
| Finanzas externas | Fed 3,75%-4,00%; REM octubre TAMAR 23,56% TNA; banda superior 16/10 $1.936,17. | Mayor sensibilidad del costo financiero y del tipo de cambio ante shocks externos. |
La Encuesta de Tendencia de Negocios de la industria manufacturera del INDEC, publicada el 20 de octubre de 2026, mostró que el 48,4% de las empresas consideró que su cartera de pedidos de septiembre estaba por debajo del nivel normal, frente al 48,6% que la calificó como normal y el 3,0% que la ubicó por encima. El balance resultó negativo en 45,5 puntos porcentuales. En cuanto a las existencias de productos terminados, el 21,2% de las firmas indicó niveles superiores a los adecuados y el 16,0%, niveles inferiores. La insuficiencia de demanda interna fue identificada como principal obstáculo para aumentar la producción por el 54,0% de los establecimientos. El relevamiento confirma que la demanda doméstica sigue siendo el principal condicionante de la industria.
Las expectativas para octubre-diciembre tampoco anticipan una recuperación industrial generalizada: el 67,5% de los establecimientos espera mantener sin cambios su producción, el 19,3% prevé reducirla y solo el 13,2% proyecta incrementarla. El balance esperado de producción fue de -6,1 puntos porcentuales. En contraste, el Indicador de Confianza Empresarial mejoró de -20,2% en agosto a -18,9% en septiembre, aunque permanece negativo. La expectativa de empleo también fue menos desfavorable (balance de -9,0 puntos, frente a -12,8 del relevamiento anterior). En conjunto, la recuperación de pedidos y confianza resulta todavía insuficiente para anticipar una expansión sostenida de la producción y de la contratación industrial.
5. Costos empresariales
La inflación minorista se mantiene considerablemente por debajo de los registros observados en períodos de alta volatilidad, aunque en septiembre volvió a acelerarse levemente. Al mismo tiempo, determinados servicios regulados, costos energéticos y componentes mayoristas continúan mostrando aumentos heterogéneos que condicionan la recomposición de los márgenes empresariales. A la vez, la demanda limita el traslado de costos a precios en muchos rubros.
En septiembre, los precios regulados aumentaron 2,3% mensual y los servicios 2,4%, frente al 1,7% de los bienes. La división vivienda, agua, electricidad, gas y otros combustibles subió 3,1% mensual y 49,1% interanual. La incidencia de estos componentes varía según cada actividad: un comercio con altos gastos de alquiler y electricidad, una industria intensiva en energía y una firma de servicios enfrentan estructuras de costos diferentes, aun cuando compartan el mismo IPC de referencia.
La aceleración de los precios mayoristas representa una señal de atención para las empresas comerciales e industriales. En septiembre, el IPIM aumentó 3,2% mensual, superando en 1,3 puntos porcentuales al IPC del mismo período. El comportamiento no fue homogéneo: los productos nacionales aumentaron 3,4%, mientras que los importados avanzaron 0,4%. La mayor presión se concentró en petróleo crudo y gas (+15,0%), productos textiles (+3,5%) y energía eléctrica (+4,1%). Para las pymes, el riesgo principal reside en que el costo de reposición de determinados insumos aumente más rápidamente que los precios efectivamente cobrados. En este contexto, resulta conveniente construir indicadores propios de costos ponderados según la estructura de compras, diferenciando insumos energéticos, materiales, servicios y productos importados, en lugar de utilizar exclusivamente el índice mayorista general.
La energía concentra el mayor riesgo externo de corto plazo. El Brent spot se ubicó en USD 126,55 el 14/10, mientras la EIA proyecta un promedio de USD 105 para el cuarto trimestre. A nivel local, el Decreto 1126/2026 difirió al 1/11 los incrementos remanentes de impuestos sobre combustibles. Para presupuestar conviene trabajar con una banda de precios y separar el componente internacional, el tipo de cambio y el componente impositivo, sin asumir traslados completos ni instantáneos.
El costo financiero continúa siendo relevante aun con tasas de depósitos mayoristas más bajas que un año atrás. En septiembre, la TAMAR de bancos privados promedió 23,8% TNA, mientras los préstamos personales promediaron 62,7% y las tarjetas mostraron tasas superiores. Para ventas financiadas, la decisión correcta consiste en comparar la contribución neta esperada de contado y cuotas, incorporando costo del capital, mora esperada y plazo efectivo de cobranza.
La recaudación tributaria agregada no refleja necesariamente el esfuerzo financiero de cada empresa. Una firma puede enfrentar tensiones de liquidez incluso con alícuotas estables, especialmente cuando los plazos de cobro se extienden mientras los vencimientos impositivos se mantienen sin cambios.
En los contratos indexados, el mecanismo de actualización debe revisarse caso por caso. La aplicación del Índice para Contratos de Locación (ICL) depende del régimen jurídico y de las cláusulas contractuales correspondientes, y los índices de precios no son intercambiables entre sí. Aun con una inflación menor que en períodos anteriores, la frecuencia de los ajustes puede tener tanta importancia como el índice utilizado.
Cuadro resumen de indicadores de costos empresariales
| Componente | Último dato | Lectura para pymes |
|---|---|---|
| Regulados / servicios | Septiembre: regulados +2,3% m/m; servicios +2,4%; bienes +1,7%. | Los costos fijos y contratados pueden crecer por encima de muchos precios de bienes. |
| IPIM / reposición | Septiembre +3,2% mensual; nacionales +3,4%; importados +0,4%; petróleo crudo y gas +15,0%. | Presión concentrada en energía; riesgo sobre reposición y márgenes. |
| Trabajo | Agosto: salarios +2,7% m/m; privado registrado +2,8% m/m y +30,4% i.a. | Frente a un IPC de 33,5% i.a. en agosto, el salario privado registrado cayó alrededor del 2,3% real interanual; con menor volumen, puede subir el costo laboral unitario. |
| Financiamiento | Pesos septiembre -0,8% real s.e.; comerciales -0,9%; consumo -1,6%; TAMAR prom. 23,8% TNA. | Crédito selectivo; medir costo efectivo y plazo contra rotación y cobranza. |
| Construcción / servicios | ICC GBA septiembre +1,5%; materiales +1,3%; mano de obra +1,6%; gastos generales +1,5% Vivienda/energía IPC septiembre +3,1% m/m. | Actualizar presupuestos y separar componentes de mayor volatilidad. |
| Combustibles / energía | Brent USD 126,55 (14/10). Decreto 1126/2026 difiere remanentes impositivos al 1/11. | Trabajar con bandas de costo; noviembre incorpora riesgo impositivo adicional. |
La evolución de septiembre muestra que la moderación de la inflación minorista no implica necesariamente una desaceleración equivalente de los costos productivos. Mientras el IPC aumentó 1,9%, el IPIM registró una suba de 3,2%, impulsada principalmente por el encarecimiento del petróleo crudo y el gas. Esta diferencia, combinada con una demanda interna todavía débil, limita la capacidad de las empresas para trasladar los mayores costos a sus precios finales.
El escenario de octubre mantiene señales contrapuestas. La inflación núcleo se moderó en septiembre y el régimen cambiario ofrece cierta previsibilidad de corto plazo. A su vez, el comercio exterior registró un superávit de USD 2.976 millones y el Sector Público Nacional sostuvo resultados fiscales positivos. Sin embargo, la industria, la construcción, las ventas reales y el crédito destinado al consumo continúan mostrando signos de fragilidad, mientras que la morosidad bancaria permanece elevada, especialmente entre las familias.
Para las pymes, el desafío no se limita a operar en un contexto de menor inflación, sino a recuperar ventas, sostener la rentabilidad y administrar los riesgos financieros. La combinación de capacidad ociosa, presión sobre determinados costos y restricciones de demanda exige priorizar la liquidez, la rotación de inventarios, la gestión de cobranzas y el seguimiento de los márgenes. Hasta que la recuperación de la actividad, el consumo, el financiamiento y la inversión se vuelva más consistente, los rebotes mensuales aislados no deberían interpretarse como señales suficientes para adoptar decisiones permanentes de expansión.
Escenarios
En octubre, la variable a observar es si los rebotes mensuales de industria y construcción logran transformarse en una mejora sostenida de cantidades vendidas, crédito y utilización de capacidad. La estabilización nominal puede convivir durante varios meses con actividad interna débil si no se recuperan consumo e inversión.
| Escenario | Supuestos | Señales | Implicancias para pymes |
|---|---|---|---|
| Base: estabilidad nominal y demanda frágil | Tipo de cambio dentro de banda; inflación cercana a 2%; crédito al consumo débil; energía elevada; industria y construcción sin tendencia firme. | IPC/IPIM, A3500/banda, EMAE, IPI/ISAC, UCII, CAME, préstamos y mora. | Priorizar margen, rotación y caja; negociar plazos y evitar sobrestock por expectativas. |
| Favorable: mejora coordinada de demanda y crédito | Menor presión energética; crédito en pesos deja de caer; EMAE y ventas reales mejoran; UCI y pedidos se recuperan. | EMAE agosto-septiembre, ventas reales, crédito, confianza, UCII, pedidos y morosidad. | Reponer stock selectivamente y reactivar inversiones de retorno corto, manteniendo control de caja. |
| Adverso: estancamiento interno prolongado | Consumo e inversión siguen débiles; rebotes de IPI/ISAC no se consolidan; crédito al consumo permanece contractivo. | Tendencia-ciclo de IPI/ISAC, CAME, supermercados, mora, importaciones de capital y empleo. | Defender la liquidez, reducir inventarios de baja rotación, segmentar precios y ajustar las condiciones del crédito comercial según el riesgo de cobranza. |
| Estrés financiero-operativo | Nuevo shock energético o cambiario, tasas más altas y caída de reservas o de liquidez disponible. | Brent, banda cambiaria, reservas, TAMAR, límites bancarios, mora y costo de importados. | Caja semanal, cobranza anticipada, renegociación de pasivos y postergación de inversiones no críticas. |
Hipótesis operativas para lo que resta del año
- El REM de septiembre ubica el tipo de cambio nominal promedio en $1.545 por dólar para octubre y en $1.614 para diciembre. También proyecta una TAMAR de bancos privados de 23,56% TNA para octubre. El relevamiento estima una inflación mensual de entre 1,7% y 2,0% hacia fines del año. Todas estas cifras son medianas de proyecciones privadas y no constituyen compromisos ni objetivos del BCRA; conviene utilizarlas para elaborar escenarios y no como valores únicos de presupuesto.
- El Decreto 1126/2026 extendió hasta el 31/10 el esquema vigente de incrementos parciales de los impuestos sobre los combustibles y postergó para el 1/11 la aplicación de los incrementos remanentes. Para las pymes intensivas en transporte o energía, octubre ofrece una postergación del ajuste impositivo, pero noviembre concentra un riesgo adicional que debe incorporarse a escenarios de costos sin suponer un traslado automático y completo al surtidor.
- La señal que permitiría hablar de una recuperación más robusta sería una mejora conjunta de actividad, consumo, crédito y capacidad utilizada. Un rebote mensual aislado del IPI o del ISAC no es suficiente si la tendencia-ciclo continúa débil, las ventas reales no se consolidan y el financiamiento al consumo sigue cayendo. La prioridad operativa continúa siendo proteger liquidez, margen y cobranza, con expansión de stock o inversión sólo cuando existan señales firmes de rotación.
| Eje | Estado | Lectura breve | Implicancia para pymes |
|---|---|---|---|
| Estabilidad nominal / tipo de cambio | Señales mixtas | Mayor previsibilidad, pero no asegura mejora de competitividad. | Ayuda a planificar, pero no resuelve costos ni demanda. |
| Inflación / costos | Señales mixtas | La inflación general se aceleró levemente en septiembre, mientras la inflación núcleo se moderó. Persisten presiones en servicios y precios regulados. | Cuidar márgenes y reposición. |
| Demanda interna | Debilidad persistente | Consumo, inversión y ventas siguen débiles. | Priorizar liquidez, rotación y cobranza. |
| Industria y construcción | Debilidad persistente | Persisten señales de debilidad y capacidad ociosa. | Menores pedidos e inversión. |
| Crédito y morosidad | Debilidad persistente | Crédito restrictivo y mora elevada. | Más cautela en ventas financiadas. |
| Sector externo | Estable | Superávit comercial y aporte de divisas. | Amortigua, pero no derrama automáticamente al mercado interno. |
| Reservas / frente cambiario | Señales mixtas | Mejor posición que meses anteriores, aunque importa el ritmo de acumulación. | Menor tensión inmediata, pero seguir monitoreando. |
| Riesgo energético / contexto internacional | Señales mixtas | Sigue siendo foco de atención. | Impacto en combustibles, fletes e insumos. |
Resumen Ejecutivo
- En septiembre, el tipo de cambio mayorista A3500 promedió $1.513,8 por dólar y cerró el mes en torno de $1.517,5, mientras que el límite superior de la banda cambiaria alcanzó $1.936,17 el 16/10. El ITCRM promedió 85,8 en septiembre. Las reservas internacionales cerraron ese mes en USD 46.092 millones, con una disminución mensual de USD 2.167 millones, parcialmente compensada por compras netas del BCRA por USD 474 millones.
- La inflación minorista alcanzó el 1,9% mensual en septiembre, con un acumulado de 23,6% y una variación interanual de 33,4%. Los precios mayoristas, en cambio, mostraron una aceleración significativa: el IPIM aumentó 3,2% mensual, frente al 2,1% registrado en agosto y acumuló 22,8% en los primeros nueve meses del año, con una variación interanual de 29,2%. El aumento se concentró en los productos nacionales (+3,4%), especialmente petróleo crudo y gas (+15,0%), mientras que los productos importados avanzaron apenas 0,4%.
- La actividad real continúa mostrando una recuperación incompleta y heterogénea. En agosto, el estimador mensual de actividad económica (EMAE) cayó 1,7% interanual, avanzó apenas 0,1% mensual desestacionalizado y registró una variación nula en la tendencia-ciclo; el acumulado enero-agosto creció 1,2%. En el mismo mes, el índice de producción industrial manufacturero (IPI) retrocedió 3,2% interanual y acumuló una baja de 2,7% en enero-agosto, aunque rebotó 1,9% mensual; el indicador de la construcción (ISAC) cayó 4,4% interanual y aumentó 0,4% mensual desestacionalizado. La utilización de la capacidad instalada industrial (UCII) fue de 58,5%, con niveles particularmente bajos en metalmecánica excepto automotores (35,9%) y la industria automotriz (46,2%).
- La demanda interna sigue siendo el principal punto de fragilidad. El PIB del segundo trimestre creció 2,0% interanual, pero cayó 0,6% frente al trimestre anterior en términos desestacionalizados. El consumo privado aumentó apenas 0,4% interanual y retrocedió 2,4% trimestral; el consumo público cayó 4,1% interanual y la Formación Bruta de Capital Fijo (FBCF) retrocedió 11,1%. Los indicadores posteriores todavía no muestran una recuperación generalizada: las ventas reales de supermercados cayeron 2,1% interanual en julio, mientras que las ventas minoristas pyme relevadas por CAME aumentaron apenas 0,3% interanual en septiembre, aunque retrocedieron 1,2% frente a agosto y acumularon una caída de 2,1% en los primeros nueve meses del año.
- El mercado laboral no muestra una caída del empleo agregado equivalente a la observada en algunas ramas productivas, pero sí señales de fragilidad en la calidad del empleo y en la capacidad de gasto. En el segundo trimestre, la tasa de empleo fue de 45,0% y la desocupación, de 7,9%. En agosto, el índice de salarios aumentó 2,7% mensual y 35,6% interanual; los salarios del sector privado registrado crecieron 2,8% mensual y 30,4% interanual. Frente al IPC de agosto (+1,7% mensual y +33,5% interanual), hubo una mejora mensual del índice salarial, pero el salario privado registrado mostró una caída interanual en términos reales. Para las pymes, es necesario analizar conjuntamente salarios, precios, consumo, productividad y costo laboral por unidad producida.
- El crédito en pesos volvió a aportar una señal contractiva. En septiembre, los préstamos al sector privado disminuyeron 0,8% real desestacionalizado; los destinados al consumo cayeron 1,6%, las tarjetas 2,4% y los préstamos personales 0,8%, mientras que los comerciales retrocedieron 0,9%. En contraste, el crédito en moneda extranjera aumentó USD 957 millones y alcanzó USD 26.180 millones, principalmente asociado al comercio exterior. En agosto, la irregularidad del crédito alcanzó el 12,81% para familias y el 3,80% para empresas, mientras que el indicador general se ubicó en 7,75%. Los niveles muestran un riesgo de cobranza todavía elevado, especialmente en los hogares.
- El frente externo y el fiscal amortiguan parcialmente la debilidad doméstica, aunque no la sustituyen. En septiembre, el intercambio comercial argentino registró un superávit de USD 2.976 millones, con exportaciones por USD 10.036 millones e importaciones por USD 7.060 millones. El saldo comercial positivo acumuló USD 21.198 millones entre enero y septiembre. Por su parte, el Sector Público Nacional obtuvo en septiembre un superávit primario de $1,428 billones y un resultado financiero positivo de $0,977 billones. Ambos indicadores reflejan equilibrios relevantes, pero no implican necesariamente una recuperación de la demanda interna. En el plano internacional persistió una presión importante por la energía: el Brent promedió USD 114 por barril en septiembre y cotizó a USD 126,55 el 14 de octubre. Para las pymes, este escenario combina una mayor previsibilidad nominal con demanda interna débil, restricciones al financiamiento y costos energéticos y financieros exigentes.
Cuadro Resumen Indicadores
| Eje | Indicador | Último dato | Lectura para el informe |
|---|---|---|---|
| Competitividad | A3500 / banda / ITCRM | A3500 prom. septiembre: $1.513,8. Techo de banda 16/10: $1.936,17. ITCRM septiembre: 85,8. | Previsibilidad cambiaria de corto plazo; evaluar competitividad junto con costos internos y productividad. |
| Precios | IPC / IPIM | IPC septiembre: +1,9% m/m; +23,6% acumulado; +33,4% i.a.; núcleo +1,7%; regulados +2,3%. IPIM septiembre: +3,2% mensual; +22,8% acumulado; +29,2% i.a. | El núcleo desaceleró en septiembre, mientras que servicios y regulados mantuvieron presiones. La variación mensual del IPIM superó la del IPC en 1,3 p.p., aunque su acumulado fue 0,8 p.p. menor. |
| Actividad | PIB / EMAE | PIB 2T: +2,0% i.a.; -0,6% t/t s.e. EMAE agosto: -1,7% i.a.; +0,1% m/m s.e.; tendencia-ciclo 0,0%; enero-agosto +1,2%. | El PIB registró una baja trimestral y el EMAE de agosto permaneció virtualmente estancado; industria y comercio cayeron interanualmente. |
| Demanda interna | Consumo / inversión | 2T: consumo privado +0,4% i.a. y -2,4% t/t; consumo público -4,1% i.a.; FBCF -11,1% i.a. | La absorción interna sigue débil; exportaciones amortiguan pero no sustituyen consumo e inversión. |
| Industria | IPI Manufacturero / UCII | IPI agosto: -3,2% i.a.; +1,9% m/m s.e.; tendencia -0,6%. UCII 58,5%; metalmecánica 35,9%; automotriz 46,2%. | Rebote mensual sin cambio de tendencia; capacidad ociosa elevada en ramas orientadas al mercado interno. |
| Construcción | ISAC / costos | ISAC agosto -4,4% i.a.; ICC GBA septiembre +1,5% mensual | Actividad frágil y costos todavía dinámicos; mantener presupuestos y plazos cortos. |
| Consumo / comercio | Canales de venta | Supermercados julio -2,1% i.a. CAME septiembre +0,3% i.a.; -1,2% m/m; acumulado -2,1%. Autos septiembre -12,9% i.a. | Demanda final heterogénea; priorizar cantidades, rotación y calidad del ticket. |
| Crédito | Préstamos / tasas | Septiembre: préstamos en pesos -0,8% real s.e.; consumo -1,6%; tarjetas -2,4%; comerciales -0,9%. | Menor crédito al consumo y parte del capital de trabajo; crecimiento selectivo de hipotecas y crédito en dólares. |
| Salarios / poder adquisitivo | Salarios / IPC | Salarios agosto: total +2,7% m/m y +35,6% i.a.; privado registrado +2,8% m/m y +30,4% i.a. | La mejora salarial mensual no elimina la pérdida real interanual del sector privado registrado (-2,3% aprox.). |
| Solvencia | Morosidad | Agosto: total 7,75%, familias 12,81%, empresas 3,80%. | Riesgo de cobranza elevado en los hogares. |
| Sector externo / energía | Reservas / comercio / Brent | Reservas fin septiembre: USD 46.092 M. ICA septiembre: superávit USD 2.976 M . Brent EIA: USD 126,55 el 14/10. | El sector externo aporta divisas, pero energía cara y tasas globales presionan costos y financiamiento. |


