


Los atrasos en los pagos crecieron durante el último año y el deterioro aparece tanto en el financiamiento al consumo como en el crédito comercial. Los datos de Córdoba se inscriben en un escenario nacional de irregularidad crediticia, retracción de algunos indicadores de actividad y señales de mayor cautela en el financiamiento. Para las pymes, la cuestión central es detectar esas tensiones antes de que se transformen en un problema estructural de caja.
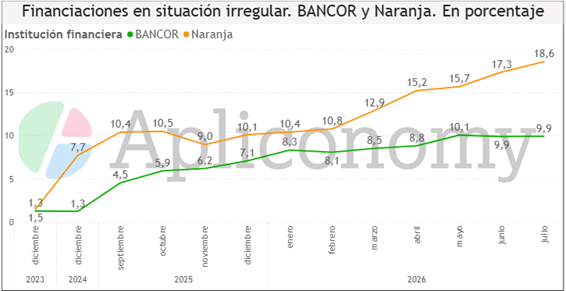
La morosidad se convirtió en una de las variables a seguir de cerca en la economía cordobesa y en toda la Argentina. Los datos muestran que el fenómeno no se concentra únicamente en el financiamiento al consumo. En las series correspondientes a Bancor, las financiaciones en situación irregular representaban el 9,9% de la cartera en julio de 2026, frente al 7,1% de diciembre de 2025. En Naranja, con una exposición mucho mayor al crédito de consumo, el indicador pasó de aproximadamente 10,1% a 18,6% en el mismo período. Las cifras no son directamente comparables entre entidades por la diferente composición de sus carteras, pero ambas muestran un deterioro.
A nivel nacional, el BCRA informó que el ratio de irregularidad del crédito al sector privado llegó al 7,7% en julio de 2026, frente al 3,2% registrado un año antes. El deterioro fue particularmente marcado en los hogares: la mora de las familias pasó del 5,6% al 12,9% en doce meses. Entre las empresas, aunque se mantiene en niveles considerablemente menores, el indicador aumentó del 1,2% al 3,6%. Es decir, el aumento de la irregularidad no quedó circunscripto al crédito personal, sino que también comenzó a manifestarse en el financiamiento empresarial.
Aunque la morosidad es más elevada entre las familias, su evolución también tiene efectos sobre la dinámica de las pymes. Cuando una proporción creciente del ingreso de los hogares se destina al pago de tarjetas, préstamos y otras obligaciones, se reduce el margen disponible para el consumo. Ese deterioro se refleja en las ventas minoristas pyme: tras caer un 10% en 2024, recuperaron un 2,5% en 2025, una mejora que no alcanzó a compensar la pérdida del año anterior. En 2026 volvió a observarse un retroceso: en agosto, las ventas relevadas por CAME disminuyeron 0,2% interanual en términos reales y 2,7% respecto de julio, mientras que entre enero y agosto acumularon una caída del 2,4% frente al mismo período de 2025. CAME vinculó este desempeño con la pérdida de poder adquisitivo, el mayor peso de las tarifas de servicios y el endeudamiento familiar, factores que redujeron el margen disponible para el consumo.
Otra señal aparece en los medios de pago empresariales: en agosto, los cheques rechazados por falta de fondos crecieron 14,4% interanual en cantidad, hasta 82.050 operaciones. Aunque su participación sobre el total de cheques compensados se redujo levemente frente a julio, la evolución interanual constituye otro indicio de tensión financiera dentro del circuito comercial.
La evolución de la actividad industrial aporta un elemento adicional. En julio, el índice de producción industrial manufacturero desestacionalizado cayó 5,0% respecto de junio y la serie original retrocedió 4,9% interanual. La utilización de la capacidad instalada se ubicó en 58,2%, ligeramente por debajo del 58,4% registrado un año antes. Al mismo tiempo, la última Encuesta de Condiciones Crediticias del BCRA mostró que durante el segundo trimestre los bancos percibieron una reducción de la demanda de crédito particularmente marcada entre las pymes. Para el tercer trimestre, las entidades encuestadas anticipaban además un sesgo restrictivo en los estándares de aprobación, significativamente mayor para las pymes que para las grandes empresas. En agosto, asimismo, las Facturas de Crédito Electrónicas MiPyME ingresadas al sistema disminuyeron 4,3% en cantidad y 4,0% interanual en términos reales. Por su parte, el Informe Monetario Mensual del BCRA señaló que en agosto los préstamos en pesos al sector privado cayeron 1,0% mensual en términos reales y desestacionalizados.
Para una pyme, sin embargo, la mora suele ser una señal tardía del problema: cuando aparece el incumplimiento, la tensión de caja generalmente comenzó antes. Mayor utilización del descubierto, refinanciación permanente de tarjetas o cheques, impuestos que se postergan, proveedores a los que se solicitan nuevos plazos o deuda de corto plazo utilizada para financiar gastos corrientes son algunas de esas señales. Cuando se vuelven recurrentes, la cuestión deja de ser solamente financiera y pasa a involucrar la estructura completa del negocio. Por eso, seguir el flujo de fondos, el calendario de vencimientos, los márgenes y la composición de los pasivos no debería ser una tarea reservada para el momento en que aparece la mora, sino una herramienta permanente de gestión.
Pero no toda dificultad de liquidez conduce a un proceso judicial. La Ley de Concursos y Quiebras establece el estado de cesación de pagos como presupuesto para la apertura de los concursos y también contempla el acuerdo preventivo extrajudicial para deudores con dificultades económicas o financieras de carácter general. La Ley 24.522, con sus modificaciones, muestra además la relevancia de la dimensión contable: entre la documentación requerida para un concurso preventivo se encuentran el estado detallado del activo y del pasivo, balances, la nómina de acreedores y distintos dictámenes o certificaciones de contador público. Por eso, para una pyme el momento de intervenir puede ser tan importante como la herramienta elegida. Este proceso debe estar acompañado desde la gestión contable y administrativa, ordenando la información, analizando la situación económico-financiera, proyectando el flujo de fondos y organizando las obligaciones de la empresa. Cuando la situación requiere avanzar hacia una instancia preventiva o concursal, ese trabajo debe articularse con el asesoramiento correspondiente.


